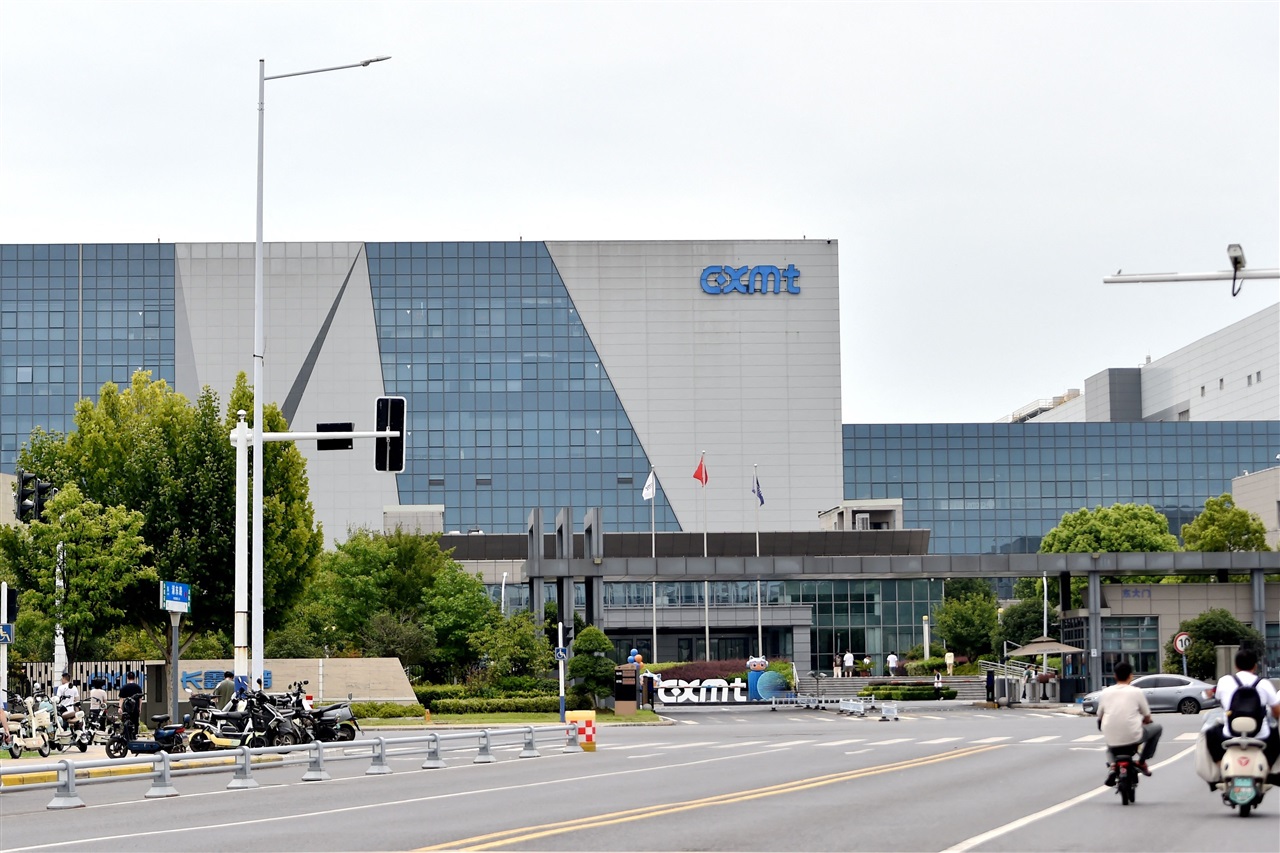
根底にある変化は明快だ。中国最大のDRAMメーカーが、循環的な供給不足による経済効果をより厚い利益率に転換し、その資金を使ってLPDDR6と高帯域幅メモリへの登攀を進めている。
グローバルに見て、これがコモディティDRAM層にとって重要というより、軌道について何を示唆するかが問題だ。HBMは現在メモリ産業の利益の中心であり、AIアクセラレータに供給されるため、事実上3社による寡占状態にある。信頼できる第4の参入者が、たとえ1世代遅れであっても、ハイパースケーラーの交渉姿勢を変え、今後数サイクルにわたって既存企業が享受するプレミアムを圧縮する可能性がある。短期的リスクは、挑戦者が明日最先端HBMに追いつくことではなく、コモディティおよび中級DRAMにおける国家支援による生産能力拡大が安価な資本を吸収し、現在の不足が必然的に供給過剰に転じた際に価格を歪めることだ。購買企業は、供給不足による棚ぼた利益を次の供給過剰への資金調達メカニズムとして読み解くべきだ。
二次的なストーリーはサプライチェーンの主権だ。中国のメモリエコシステムが材料、ツール、パッケージングへと川上に移動するにつれ、国内メーカーを輸出規制から隔離し、欧米および同盟国サプライヤーからの需要を徐々に排除する。これは装置・材料層にとって緩やかな収益侵食であり、突然の崖ではない。
日本にとって、エクスポージャーは集中的かつ重大だ。日本企業はメモリメーカーの上流に位置するこのチェーンの部分、すなわちフォトレジスト、シリコンウェーハ、成膜・エッチング装置、精密材料を支配している。より自給自足的な中国のメモリブロックは、短期的なツール受注が堅調であっても、その分野にとって構造的な逆風となる。Kioxiaおよび広範な国内NAND陣営も波及効果を感じる。DRAMとHBMを追う資本がメモリ投資の全体像を再形成するからだ。
日本企業とSIerにとって、実務的プレッシャーは調達だ。AIサーバー構築、オンプレミス推論クラスタ、エッジデバイスはすべてメモリ価格に依存し、不足主導のサイクルは今会計年度に価格設定されるすべてのデータセンターおよびRPA関連自動化プロジェクトの部品表を膨張させる。複数年のAIインフラ契約を策定するSIerは、今日のスポット価格が維持されると仮定するのではなく、メモリのボラティリティを価格条項に組み込むべきだ。日本の意思決定者にとっての戦略的要点は、メモリを地政学的投入物として扱い、早期にサプライヤー間で認定を多様化し、長期展開を単一のコスト想定に固定することを避けることだ。