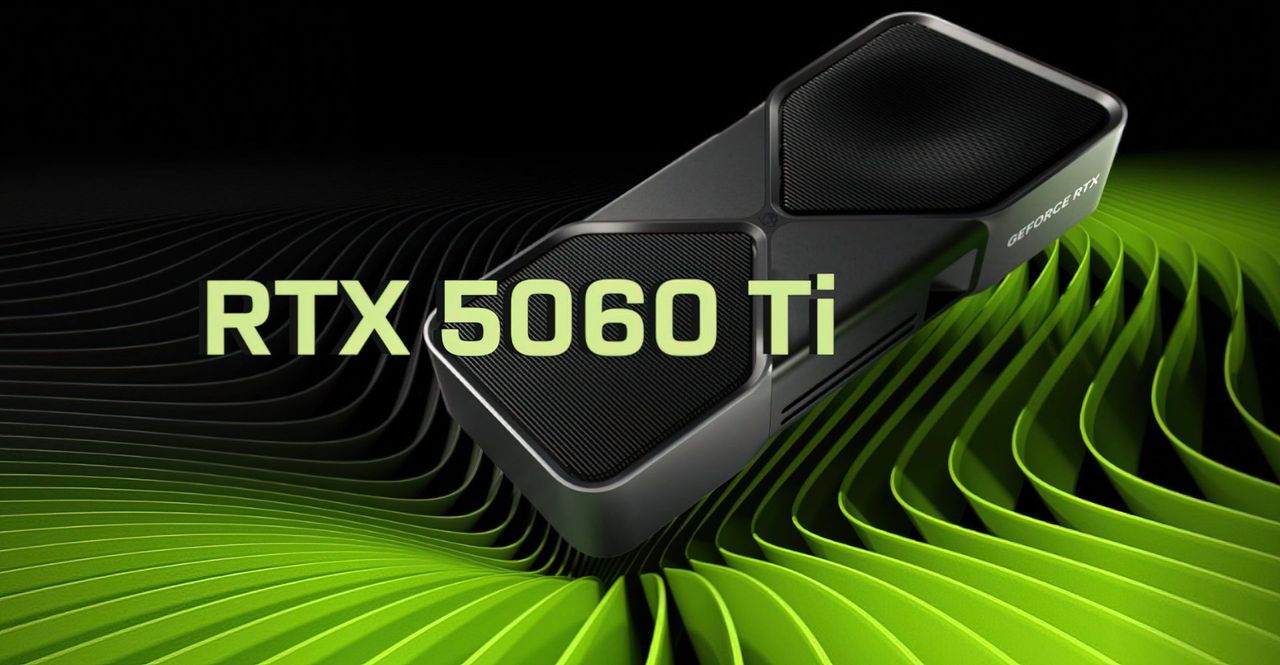
429ドル前後でデビューしたグラフィックスカードが、米国の大手小売店で800ドル近くまで値上がりしている現象は、単なる価格の変動ではない。これはAIインフラが決定的に優位に立っているメモリ供給戦争の、消費者向け市場における最前線である。ハイパースケーラーによるHBMおよび高密度DRAMへの旺盛な需要が、製造キャパシティと優先配分をデータセンター向け部品に引き寄せた結果、ゲーミングGPUに供給されるGDDRメモリは希少化し、価格も高騰している。Nvidiaがボードパートナー向けにGPUとメモリのバンドル価格を調整すると、その値上げは緩衝材なしに店頭価格へ直接反映される。
グローバルな影響として、これはメモリを消費するあらゆる製品の構造的な価格改定であり、季節的なものではない。GPUは目に見える犠牲者だが、同じ圧力がSSD、サーバー、ハンドヘルドデバイス全体に及んでいる。PCエコシステムにとって、これは歴史的に普及を牽引してきたボリュームゾーンであるミッドレンジを圧縮する。429ドルのカードが700ドル超の購入になれば、実質的な性能ラインの最低価格が上がり、ゲーミングやクリエイター向けマシンのアップグレードサイクルは延び、需要は静かにコンソール、クラウドゲーミング、中古ハードウェアへとシフトする。ベンダーは真のジレンマに直面している。希少なシリコンでマージンを追求するか、ソフトウェアとプラットフォーム経済を支える主流市場を守るかである。
日本にとって、影響はゲーミング以上に深刻だ。円安がすでに輸入ハードウェアを押し上げており、世界的なメモリ不足がその上に第二のコスト層を積み重ねる。コストパフォーマンスで競争する国内PCブランドやBTOビルダーは、その中核的な提案価値が侵食され、秋葉原スタイルの小売と愛好家セグメントが最も鋭い価格ショックを吸収することになる。コンシューマーチャネルでのリフレッシュは鈍化し、旧世代在庫のより積極的なプロモーションが予想される。
より重要な話は、エンタープライズITとSIer経済にある。オンプレミスAI、VDI、レンダリングインフラを構築する日本のシステムインテグレーターは、GPUとメモリの項目が見積もりと納品の間で大きく変動しうる、動く標的に対して予算を組むことになる。調達チームは、より長いリードタイム、数週間で失効する価格有効条項、高VRAM部品の割り当てリスクを想定すべきである。これは、ハードウェアの早期確保、マネージドクラウドGPU容量によるヘッジ、豊富で安価なシリコンを前提とせず混在または旧型アクセラレーターに耐えるワークロード設計を促す。
経営幹部への戦略的な示唆は以下の通りだ。メモリはAI時代の真のボトルネックとなっており、その不足は現在すべての川下市場に課税している。GPUとDRAMの調達を調達業務の付随的事項ではなくサプライチェーン規律として扱う企業は、競合がボラティリティを吸収する間に、プロジェクトマージンと納期の両方を保護するだろう。