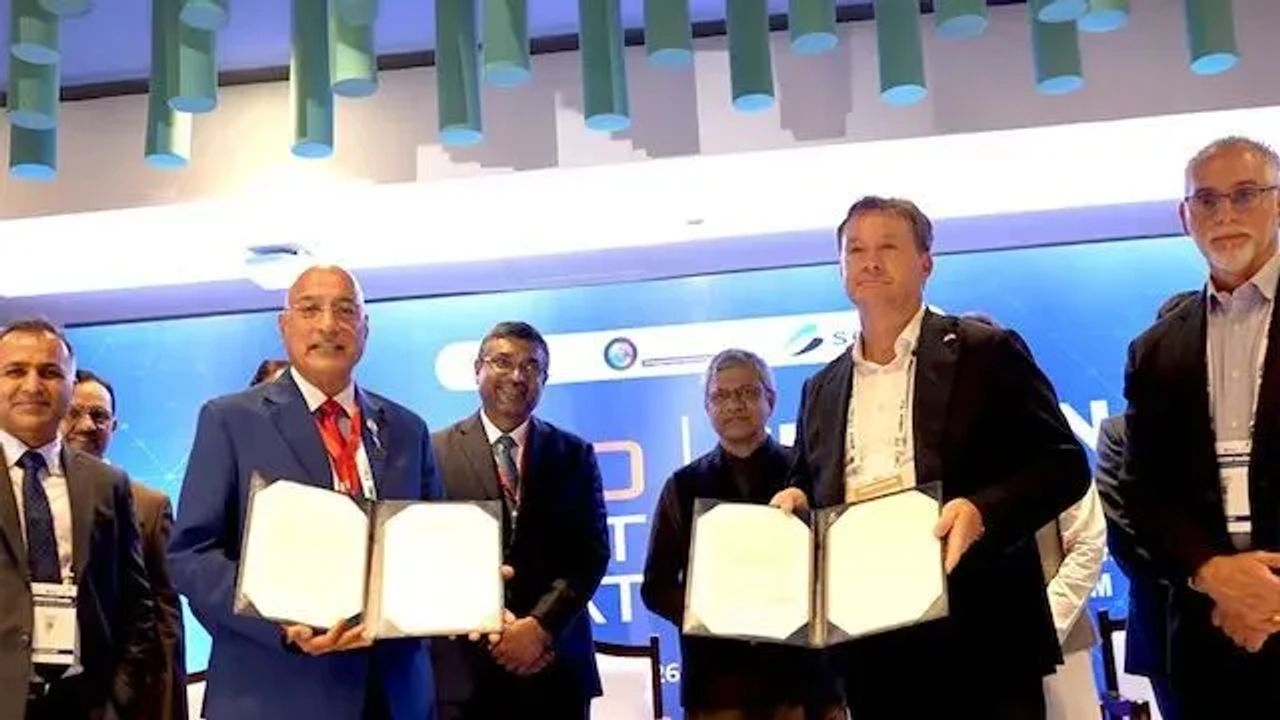
中国親会社Wingtechがオランダ裁判所により支配権を剥奪されたNexperia社は、Tata Electronicsと提携してインドでチップの製造とパッケージングを行うことになった。見出しに並ぶ企業名は一流だが、戦略的な重みは製品カテゴリーにある。Nexperia社は、ほぼすべての自動車、家電製品、産業用基板に使われる地味な基盤部品——ダイオード、トランジスタ、パワーMOSFET、ロジック——の大量生産において業界トップである。これは最先端技術の話ではない。工場を稼働させ続けるための旧世代大量生産品を誰が管理するかという話だ。
ガバナンスの衝撃が真の引き金である。所有権の支配が法的および地政学的な負債となれば、論理的な対応は係争中の管轄から物理的に生産能力を移転することだ。インドが圧力の逃し弁として台頭している。米中対立に対して政治的に非同盟であり、コスト競争力があり、自国の製造・パッケージング野心を正当化するアンカーテナントを求めている。Tata側は信頼できる技術パートナーと需要を獲得し、Nexperia側はWingtechの重荷から隔離された製造拠点を獲得する。欧米のOEMやTier-1サプライヤーは代替原産地の基盤部品の認定を加速させるだろう。なぜなら、生産ラインを実際に止めるのは2nmではなく、レガシーノードにおける集中リスクだからだ。
より広範な意味合いは、基盤供給の静かな二極化である。中国は依然としてレガシーノード生産を支配し、西側諸国はフレンドショアリングを進め、インドは両陣営が容認できる第三の拠点として位置づけられている。この構造的変化は、どんな最先端モデルの発売よりも産業のレジリエンスにとって重要だ。
日本にとって、これは自動車・産業基盤に直接影響する。2021-22年にToyota、Honda、Nissanの生産ラインを停止させた不足は、最先端ロジックではなく圧倒的に基盤チップによるものだった。Denso、Aisinなどの日本のTier-1サプライヤーは、まさにNexperia社が供給するディスクリート部品やパワー部品の大口消費者であり、その多くは中国関連の生産能力を通じて流通してきた。Tataの規模に裏付けられたインド拠点の供給源は、真の分散化の道を提供する——日本の調達チームが次の混乱後ではなく今、デュアルソーシングと部品再認定という地味な作業を行えばの話だが。
日本メーカーとそのエンジニアリングチームにとっての短期的な行動項目はポートフォリオマッピングである。係争地域から単一調達されている基盤SKUを特定し、インド原産供給に対する認定サイクルを開始することだ。これはRapidusやTSMCの熊本工場建設を通じた日本独自の復活と競合するのではなく、補完する。国産ファブは最先端の野心に対応する。このような供給多様化は、実際に工場が今四半期出荷できるかを決定する、よりささやかなチップに対応するのである。