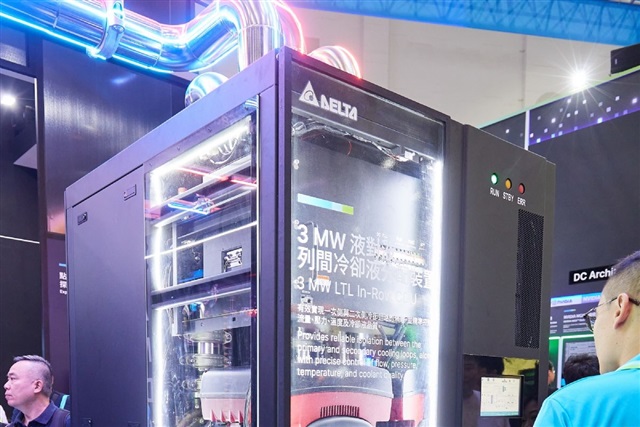
Delta ElectronicsとLite-Onが設備投資を売上高の9%水準まで引き上げている事実は、構造的シフトを示している。AI基盤のボトルネックは、コンピューティングからそれを支え冷却するシステムへと移行しつつある。NVIDIAとAMDがプラットフォームサイクルを約1年に圧縮し、各世代がラック電力密度を空冷では対応不可能な水準まで引き上げる中、電源および液冷ベンダーは、かつてはファウンドリとハイパースケーラーだけが負っていた設備投資プロファイルを強いられている。これは、こうした企業を低倍率の産業サプライヤーとして扱う投資家への警告である。
Oracleのガスパイプライン遅延やハイパースケーラーの燃料コスト上昇予測と組み合わせると、グローバルな示唆はより鮮明になる。2つの別個の制約が同じ結論に収束している。上流では、電力網と燃料供給がAI容量の物理的展開可能量を制限する。下流では、熱工学がその容量をどれだけ高密度に詰め込めるかを制限する。その間に、真の価格決定力を持つ電源・冷却専門企業の狭いクラスが位置している。設計サイクルのロックインがここでは重要だ。1つのプラットフォーム世代を逃したサプライヤーは数年間締め出される可能性があるため、設備投資競争は実際には適格ベンダーリスト内に留まるための競争である。統合、チップ配分契約に類似した長期供給契約、そして液冷を最速でスケールできる企業の利益率拡大が予想される。
日本にとって、これはエクスポージャーであると同時に機会でもある。日本のパワーエレクトロニクスと精密冷却工学は、まさにこのサイクルが報いるコンポーネントにおいて深い能力を持ち、円安は輸出志向の生産拡大にとって魅力的な製造基盤となる。リスクはケイデンスにある。日本のサプライヤーは歴史的に信頼性と長い認定サイクルを最適化してきたが、これは遅いR&Dを罰する年次更新リズムと衝突する。設計から生産までのループを圧縮できない企業は、ハイパースケーラーのスピードで動く台湾のライバルにシェアを譲ることになる。
国内データセンター事業者とそれを構築するSIerにとって、計画への示唆は即座に表れる。空冷と従来型電力供給を前提とした施設設計は、建物が開く前に時代遅れになる。SIerは、液冷レトロフィット、高アンペア配電、電力可用性条項を、後のアップグレードとして扱うのではなく、今すぐすべてのAI基盤提案に価格設定すべきである。GPU調達ではなく電力調達が、日本のAIプロジェクトのタイムラインにおけるゲート項目になりつつある。競争優位は、電力網接続と熱設計を両方ベンダーに外注するのではなく単一システムとしてナビゲートできるインテグレーターに属することになる。