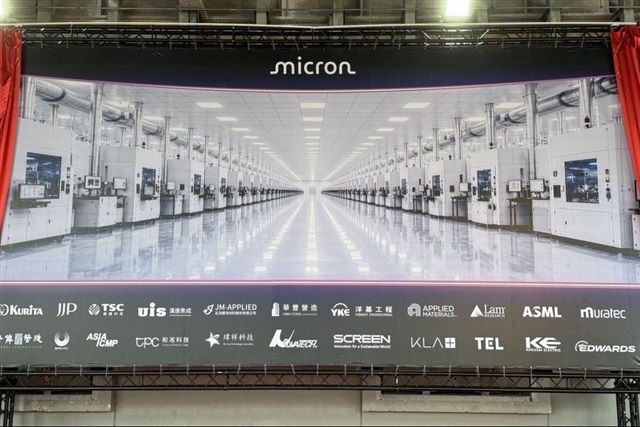
Micronが2024年に AUOから取得したTainan工場を、記録的な売上を計上するタイミングで稼働させたことは、メモリサイクルがどの段階にあるかを物語っている。ボトルネックはもはやDRAM全般ではなく、AIアクセラレータ向けの高帯域幅メモリ(HBM)であり、台湾ベースの先端パッケージングおよびDRAM生産能力の追加ウェハーはすべて、データセンター構築向けに事前販売されている。Dellによる250億ドルのAIサーバー需要上方修正は、この供給側の動きに対する需要側の鏡像である。ハイパースケーラーと企業は、メモリサプライチェーンが快適に供給できる速度を上回るペースでGPU密度の高いシステムを発注しており、HBMは依然としてスケール化が最も困難な単一コンポーネントである。Micronの生産能力増強は合理的だが、制約はシリコンではなく人的資源にある。
だからこそ、労働紛争は定型的な脚注以上の意味を持つ。10年で最も逼迫したHBMサイクルの最中に、主要メモリメーカーでストライキの脅威が生じることは、HR記事ではなく真のサプライリスクである。台湾はファウンドリ(TSMC)と、現在拡大中のメモリ生産能力の両方が集中しており、そこでの労働安定性はAIハードウェアスタック全体にとってシステミックな変数となっている。2026年のサーバー供給可能性をモデル化する経営幹部は、台湾のファブ労使関係を、電力、パッケージング(CoWoS)、輸出規制リスクと並ぶ実際の項目として扱うべきだ。
日本にとって、影響は二つの方向に及ぶ。供給面では、MicronのHiroshima拠点が次世代DRAMおよびEUVロードマップの中心に位置し、経済産業省からの多額の補助金に支えられている。より強力で多様化したMicronの拠点配置—台湾プラス日本—は、先端メモリ製造を国内に再定着させる東京の野望にとって戦略的に有利である。しかし台湾での労働またはオペレーション上のショックは、Hiroshima立ち上げが安定化する第二供給源として機能することへの圧力と期待を高める。
需要面では、日本企業とAIインフラを構築するSIerは、Dellの数字を押し上げているのと同じHBM不足に直面している。ソブリンAIイニシアチブ、国内通信事業者やクラウドプレーヤーによるGPUクラウド構築、企業オンプレミスAIクラスターはすべて、同じ制約のあるメモリプールを奪い合っている。AIサーバーの調達リードタイムは長期化しており、歴史的にハードウェアをコモディティ化されたパススルーとして扱ってきたSIerは、割当リスクを管理し、より早期に供給を確保し、現実的な展開スケジュールについて顧客に助言する必要がある。2026年のAIインフラ案件を獲得するチームは、クライアントより先にメモリ不足をスケジューリングと価格設定の問題として理解したチームとなるだろう。
一貫したテーマ:AIのコスト曲線は、モデルライセンスではなく物理的なメモリサプライチェーンによってますます決定されており、そのチェーンは今や、単一の労働争議が企業展開ロードマップに直接波及し得る台湾と日本の少数の拠点に依存している。




