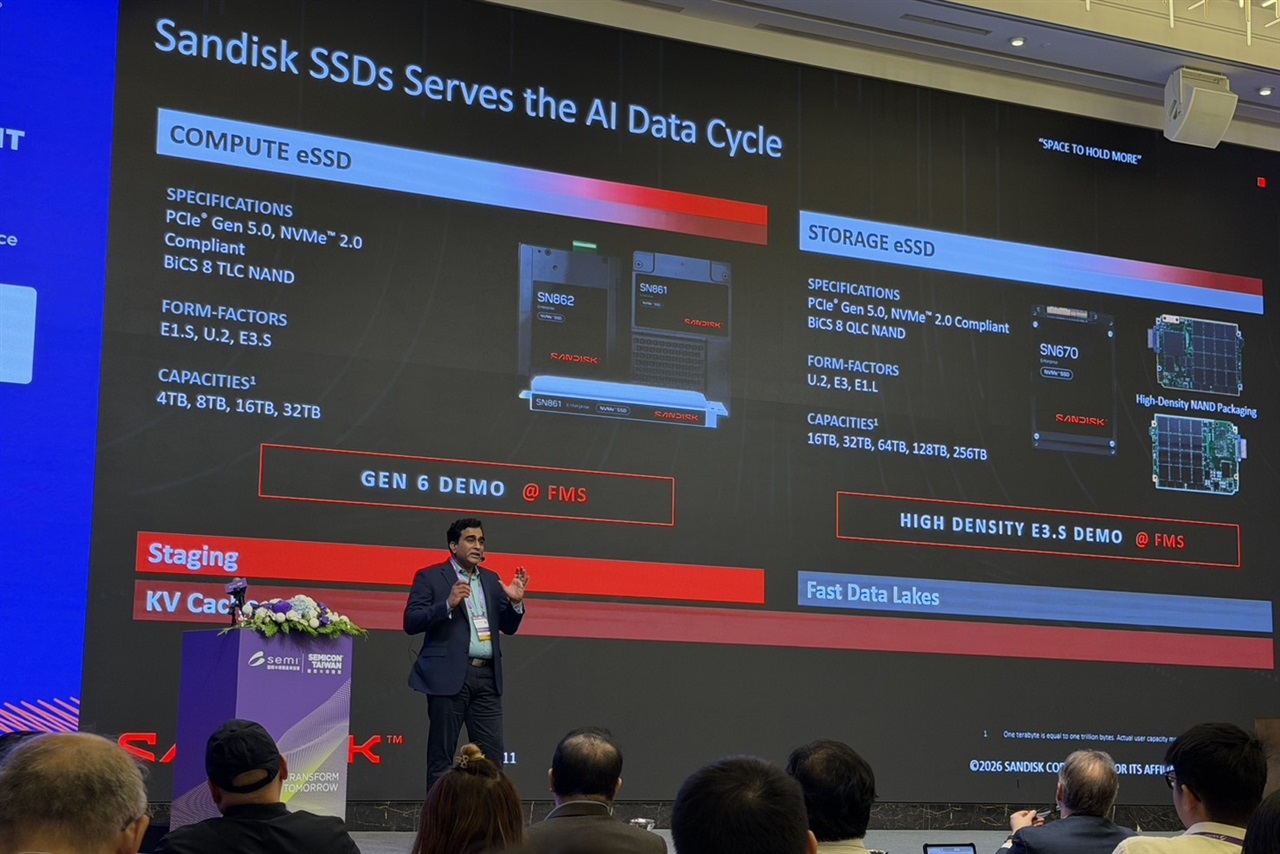
Sandiskによると、AIインフラ顧客がストレージ需要を過小評価した後、追加のNANDフラッシュを求めて戻ってきており、長期供給契約のパイプラインは今後10年末までの計画生産量を超過している。この単一ベンダーの発信は、それ以上の意味を持つ。ストレージは静かにAI構築における第二のボトルネックとなっており、GPUや高帯域幅メモリの後に続きながら、急速に逼迫している。
市場は演算能力に注目してきた。しかし、学習実行は膨大なチェックポイントデータを生成し、検索拡張推論は高速なローカルストレージに依存し、モデルに供給される生コーパスは拡大し続けている。購入者は最初のデータセンターをアクセラレータを中心に設計し、データ層が過小評価されていたことを発見した。供給契約パイプラインが計画キャパシティを上回っているという事実こそが真のニュースだ。これは、2023年の供給過剰暴落で痛手を受けたメモリメーカーが、ボリューム追求よりも設備投資規律を維持していることを示している。需要急増だけでなく、希少性がサプライヤーへの価格決定権を回復させている。NANDの価格上昇、リードタイムの長期化、そしてスポット購入から複数年契約へのシフトが予想され、これは前払いと割当確保が可能なハイパースケーラーに有利に働く。小規模クラウドやエンタープライズ購入者は、待機列から締め出されるリスクに直面している。
日本にとって、最も直接的なエクスポージャーは国内NANDメーカーであり、グローバルフラッシュ供給の中心拠点であるKioxiaを通じて顕在化する。構造的に逼迫した市場は、価格決定と長期契約における同社の立場を強化するが、同時にファブ投資ペースの戦略的重要性も高める。投資不足に陥れば、AI時代の割当を競合に譲ることになり、景気循環のピークに向けて過剰投資すれば、業界特有のブームとバストを繰り返すことになる。
日本のSIer、データセンター事業者、企業ITチームにとって、実務的なメッセージは調達リスクだ。ストレージのコストと入手可能性は、GPU発注後に追加される後付けではなく、AIインフラ計画における第一級の変数として扱われるべきである。日本の金融セクターや公共部門で高まる要件である、オンプレミスまたはソブリンAI環境を構築するチームは、リードタイムの長期化を最も痛感することになる。適切な対応は、ワークロードごとのストレージ需要を早期に予測し、展開前に割当を交渉し、複数年の供給条件を形式的なものではなく競争優位性として扱うことだ。
より広範なパターンとして、AI関連の希少性はスタックの下位に移行している。最初はGPU、次にHBM、今度はNAND、そしてその後は電力と冷却が続く。各ボトルネックは、部品表全体を事前に計画する購入者に報い、演算能力を管理する唯一の制約として扱う者にペナルティを科す。