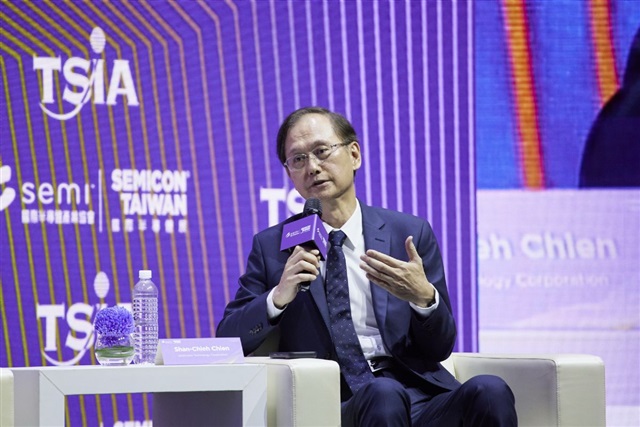
Unimicronの簡山傑会長がSemicon TaiwanでMediaTekに対する複数年の生産能力支援を示唆したことは、AIハードウェアのボトルネックが実際にどこにあるかを再定義するものだ。市場はGPUやHBMに注目するが、制約は静かにパッケージへと移行している。先端ロジックを搭載する多層ABF基板である。基板メーカーが3~5年の時間軸で語るとき、それは需要の可視性が業界の通常サイクルでの生産能力増強意欲を上回っていることを確認している。
世界的な意味合いとしては、基板供給がAIアクセラレータ生産のゲート要因となり、GPUウェハーだけではなくなるということだ。基板生産能力は資本集約的で立ち上げが遅く、少数のプレーヤーに支配されている。これにより既存企業に価格決定力が渡り、ハイパースケーラーやファブレス設計企業は複数年の割り当て契約を締結せざるを得なくなり、HBMが事前コミットされたのと同様の状況となる。買い手にとってリスクは非対称だ。基板不足は高価なシリコンを遊ばせる可能性があるため、調達チームは確実な枠を得るためにプレミアムを支払う。今週のBroadcomの慎重なガイダンスは有益な対比であり、AI設備投資サイクルが基板コミットメントが示唆するよりも変動が大きい可能性、そして2029年に向けた過剰建設が独自のダウンサイドを伴うことを示唆している。
日本にとって、これは明確に有利かつ戦略的に重要だ。IbidenとShinko ElectricはトップティアのABF基板、まさにAIロジックで逼迫しているセグメントの代表的企業である。持続的な不足は交渉力を強化し、高利益率のミックスを支え、両社が示唆している工場投資を正当化する。リスクは実行と集中だ。日本の拠点での歩留まり問題や災害はAIサプライチェーン全体に波及するため、これらの企業はシステム的に重要な存在となり、顧客の前払いと地政学的注目の両方を招く。
日本の企業やSIerにとって、二次的影響はコンポーネント自体よりも重要だ。アクセラレータ供給が2029年まで制約されプレミアム価格が続けば、オンプレミスのAI構築やGPU重視のデータセンタープロジェクトは長いリードタイムと変動コストに直面する。AIインフラについて顧客に助言するSIerは、モデル選択ではなくハードウェアの入手可能性を主要な計画制約として扱い、投機的な生産能力購入よりもクラウド消費と段階的展開を優先すべきだ。コンポーネントレベルの希少性が取締役会レベルの変数となりつつあり、今それをロードマップにモデル化する企業は後に予算の無駄を回避できる。