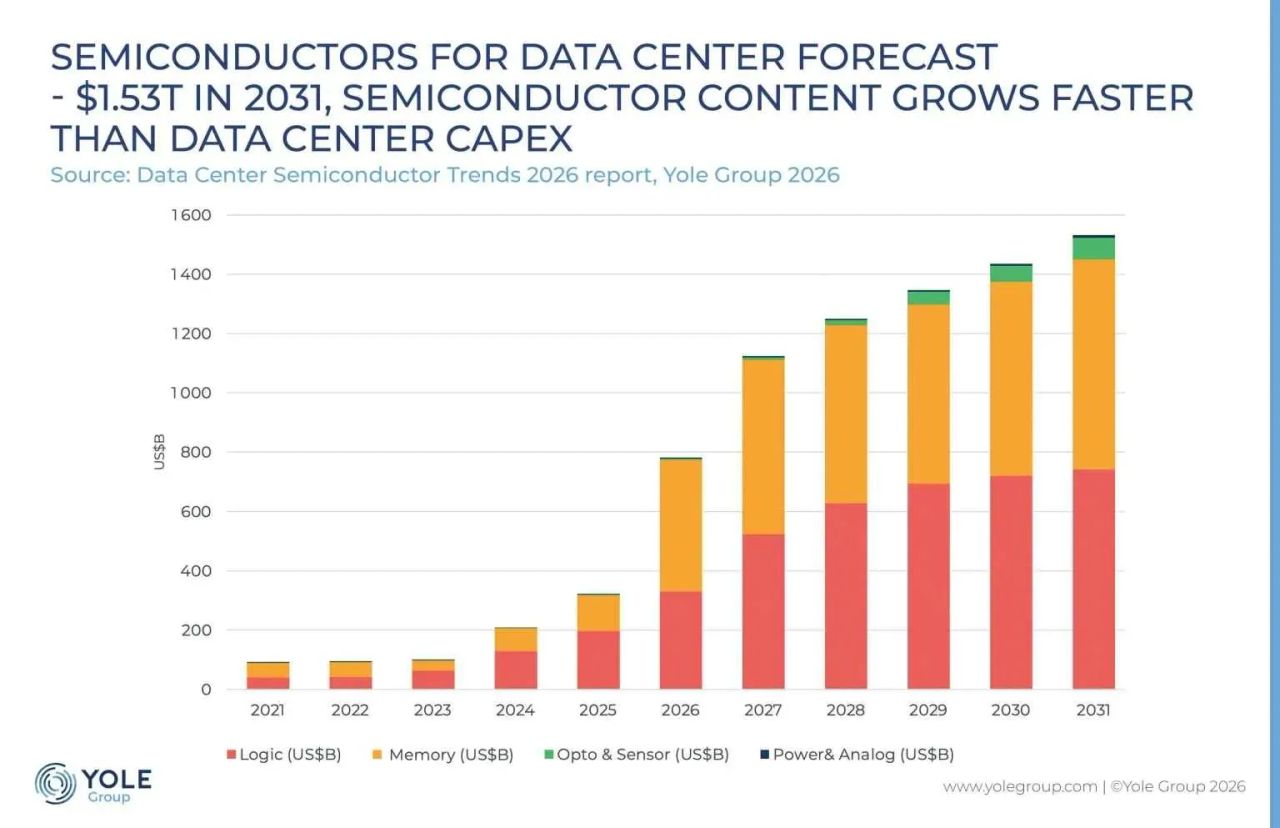
AIインフラにおける価値の単位は静かにスタック上位へと移動している。Yoleの枠組みは構造的な変化を捉えている:購入者はもはやチップ単位でパフォーマンスを値付けせず、カスタムASIC、HBM4スタック、先進パッケージング、インターコネクトが一つのシステムとして最適化されるラック単位で評価する。これにより、誰がマージンを獲得するかの序列が変わる。独自アクセラレータを設計するハイパースケーラーやAIラボは、汎用シリコンの機会を圧縮する一方で、統合、熱設計、メモリ帯域幅周辺の価値プールを拡大している。データセンター半導体市場が2031年までに1.5兆ドルへの道を歩んでいるとすれば、増分の大半は、多数のダイを一つのマシンのように機能させるサプライチェーンの部分に積み上がる。
グローバルな影響は二極化である。フロントエンドロジック製造は少数の最先端ファウンドリーにさらに集中するが、戦略的ボトルネックはパッケージング、高帯域メモリ、システムレベル組立へと移行する。電力と土地が制約要因となり、だからこそTCSのインド南部における約74億ドル規模のギガワット級プロジェクトのような施設が重要になる:希少資産は今やチップではなく、キャパシティである。先進パッケージングのスループットとエネルギーアクセスを支配する者が、最先端モデル展開のペースを形作る。
日本にとって、これは有利な再評価である。価値がラックに存在する時、最先端ロジック競争に勝つ必要はない。日本の供給企業は、パッケージング基板、フォトレジストと特殊材料、成膜・ダイシング装置、バックエンドテスト——まさにHBM4とチップレット統合が差別化要因となる中でシェアを獲得している層——で確固たる地位を占めている。Rapidusはさておき、永続的な優位性は、ダイのロゴが誰のものであれ、すべてのハイパースケーラーのASICに供給するエコシステムにある。
日本のSIerやエンタープライズITにとって、このシフトは調達ロジックを変える。コンピュートの購入は、チップSKUの交渉ではなく、統合済みラックの購入と電力容量の確保を意味するようになる。これは、サーバーボックスを販売する企業よりも、キャパシティを仲介し、液冷施設を設計し、複数年の電力契約を管理できるインテグレーターに有利に働く。国内開発チームは、AIコンピュートがラックレベルまたは地域キャパシティ契約として提供されることを想定すべきで、コスト計画はコアあたり価格ではなく、エネルギーと熱エンベロープへとシフトする。
日本にとってのリスクは受動性である。重要な材料とパッケージング工程を所有することで得られる影響力は、ラックを定義するラボとのシステムレベル共同設計パートナーシップに進出した場合にのみ発揮される。機会の窓はTCSがインドで活用しているものと同じだ:キャパシティ構築は今起きており、このサイクル中に確保されたサプライチェーンポジションが2031年までのマージンを決定する。