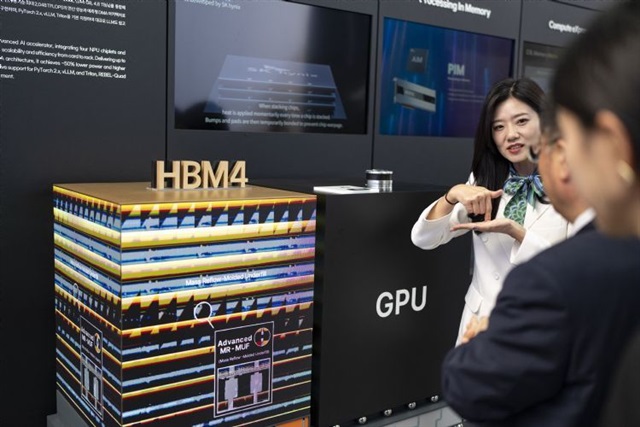
SK Hynixは、HBM4E世代以降のHBM基底ダイの追加製造元としてIntelを検討しており、TSMCへの依存を緩和する動きとなる。焦点となるのは、Intelが実際にコスト面で優位性を提供できるかどうかであり、初期の見立てではそうでない可能性が高い。
戦略的に重要な変化は、サプライヤー名ではなく部品そのものにある。基底ダイ——HBMスタックの最下層にあるロジック層で、I/Oを処理し、コントローラー機能をますます統合している——は、帯域幅要求の高まりとともに先端ファウンドリープロセスへ移行しつつある。これにより、メモリーメーカーは密かに最先端ファウンドリー顧客となり、基底ダイはAIアクセラレーター部品表の中に直接位置するボトルネックとなる。この層を制御する者が、Nvidia、AMD、ハイパースケーラーのカスタムシリコンロードマップを支えるHBMスタック全体に対する価格決定力を得る。
Intel Foundryにとって、SK Hynixのような基幹顧客を獲得することは切実に必要な実績となるが、価格は勝負すべき軸ではない。TSMCの優位性は、歩留まり成熟度、パッケージング近接性(CoWoS)、エコシステムの重力を通じて複合的に働く。Intelがコストで下回れない場合、その訴求点は供給保証と地理的分散となる——供給能力が逼迫するサイクルにおいては価値があるが、利益率で圧迫されているメモリーメーカーには説得しにくい。SK Hynixは大量移行ではなく選択的なデュアルソーシングを行うと予想される。
日本にとって、示唆されるのは買い手側ではなくサプライチェーン側である。日本のサプライヤーは、どのファウンドリーが勝利するかに関係なく、HBM経済の深部に位置している:先端パッケージング基板、EUV関連材料、成膜・エッチング装置、フォトレジスト化学。より断片化した基底ダイの状況は、認定すべきプロセスバリアントの増加を意味し——日本の材料・装置ベンダーにとってより多くの設計採用と収益をもたらす。これはまた、基底ダイが進化しつつあるロジック作業をまさに標的とする先端技術の野心を持つRapidusにとっても重要性を高める;多様化するメモリーセクターは、同社が最終的に獲得すべき顧客プロファイルそのものである。対照的に、Kioxiaは依然としてHBM競争の外にあり、直接的な恩恵はほとんど得られない。
日本企業やSIerにとって、実務的なシグナルは調達リスクである。HBM供給の集中は、あらゆるAIインフラ構築の内部に潜む隠れた依存関係である。基底ダイレベルでのマルチソーシングは、時間をかけてGPU供給を絞ってきた割当ボトルネックを緩和するはずだ——価格緩和が供給緩和より遅れて到来するとしても、オンプレミスAI能力を計画する企業やインテグレーターにとっては歓迎すべき安心材料である。