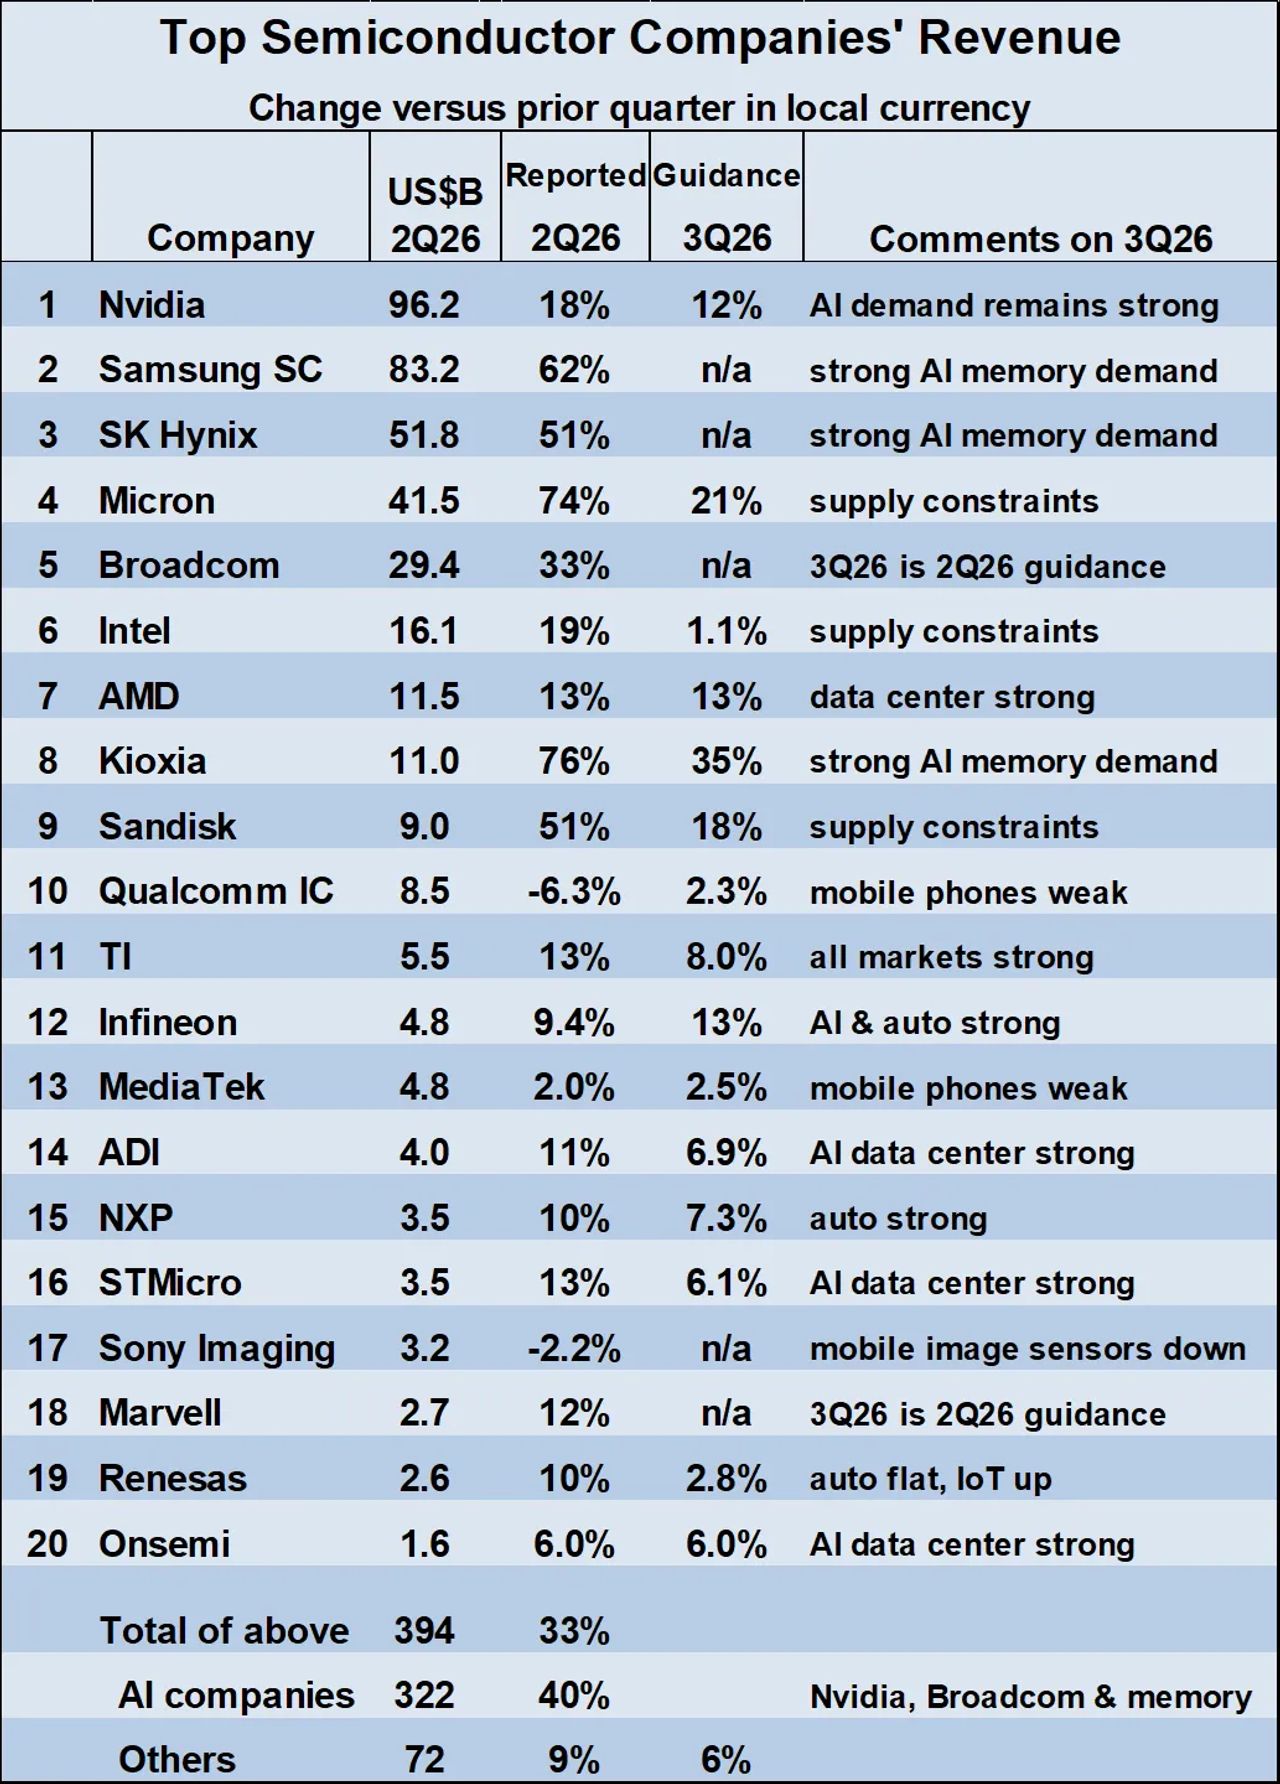
見出しの数字が、わずか1年で供給過剰から不足へと転換した市場の実態を物語っている。WSTSは2026年第2四半期の世界半導体市場を3680億ドルとし、前期比35%増としているが、その原動力はメモリーだ。戦略的に重要なのは成長率そのものではなく、その構成である。AIデータセンターの構築が高帯域幅・高密度メモリーを工場の増産能力を上回るペースで吸収しており、その波及効果が今や汎用DRAMにまで及んでいる。Googleが Android開発者にメモリー使用量の削減を呼びかけている時、メッセージは明確だ——供給逼迫はデータセンターから消費者向けデバイスへと広がっている。
グローバルに見ると、これは二極化した結果をもたらす。メモリーメーカーは厳しいダウンサイクルの後に価格決定力とマージンを取り戻す一方、その下流にいる全ての企業——スマートフォンOEM、PCベンダー、自動車・産業用エレクトロニクス——は部品表コストの上昇と供給割当リスクに直面する。調達チームは長期供給契約と前払いに回帰することが予想され、これは過去の供給不足で見られたのと同じ防衛的な戦略だ。このボトルネックはまた、先進メモリー生産能力を支配する少数の企業に交渉力を与え、既に集中している供給基盤の集中をさらに強化する。
日本にとって、この動向は両面性を持つ。供給面では、日本企業は多くのテクノロジー分野よりもこのサイクルに近い位置にいる——NANDにおけるKioxia、さらに世界の工場に供給する材料・装置ベンダーは、持続的なメモリー需要から直接恩恵を受ける立場にある。これは日本が真の構造的強みを保持している分野にとって本物の追い風だ。
需要面では、状況はより厳しい。メモリーを最終製品に組み込む日本のエレクトロニクス・自動車メーカーは、より高い投入コストを吸収することになり、円安がドル建てチップの輸入コストを増幅させる。企業ITもその影響を受けるだろう。サーバーのリフレッシュサイクル、オンプレミスAIインフラ、クラウド契約の更新——いずれも価格にメモリーコストが組み込まれている。
SIerと企業のIT計画担当者は、これを一時的な急騰ではなく予算編成のシグナルとして扱うべきだ。2024-25年の低価格時代に設計されたプロジェクトは再見積もりが必要かもしれず、ハードウェア中心の提案にはメモリーコストの変動を織り込むべきだ。実用的なヘッジ手段はアーキテクチャにある——メモリー効率的なアプリケーション設計、ワークロードの統合、そしてAIワークロードが本当にオンプレミスのGPU・メモリースタックを必要とするのか、それとも供給業者が割当リスクを吸収するマネージドクラウドに移行できるのかをより厳密に検討することだ。逼迫する市場において、規律ある容量計画は競争優位性となる。




