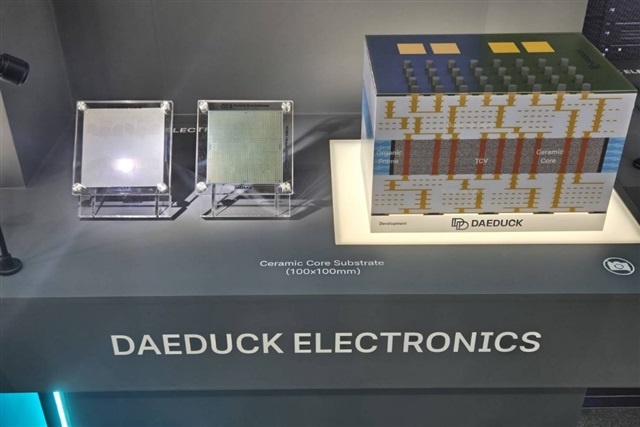
Daeduck Electronicsはセラミックコア基板を2029年の量産に向けて推進しており、最先端のAIチップが今や要求する大型パッケージ向けのガラスコアの対抗馬として位置づけている。この根底にある変化は、個別ベンダーのタイムラインよりも重要だ。アクセラレータパッケージがレチクル限界を大幅に超え、より多くのHBMを積層するにつれ、地味な基板が性能、歩留まり、コストにおける制約要因となっている。
現在のハイエンドパッケージングの主力である有機ABFコアは、これらの寸法では反りやたわみが生じ、集中的な熱の放散にも苦労する。これが真の材料の分岐点を開いた。Intel、Samsung、そしてSKCのAbsolics部門が推進するガラスコアは、寸法安定性と微細な相互接続ピッチを約束する。セラミックコアは優れた熱伝導性と剛性を提供するが、歴史的にはコストと加工の難題を抱えてきた。Daeduckの賭けは、最大規模のAIモジュールにおいては、熱管理が決定を支配するというものだ。経営幹部への戦略的示唆:基板の選択は、バックエンドのコモディティではなく、第一級のアーキテクチャ上の決定になりつつある。2029年という期限は、これらの認証サイクルがいかに長く続くかも示しており、収益が現れる何年も前にサプライヤー関係を固定化する。
ここで日本の立場が過小評価されている。先端基板とパッケージング材料のレイヤーは、日本企業が周縁ではなく中心に位置するAIスタックの数少ない部分の一つだ。IbidenとShinko Electric(現在JIC主導の再編に組み込まれている)は、Nvidiaクラスの部品が依存するハイエンドABF基板市場を事実上定義しており、ResonacとAjinomotoは重要なビルドアップ材料を支配し、AGCはガラスコア競争に直接関連する深いガラス専門知識を持ち込んでいる。韓国のセラミック分野への進出は脅威というより、基板カテゴリ全体が再発明されつつあることの兆候であり、材料科学の深みを持つ既存企業が最もそれを捉えるのに適している。
日本の半導体メーカー、そしてTSMC熊本とRapidusの建設にとってのメッセージは、基板とパッケージング戦略を、ウェハーファブに後付けされる事後的な要素ではなく、国家的なサプライチェーン資産として扱うことだ。SIer(システムインテグレーター)と企業IT購買担当者にとって、つながりは間接的だが現実的である。今後数年間のAIアクセラレータのコスト曲線と可用性は、トランジスタノードと同じくらい基板認証によって形作られる。2027年から2029年にかけての調達ロードマップと容量想定は、ガラスとセラミックの間に確定した勝者がいない、移行期半ばのパッケージングレイヤーを考慮すべきだ。