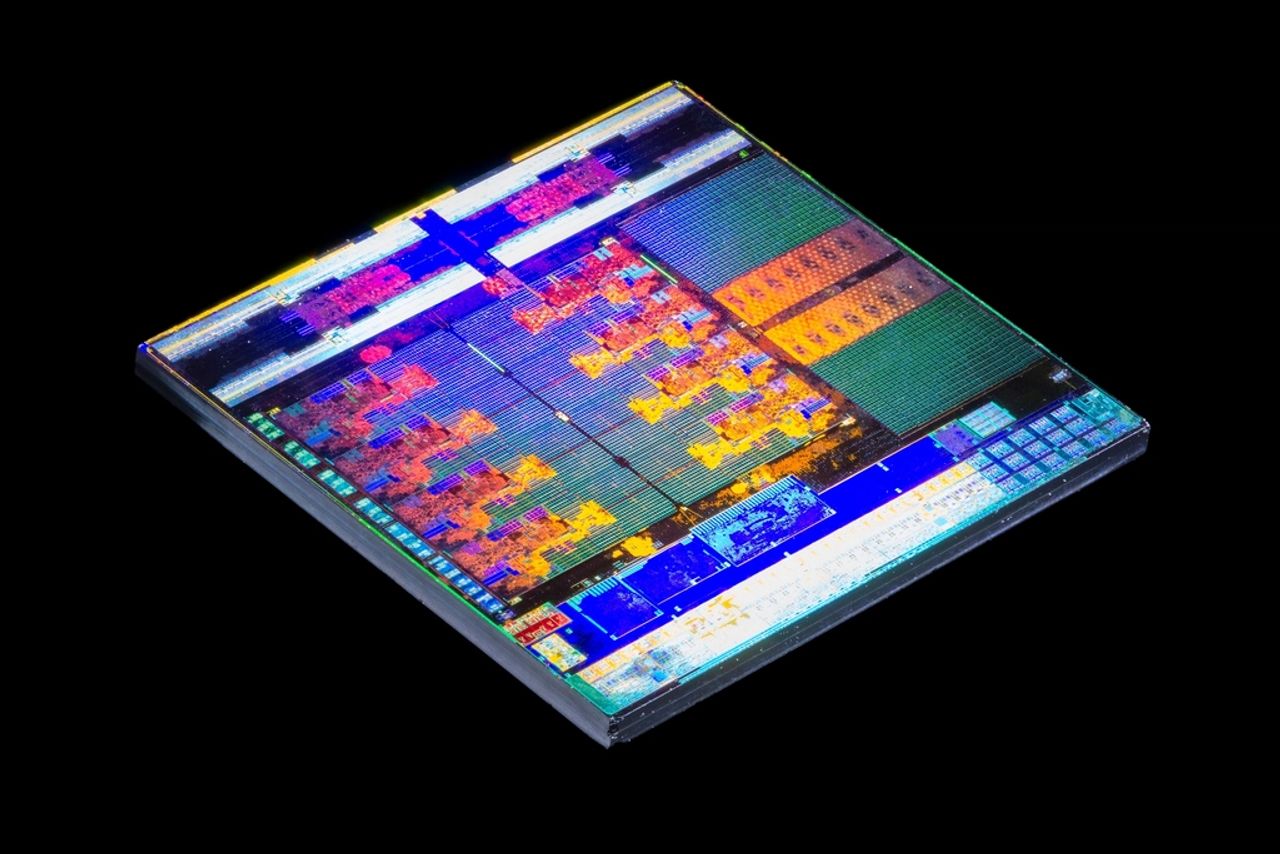
単一の取引セッションの動向よりも重要なのは、CXMTの資本調達が何を引き出すかである。この規模の資金力は、国内DRAMの新興企業を生産能力マシンに変え、メモリにおいて重要なのは生産能力という通貨だけだ。グローバル経営幹部への戦略的シグナルは、中国が今日DRAMを製造できるということではなく、明日にはコモディティノードを氾濫させるバランスシートを手に入れたということだ。
短期的な圧力は、CXMTが最も信頼性高く競合するレガシーDDR4と主流DDR5に及ぶ。Samsung、SK Hynix、Micronは過去2年間、AIアクセラレータ向け高帯域幅メモリへとファブ生産能力をシフトしてきた。それはコモディティマージンが薄いからだ。CXMTの拡大はその撤退を加速させる。既存企業はさらに多くのローエンドシェアを譲り、中国がまだ1世代か2世代遅れているHBMに集中するだろう。構造的に軟調な価格設定が底辺で続き、トップでは持続的な希少性とプレミアムマージンが維持される二極化市場を予想すべきだ。
その二極化こそが機会である。NvidiaとAMDのロードマップに紐づくHBMは少なくとも2027年まで供給制約が続き、コモディティDRAMがデフレ化してもSK HynixとMicronの価格決定力を保護する。投資家はメモリを単一の循環的資産クラスとして扱うのをやめ、HBMフランチャイズをコモディティ事業とは別に価格評価すべきだ。
リスクはサプライチェーンにある。CXMTのスケーリングは、国内で完全に調達できない堆積およびエッチングツールに依存しており、ASML、Applied Materials、Lam Research、Tokyo Electronを地政学的照準の中に留めている。米国または同盟国による追加的な輸出規制には、より厳しい報復計算が伴い、装置ベンダーは供給を禁止される可能性のある需要に直面する。
推奨アクション:ハイパースケーラーとOEMは、コモディティコストヘッジと交渉レバレッジを獲得するため今すぐCXMT部品を認定すべきだが、一方でAI重要なHBM調達を単一地域エクスポージャーから隔離すべきだ。装置メーカーは中国売上の急落をモデル化し、HBMパッケージングおよび先端ノードツーリングへの多様化を図るべきだ。メモリサイクルは、もう一つのブーム・バスト参加者ではなく、恒久的な構造的プレーヤーを獲得したのだ。