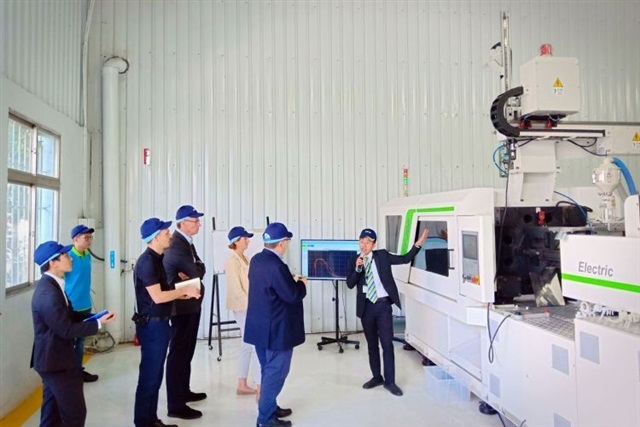
FSは、2026年末までに高級MLPC積層固体コンデンサーの試験生産と出荷を計画しており、プラスチック射出成形機からAIおよびGPUサプライチェーン向けの受動部品へと事業を拡張する。
ここでの戦略的シグナルは、一企業の多角化以上の意味を持つ。受動部品――コンデンサー、インダクター、抵抗器――は、あらゆるサーバーボードの地味な配管であり、AIアクセラレーターはそれらを非常に大量に必要とする。単一のハイエンドGPUベースボードには、H100およびB200クラスのシリコンが要求する激しい電力過渡現象を平滑化するために数千個のコンデンサーが搭載されることがある。これにより、コモディティがボトルネックに変わり、ボトルネックは参入者を引き寄せる。射出成形を中核事業とする企業が、十分な利益と需要の確実性を見出してコンデンサー生産ラインを構築するとき、それはAIハードウェアサイクルが、誰もが注視するウェハー工場だけでなく、スタックのあらゆる隣接層に資本を引き込んでいることを物語っている。
既存企業にとってのグローバルなリスクは、突然の崩壊ではなく、特殊で高付加価値な領域での緩やかな浸食である。新規キャパシティがリーダーを一夜にして駆逐することは稀である――サーバーグレード部品の認定サイクルは長く、顧客は保守的だ。しかし、信頼できるセカンドソースが増えるたびに価格決定力は弱まり、ハイパースケーラーやODMは2021年の供給不足の傷跡を経て切望するマルチベンダーのレバレッジを得る。
日本にとって、これは王冠の宝石に直撃する。Murata、TDK、Taiyo Yudenは総合的に世界のハイエンドMLCCおよび受動部品供給の要であり、その優位性は日本の貿易力と価格規律の静かで持続的な源泉となってきた。2026年にAIに焦点を当てた新規参入者がその地位を脅かすわけではないが、進行方向を示している。バイヤーは地理的およびサプライヤーの多様化を望んでおり、台湾につながるAIサプライチェーンは彼らが資金を投入する自然な場所である。日本のリーダー企業は、これをピラミッドの頂点――複製が最も困難な超小型化・高容量部品――を守るための圧力と読むべきであり、挑戦者が最初に群がる中級品ではない。
日本のSIerおよびエンタープライズハードウェアバイヤーにとって、実務的な教訓は製造ではなく調達である。オンプレミスAIクラスターを構築する企業、またはサーバー契約を交渉する企業は、2026-2027年の計画において受動部品調達を後回しにせず、実際のサプライチェーン変数として扱い、GPUやHBMに対して既に行っているように、ベンダーにリードタイムとマルチソース保証を求めるべきである。AI電力負荷下で静かに故障する部品こそ、デューデリジェンスの価値がある。