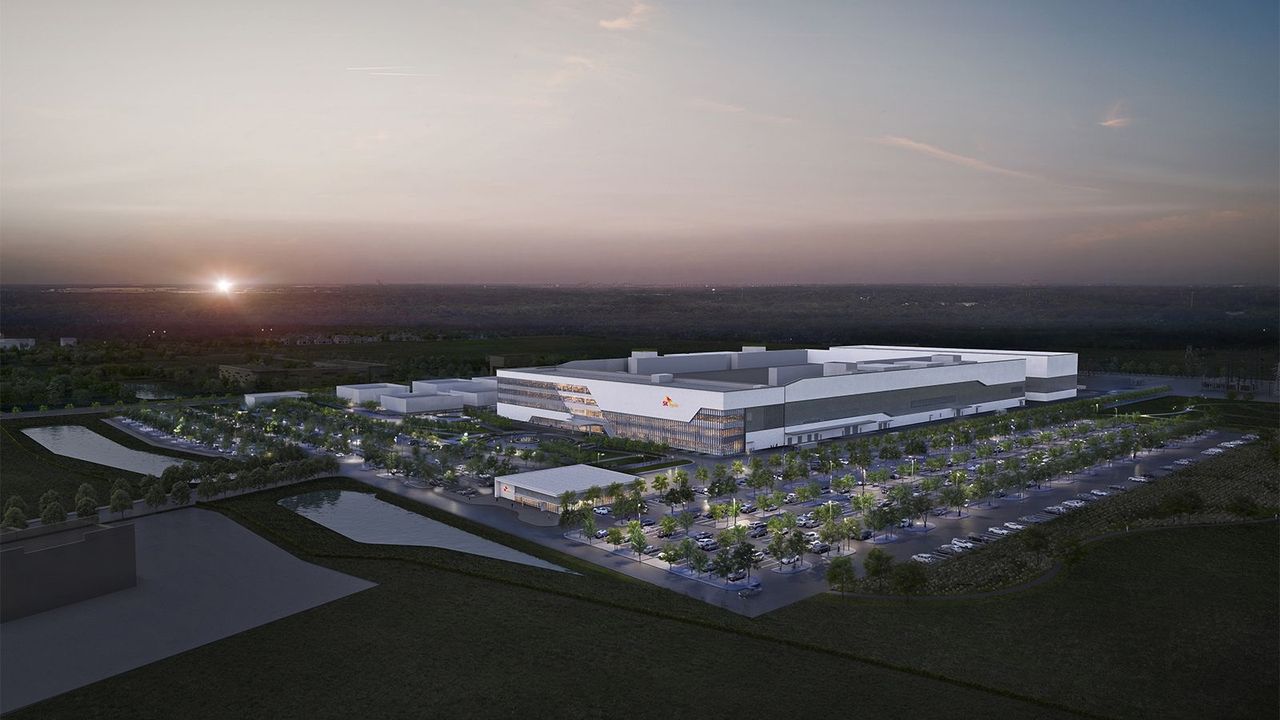
SK hynixは、傘下のストレージ部門Solidigmの株式公開計画を撤回し、代わりに米国内に3D NAND工場を建設すると発表した。半導体株式の市況低迷を理由に挙げている。
この決定は、現在のメモリ事業におけるレバレッジがどこにあるかを物語っている。IPOであれば現金と評価額が明らかになったはずだが、国内工場はSolidigmをハイパースケーラーやAIインフラ購入者が求める物理的なサプライチェーンに組み込む。資本市場が半導体株を売り込み、AI関連債務への投資家の懐疑が強まる中、この市況で上場すれば低い評価額を記録しただろう。一方、国内生産能力の保有は、価格決定力、関税からの保護、そして米国顧客が地理的に安全な供給を求める中での交渉力を確保する。SK hynixはすでにAIアクセラレータ向けHBMに最良のリソースを振り向けており、エンタープライズSSDはこれらのGPUにデータを供給する地味だが不可欠な層である。米国のNAND拠点は、この層を需要の近くに保つ。
この動きはメモリ統合の物語も再定義する。吸収した旧IntelのNAND部門を財務的に切り離すのではなく、SK hynixは戦略資産として倍賭けしている。これは、生産を現地化するか、アジアのコスト構造に賭け続けるかを検討している他のすべてのNANDサプライヤーにとって競争のハードルを引き上げる。
日本にとって、最も鋭い影響はKioxiaに及ぶ。日本の主力NANDメーカーであるKioxiaは、ライバルが米国への資本投下を約束する中、自らは不安定な株式市場のセンチメントを乗り越えなければならない。この現地化に対応する決定は、NANDサイクルですでに逼迫しているバランスシートに負担をかけるだろう。しかし、日本の半導体装置・材料ベンダーは、新規グリーンフィールド工場から恩恵を受ける立場にある。NAND建設には成膜、エッチング、検査ツールが必要であり、これらの分野で日本のサプライヤーは強固な地位を持つからだ。
AIデータプラットフォームを設計する日本の企業やSIerにとって、米国拠点のNAND供給源は調達計算を変える。米国に拠点を持つ顧客やデータ主権要件を持つクライアントは国内生産されたストレージを好む可能性があり、インテグレーターはNANDを国境のないコモディティとして扱うのではなく、二地域供給前提でのモデリングを始めるべきだ。日本のIT購買担当者への静かな教訓:ストレージは仕様書の項目ではなく、地政学的な予算項目になりつつある。