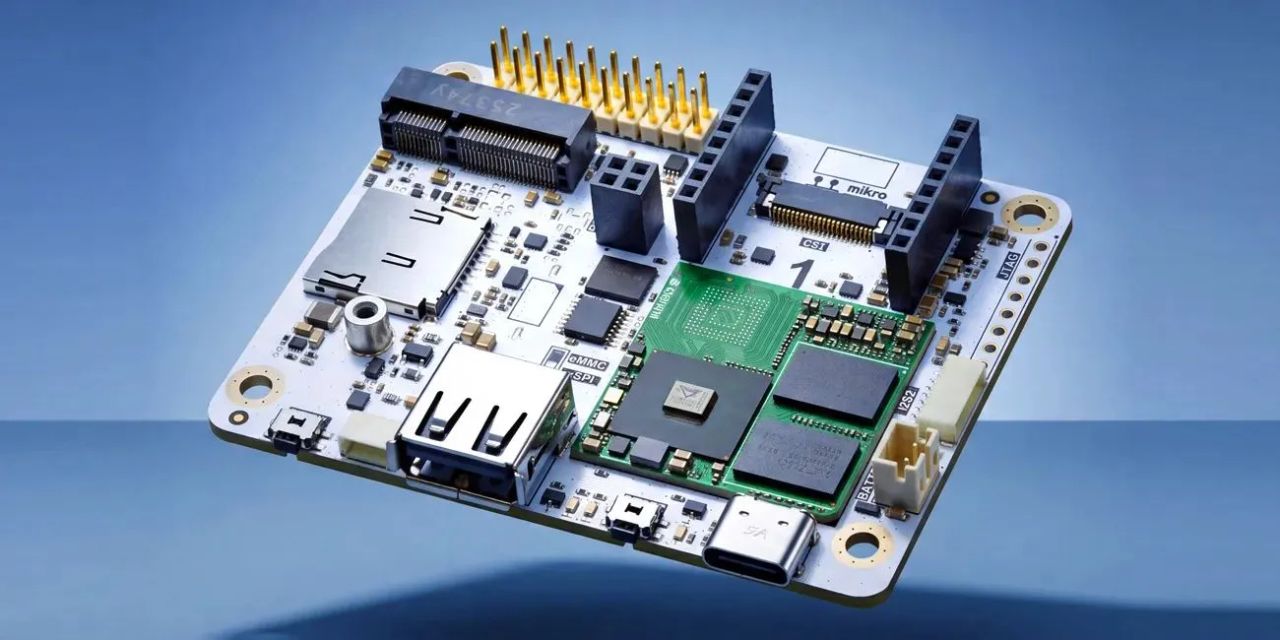
今週最も読まれた半導体関連記事は、一つのテーマを中心に集約される。GoogleとSynapticsによるAI対応マイクロコントローラー(xMCU)への進出、GPUやカスタムASICを上回るペースで伸びるデータセンターCPU需要、MicrosoftによるNscaleの英国データセンタープロジェクトからの撤退、NVHBM向けベースダイへの関心の高まり、そして新たなQualcommのレイオフである。
これらを総合すると、2年間のGPU優先支出を経て市場が再調整している兆候が見て取れる。xMCUカテゴリーが重要なのは、軽量推論をデバイスエッジに移行させるためだ。そこでは消費電力とコストの上限が厳しく、シリコンの出荷量は膨大である。データセンターにおけるCPU需要が本当にアクセラレーターを上回っているのであれば、GPUが負けているのではなく、むしろ脇役であるホストCPU、メモリ、そしてスタックを繋ぎ合わせるHBMベースダイこそが、増分予算と利益率が集中する場所だということだ。Microsoftが特定の建設計画を縮小したことも同じ点を裏付けている。ハイパースケーラーはAIを放棄しているのではなく、いつどこに容量を配置するかについて選別的になっているのだ。
投資家にとってのリスクは集中である。Qualcommの人員削減とデータセンター投資への精査は、潤沢な資本を持つプレーヤーでさえも事業を絞り込んでいることを示している。資本は注目を集めるアクセラレーター購入から、AIワークロードを実際に収益性高く運用できるかを決定する、より静かなスタック層であるメモリ、パッケージング、エッジコントローラーへと移動している。
日本にとって、これは追いつきではなく真の強みを活かす展開である。エッジマイクロコントローラーと車載グレードシリコンは国内の専門分野であり、日本のMCUおよびセンサーサプライヤーは、使用可能なオンデバイスAIツールを十分な速さで追加できれば、xMCUの波に乗る位置にいる。メモリとパッケージングにおいては、HBM関連コンポーネントと先端材料を扱う日本のプレーヤーは、ベースダイとスタッキングが争われる利益プールとなれば直接恩恵を受ける。注意点はソフトウェアだ。エッジAIの価値はSDKとモデル展開ツールチェーンにますます存在するようになっており、これはハードウェア主導の日本ベンダーにとって歴史的に弱点であった。
日本のSIerや企業開発チームにとって、実務的なシグナルはアーキテクチャである。より選別的なハイパースケーラーの設備投資とCPU復権は、計画において無制限に安価なGPU容量があると想定することに反対する論拠となる。チームはエッジデバイスとより軽量でCPU重視のクラウド層の間で推論を分割するAIシステムを設計し、生のアクセラレーターアクセスではなくメモリと展開コストを、次の調達サイクルにおける制約条件として扱うべきである。