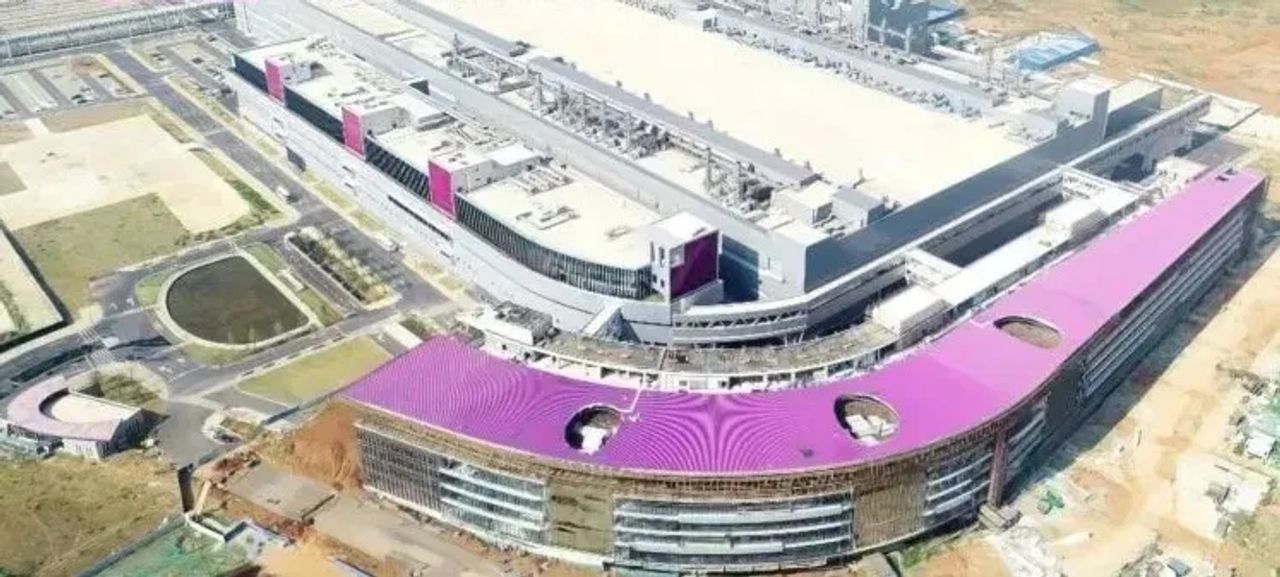
Yangtze Memoryは、49億ドルの調達を目指していた上海上場計画を保留した。中国のメモリ自給体制の要となるはずの企業にとって、この撤退のタイミングは表面的な数字以上に多くを語っている。
グローバルな見方としては、リソグラフィだけでなく資本も、今や中国の半導体野心における制約要因となっている。米国の輸出規制によりYMTCは最先端装置から締め出され、海外資本市場へのアクセスも不透明になったため、国内での資金調達がそのギャップを埋めるはずだった。それを延期したということは、評価期待が軟調なNAND価格サイクルと衝突したか、規制・開示面の精査が上場の窓を魅力的でなくしたかのいずれかを示唆している。いずれにせよ、資金調達の遅延は生産能力拡大を減速させる。これが重要なのは、YMTCの積極的な3D NANDロードマップがメモリ市場を覆う供給過剰懸念の主要な源泉だったからだ。資金調達の停滞は、今後数四半期にわたる既存NANDメーカーの価格規律にとって静かに強気材料となる。
これはまた二極化テーゼを補強する。中国は調達優遇に守られた国内市場向けに並行メモリサプライチェーンの構築を続けるが、輸出規制対象の装置がそのチェーンの密度曲線をどれだけ速く登れるかに上限を設ける。投資家は中国のメモリ生産能力を、差し迫った洪水というより持続的な構造的オーバーハングとして扱うべきだ。
日本にとって、その影響は具体的だ。Kioxiaは自社の上場を果たしたばかりだが、NANDでYMTCと直接競合しており、中国の生産能力増強の減速は日本および同盟国サプライヤーにとってより健全な価格環境を支える。より鋭い影響は装置・材料ベンダーにある。東京拠点の装置・化学メーカーは成長エンジンとして中国のファブ建設に販売してきたが、資本制約を受けたYMTCは最大の地域顧客の一つからの受注が軟化し不安定になることを意味する。中国需要に依存して緩やかな広範サイクルを相殺してきた日本企業は、より慎重なケースをモデル化すべきだ。
日本企業とそれらにサービスを提供するSIerにとって、二次的効果はサプライチェーン計画だ。NANDはデータセンターSSDから産業用エッジストレージまであらゆるものに使われ、調達チームは2年間、不足と地政学的混乱の両方に対してヘッジしてきた。YMTCの拡張遅延は破壊的な価格崩壊の可能性を減らすが、サプライヤー多様化と同盟国調達の戦略的根拠は損なわれない。賢明な姿勢は変わらない——メモリは地政学的に争われる投入材であり続けると想定し、複数年のインフラ予算にそのリスクを織り込むことだ。