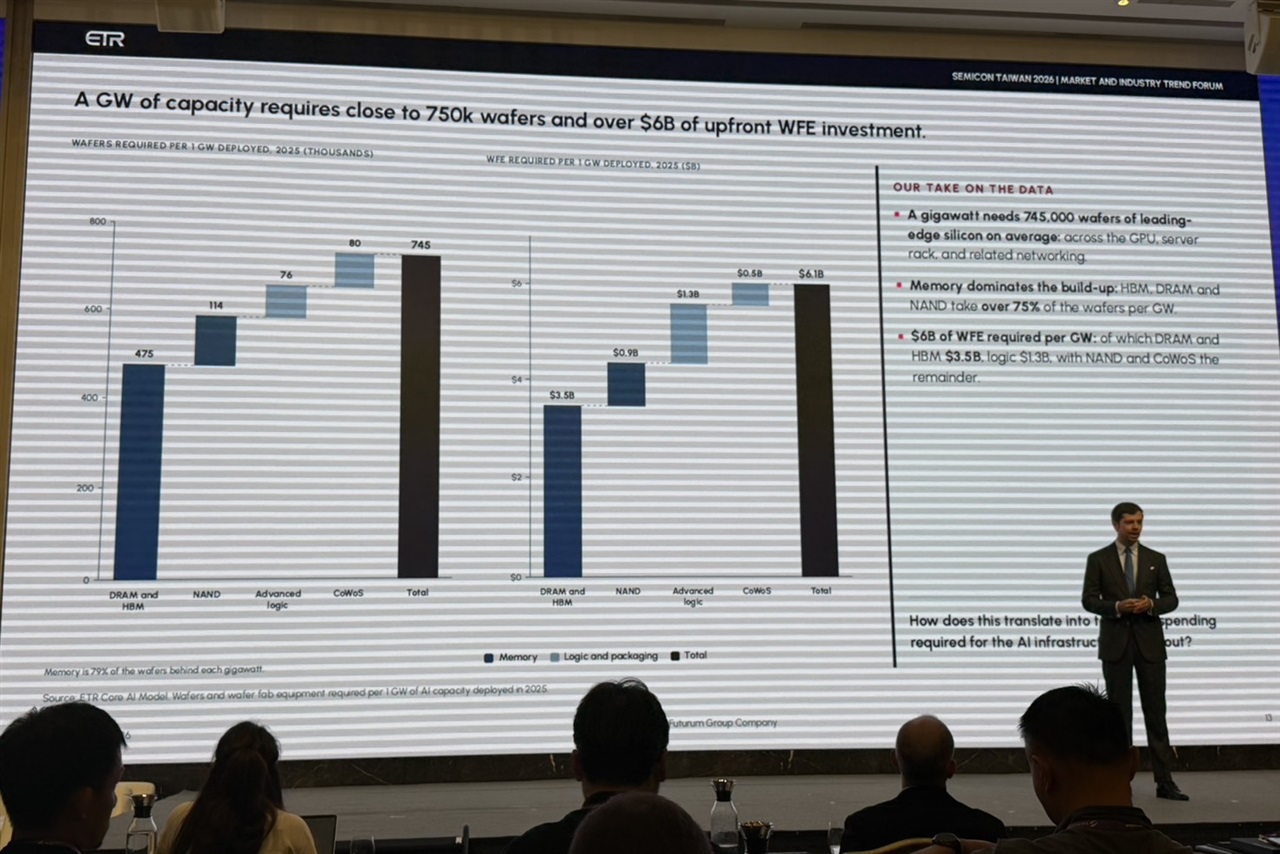
Futurum Groupによると、世界のウェーハファブ装置支出は、データセンター需要による先端ロジック、高帯域幅メモリ、DRAM、先端パッケージング能力への投資に牽引され、2030年までに約2700億ドルに達する可能性がある。
より興味深いシグナルは見出しの数字ではなく、資金の流れる方向だ。WFE支出は歴史的にスマートフォンとPCのサイクルを追ってきた。今回の予測は構造的な断絶を反映している。需要曲線は今やギガワット規模のAIインフラに固定されている。単一の事業者が1ギガワットの施設に数十億ドルを投じると、装置ベンダーへと波及する受注残は四半期単位ではなく年単位で測られる。これにより装置メーカーの可視性は長くなるが、リスクも集中する。フロンティアモデルの建設を前提に計画された能力は、推論とトレーニング需要が複利的に増え続けるという仮定と同じだけしか持続しない。モデル効率の向上や資金調達の減速がデータセンター設備投資を冷やせば、先端ノードとHBMツールの受注が最初に影響を受ける。
重心はファブ内部へも移動している。先端パッケージングとHBMスタッキングがリソグラフィー単独ではなく真のボトルネックになりつつある。これにより装置構成はボンディング、検査、テスト、熱管理ツールへと再配分される。これらは従来のフロントエンド系企業とは異なる既存リーダーが支配するセグメントだ。2030年の供給をモデル化する経営陣は、ウェーハ開始枚数ではなくパッケージング能力を制約条件として扱うべきだ。
日本にとって、これは真の構造的強みを活かす稀な追い風だ。日本のサプライヤーは、まさにこのサイクルが有利とするニッチ分野で圧倒的な地位を占めている。洗浄、塗布/現像、テスト・ハンドリング、ダイシング・研削、マスク検査などだ。パッケージングとメモリテストの集約度が上がるにつれ、各ファブの予算のより多くが、日本が存在感を持たないEUVスキャナーなどの分野ではなく、日本が支配するカテゴリーに流れる。Tokyo Electron、Advantest、Screen、Disco、Lasertecなどの企業は、パッケージング・テスト分野の上昇から不釣り合いなシェアを獲得する立場にあり、日本の材料と精密部品基盤がその優位性を増幅する。
日本企業にとっての注意点は集中リスクだ。この上昇は少数のハイパースケーラーとファウンドリーの買い手に密接に結びついているため、需要は強力だが変動が大きい。国内SIerとエンタープライズITにとって、二次的効果は装置貿易よりも関連性が高い。AIコンピューティング能力が世界的に拡大するにつれ、日本のデジタルトランスフォーメーションの制約は、チップの入手可能性から電力、冷却、そしてそれを運用可能にするために必要な希少なエンジニアリング人材へとシフトする。GPU調達だけを中心に計画することは、2030年の真のボトルネックがどこにあるかを読み誤ることになる。




