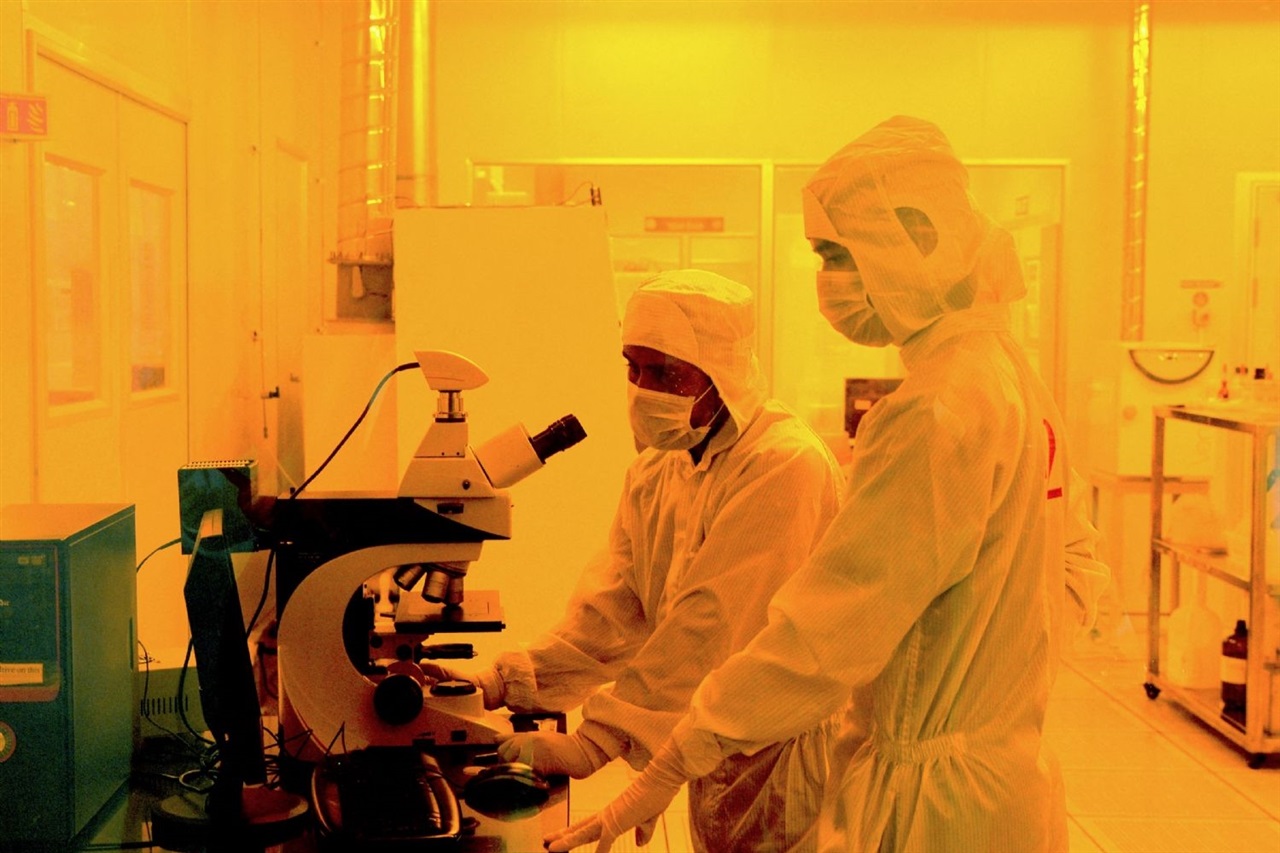
ASMLは20〜30名のエンジニアという意図的に小規模な体制でインドに拠点を設け、それ以上の規模拡大はTata ElectronicsがDholeraでインド初の12インチウェーハファブをスケジュール通り立ち上げられるかどうかに懸かっていると明言した。この姿勢は人員数以上に重要な意味を持つ。最先端リソグラフィの唯一の供給元である同社は、政治的な熱意に対して資本を投下することはない。実証されたファブの準備態勢に対して投下するのだ。拡大計画を単一の納入マイルストーンに紐付けることで、ASMLは実質的にインド政府に対し、補助金や式典が同社の装置への需要を生み出すわけではなく、実際に稼働するシリコンこそが需要を生むと告げている。
これがインドの半導体構想の根底にある静かな規律である。Tata Consultancy Servicesによるギガワット級のAIデータセンターと国内ファブ推進は完成されたエコシステムの外観を呈しているが、装置層こそが正直な成績表である。ASMLの存在は条件付きオプションであり、コミットメントではない。Dholeraが遅延すれば――そして新設ファブは日常的に遅延する――装置の立ち上げ、フィールドサービス網、トレーニングパイプラインのすべてがそれに伴って停滞する。グローバルバイヤーにとっての要点は、インドは成熟・後工程キャパシティの中期的な分散先としては信頼できるが、最先端ノードにおいてTaiwan、Korea、Japanの短期的代替にはならないということだ。
日本にとって、この戦略的解釈は単純な競争以上に鋭い。日本は装置集約型の復興の途上にある。TSMCの熊本ライン、北海道のRapidus、そしてインドが迅速に複製できない高密度な材料・ツールサプライベースがそれだ。ASMLの慎重なインド参入は実際には日本の地位を強化している――同じツールベンダー、同じ希少なプロセスエンジニア、同じサービス能力は同時に二箇所に存在できない。日本の材料、フォトレジスト、精密部品サプライヤーは、インドを脅威としてではなく将来の追加顧客として扱い、それに応じた価格設定をすべきである。
日本にとってのリスクは製造ではなく人材と統合にある。インドがファブを建設するにつれ、日本のSIerやRPA中心のオペレーションチームが歴史的に国内顧客に提供してきたシステムインテグレーション、MES、ファクトリーオートメーション業務が必要になる。スマートファクトリー統合、装置データプラットフォーム、歩留まり分析ツールを輸出可能な製品としてパッケージ化できる企業には真の機会がある。レガシーなオンプレミス、労働集約型の提供に固執する企業は、その新設ファブ業務がより機敏なグローバルインテグレーターに流れるのを見守ることになるだろう。日本の優位性は現実だが、それは実行の深さにおける優位性であり、国内産業がアジアの新ファブを他人事として扱えば、その優位性は侵食される。