データセンター冷却をめぐる業界の語り口は、「液体をGPUへ」という一つの物語に収斂してしまっている。この枠組みは有用だが不完全だ。ダイレクト・トゥ・チップ方式のコールドプレートや浸漬冷却タンクは、ROIが明確な最高ワット数のシリコンを中心に設計されている。しかし、それが解決しないのはローカルな熱の長い裾野——電圧レギュレーター、光モジュール、メモリ、そして高密度ラックが液冷のために密閉されると空気が届かなくなるポケットで熱を持つエッジセンサーなどだ。これらの部品を「サーマル・オーファン」と呼ぶのは鋭いポジショニングである。冷却をラックレベルの配管問題から、配管がそもそも対処するよう設計されていなかったコンポーネントレベルの気流問題として再定義するからだ。
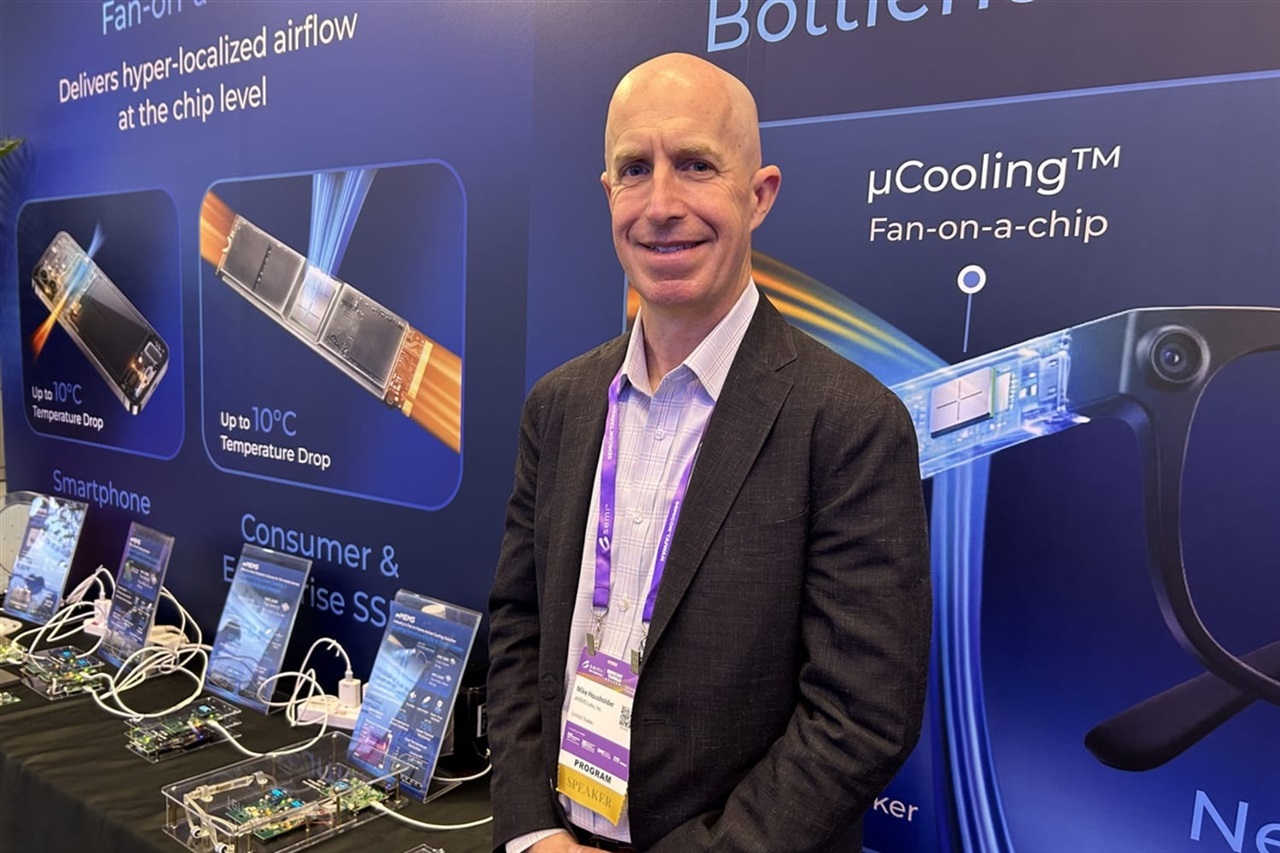
戦略的な読み解きとしては、サーマルマネジメントは一つの手法に収束するのではなく、レイヤーとして細分化しつつあるということだ。液体が主たる熱負荷を担い、固体素子およびマイクロメカニカルな送風機がスポット負荷を担う。この仮説が正しければ、勝者は最大の冷却ループを販売するベンダーではなく、インターフェース・ポイントを押さえるプレイヤーだ——4万ドルのアクセラレーターの信頼性が、2ドルのレギュレーターが仕様内に収まり続けることに静かに依存している、ミリメートル単位の領域である。2027年のスマートフォンやスマートグラスへの展開はさらに示唆に富む:コンシューマー向けシリコンとオンデバイスAIがファンレスの筐体で熱の限界を押し上げるにつれ、同じマイクロ冷却の基本技術がサーバーだけでなくモバイルの文脈でも活きる。コンポーネント熱管理はプラットフォームカテゴリになりつつある。
日本にとって、これは真の強みを持つ領域に正面から当たる話だ。日本のサプライヤーは熱材料および精密部品のスタック——界面材料、熱拡散基板、マイクロ加工部品——の大部分で支配的な地位を占めており、この変化は米国のハイパースケーラーがペースを設定しているシステム配管レイヤーではなく、まさにその専門性を評価する方向に働く。リスクは、日本企業が海外の冷却アーキテクチャに対するコンポーネント下請けにとどまり、設計の主導権とロードマップがオフショアに置かれたまま薄いマージンしか得られないことだ。
日本のSIerおよびデータセンター建設業者にとっての実務的な含意は、「液冷対応」を設計のエンドポイントにしてはならないということだ。国内のAIデータセンター容量が拡大するにつれ、コールドプレートのみを前提に書かれた調達・熱設計仕様は、孤立した冷却ゾーンに信頼性のギャップを生む——ミッションクリティカルなエンタープライズ展開においてこそ、障害率とメンテナンスコストが上昇するリスクがある。今のうちにハイブリッドな熱管理の能力を構築し、スポット冷却をファーストクラスの設計要件として扱うSIerは、建設コストだけで競う以外に、稼働率とトータルコストで差別化できる。デバイス側のチームにとっては、2027年のモバイルという視点がコンポーネントの熱設計ロードマップを早期に注視すべきシグナルとなる。薄い筐体でオンデバイスAI機能が物理的に出荷可能かどうかを左右するからだ。