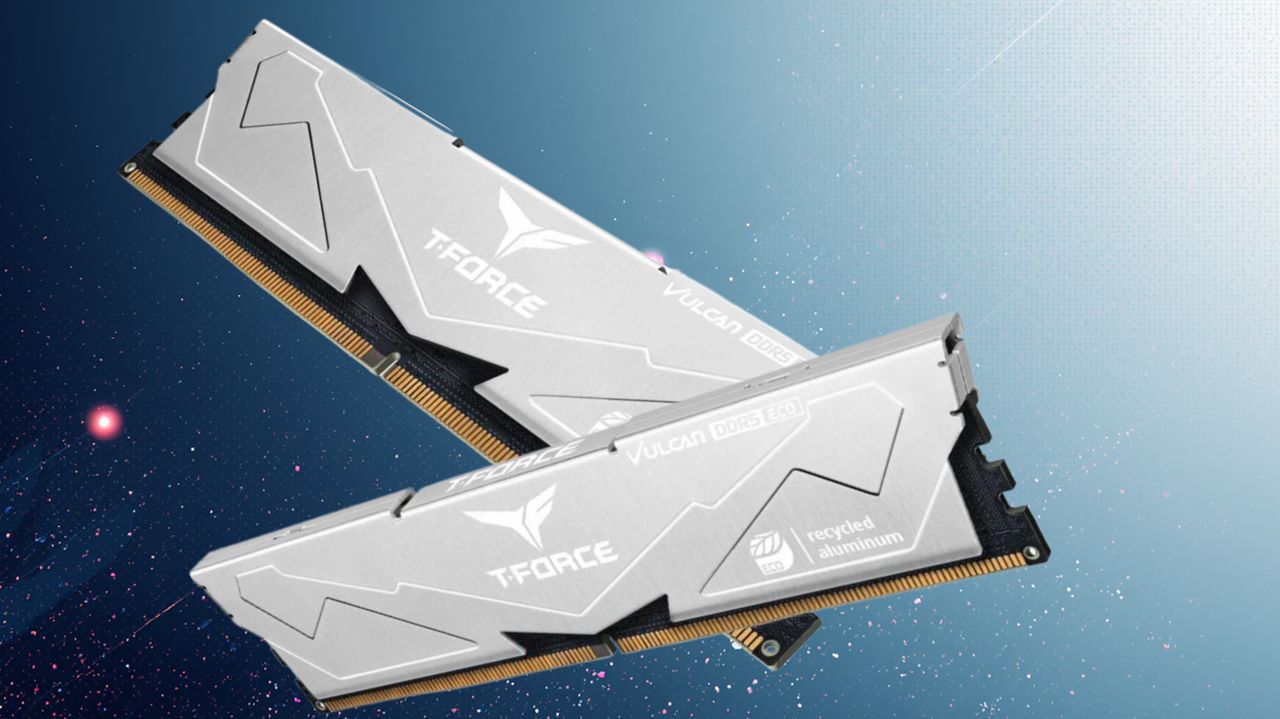
事実そのものは小さい。Team GroupのDDR5-6400 32GBキットがプロモコード適用で405ドルまで値下がりし、現在流通している高速キットの中では比較的安価な部類に入る。しかし、そこに示されるシグナルは大きい。32GBに405ドルを払って「お得」と感じさせる相場になったということは、基準点がすでに動いているのだ。そしてその基準点を動かしたのは、AIがメモリのサプライチェーンを上流から侵食していることにほかならない。
DRAMメーカー各社は、AIデータセンター向け需要家がプレミアムを支払い長期契約を結ぶHBMおよび高密度サーバーDIMMへとウエハー生産能力を振り向けている。その結果、コンシューマー向けおよびメインストリーム向けのDDR5は残余供給に追いやられ、残余供給こそが最初に価格が跳ね上がる領域となる。こうして二層構造の市場が生まれた。ハイパースケーラーは数年先の生産能力を確保し、下流のすべての買い手がボラティリティを丸ごと引き受ける構図だ。ファブの設備転換とHBM優先化は四半期単位の意思決定であり、スポット市場の調整ではない。したがって、価格の高止まりは次の増産サイクルに入っても急速には修正されないと見ておくべきだ。
購買側にとって、これは調達の考え方を根本から変える。メモリはもはや先送りできるコモディティではなく、AI主導の供給不足にさらされた予算項目だ。PCを自作するユーザーも、ワークステーションを購入する企業も、オンプレミスのサーバー更新を検討する担当者も、いずれもフロンティアモデルの学習クラスターと同じシリコンを間接的に奪い合う立場に置かれている。
日本市場における影響は具体的だ。PCやサーバーの組み立てメーカー、そして企業顧客向けにハードウェアを選定するSIerは、ほとんどの固定価格の統合契約が想定していなかった部品インフレに直面している。昨年のメモリ価格でデータセンターのリフレッシュやVDI展開を入札したSIerは、価格差を自社で吸収するか再交渉を求めるかの選択を迫られており、いずれも容易ではない。並列ワークロード向けに安価で潤沢なRAMを前提としていたRPAやオンプレミスの自動化プロジェクトは、インフラコストの静かな上昇に直面するだろう。KioxiaはNAND側の企業でありDRAMではないため、日本には価格圧迫を和らげる国内DRAMメーカーが存在せず、Samsung、SK Hynix、Micronの割り当てに依存せざるを得ない状況が続く。
日本企業とそのインテグレーションパートナーにとって現実的な対応は、メモリをヘッジすべき調達品目として扱うことだ。早期に価格を固定し、契約に部品エスカレーション条項を盛り込み、ハードウェアの部品表コストが上昇し続ける中でオンプレミス構築がメモリ集約型ワークロードにおいてクラウドを依然として上回るかどうかを改めて検証すべき時にある。