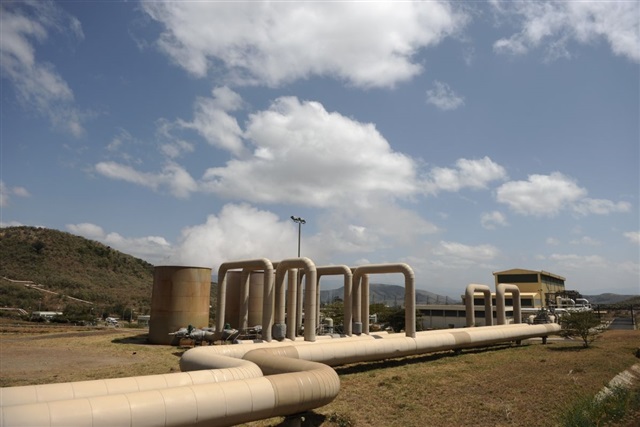
kWh当たりのコストに焦点を当てることは、実際に半導体工場のエネルギー決定を左右する要因を見逃している。先端半導体製造は連続稼働であり、中断への許容度はほぼゼロだ。瞬間的な電圧低下でも、莫大な価値を持つ処理途中のウェーハを廃棄する可能性があるため、重要な指標は表面的な料金ではなく安定性である。ここで地熱発電がプレミアムを得る理由がある。それは、間欠的な太陽光や風力が構造的に提供できない、安定した24時間体制のクリーン電力を供給しながら、RE100や顧客の脱炭素化義務にも貢献するからだ。価格差は現実だが、半導体メーカーは実質的に電子だけでなく、保険とコンプライアンスを購入しているのだ。
より深い物語は、安定した低炭素電力がすべての計算集約型産業において戦略的投入要素となっていることだ。イタリア議会を原子力回帰へと押し戻している同じロジックが、半導体工場の運営者を地熱発電へと引き寄せている。AIデータセンターと最先端の半導体工場は、天候依存型の再生可能エネルギーが保証に苦労する規模でのベースロードクリーンエネルギーを必要としている。調達戦略は、最も安価な再生可能エネルギーPPAを追い求めることから、安定したクリーンエネルギー源の多様なポートフォリオの確保へとシフトすると予想される。地熱、原子力、長期蓄電がすべて同じ希少な商品、つまり信頼性の高いゼロカーボン容量を競い合うことになる。
日本にとって、これは一見以上に重要だ。同国は世界最大級の地熱資源を保有しているが、国立公園の立地規制と温泉業界の抵抗に阻まれ、その開発はわずかにとどまっている。この未活用の資源が今、まさに地熱発電が提供する種類の電力に依存する半導体復興と衝突している。北海道のRapidusと拡大するTSMCの熊本拠点は、送電網の余裕と再生可能エネルギーの安定性がすでに競合している地域で、規模のある安定したクリーン電力を必要とするだろう。
日本のメーカー、SIer、そして半導体工場に隣接するインフラを構築する開発・運用チームは、エネルギー調達を施設の脚注ではなく、第一級の設計制約として扱うべきだ。RE100コミットメントとグローバル顧客からのサプライチェーン脱炭素化要求は厳しくなっており、「安価だが間欠的」では稼働時間とコンプライアンス要件の両方を満たせない。安定したクリーン容量を早期に確保する企業、そしてエネルギーの信頼性をサイトとシステム計画にモデル化できるインテグレーターは、シリコンだけでなく電力が日本の半導体の野望における制約要因となる中で、持続的な優位性を持つことになる。