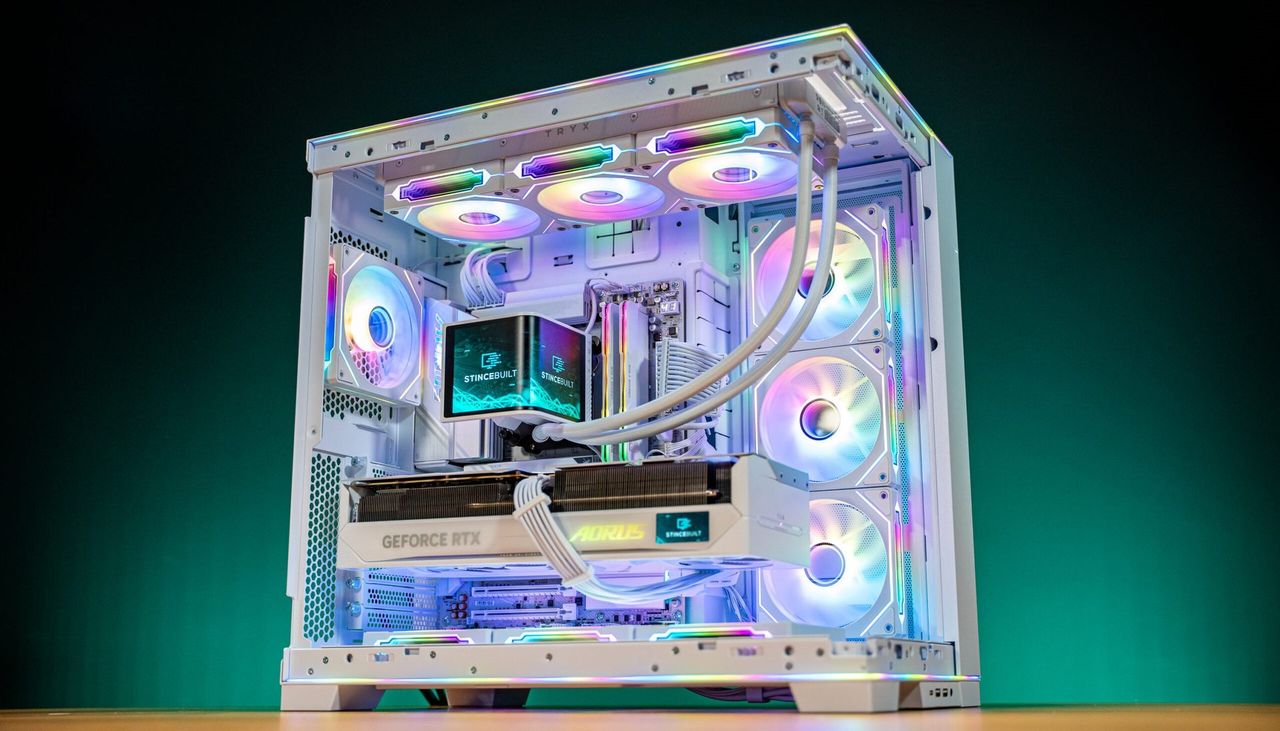
米国のシステムインテグレーターは、供給が逼迫しメモリの入手可能性がさらに悪化する中、GPU価格が上昇し続けると警告している。これが表面的な事実だ。より深い物語は、ハードウェアコストの振る舞いに関する構造的な逆転である。
PC時代の大半において、コンポーネント価格は予測可能なペースで年々下落し、購入者はその前提の下でリフレッシュサイクルを計画していた。現在の逼迫はそのメンタルモデルを破壊している。メモリ、SSD、GPUがすべて同時に上昇する場合、問題はもはや設計で回避できる一つの希少部品ではない。部品表全体にわたるシステミックなコストインフレである。根本原因は資本配分にある。ファウンドリとメモリ容量がAIアクセラレータ需要と高マージンのHBMに振り向けられ、企業向けワークステーション、サーバー、コンシューマーPCが依存する汎用セグメントが枯渇している。これはサプライヤーによる意図的なマージン判断であり、一時的な物流の混乱ではない。だからこそ四半期で解決するのではなく約1年間続いている。
グローバルな影響は、早期に容量を確保した組織と現在スポット価格で購入している組織との間の格差拡大である。ハイパースケーラーは規模と長期契約を通じてこれを吸収する。中堅企業とインテグレーターはそうはいかない。ハードウェアライフサイクルの長期化、リフレッシュプロジェクトの遅延、そして他者が在庫リスクを負うクラウド消費モデルへの移行圧力の高まりが予想される。
日本にとって、エクスポージャーは深刻だ。円安がドル建て価格上昇をすべて増幅するため、日本の購入者は米国の同業者よりも急騰を強く感じる。オンプレミスインフラを構築・再販売するSIerはマージンの罠に直面している。多くは固定価格の複数年システム契約で運営しており、ハードウェアコスト増加を顧客に簡単に転嫁できない。昨年想定コンポーネントコストで価格設定された案件が納品時に不採算になる可能性がある。調達を重視するインテグレーターは、ハードウェアの転嫁に関する契約条項を見直し、ハードウェアをサービス価格から切り離すことを検討すべきだ。
日本企業と開発チームにとって、実践的な動きは、資本ハードウェア購入からマネージドクラウドと消費課金への移行を加速し、GPU容量を各チームがローカルにプロビジョニングするものではなく、スケジュールされた共有リソースとして扱うことだ。エッジまたはオンプレミスサーバーに依存するRPAと自動化ベンダーは、今すぐハードウェア依存関係を監査すべきである。なぜなら、供給条件を再交渉し展開アーキテクチャを早期に再設計する企業が、長期化すると見られる逼迫を通じてマージンを守るからだ。