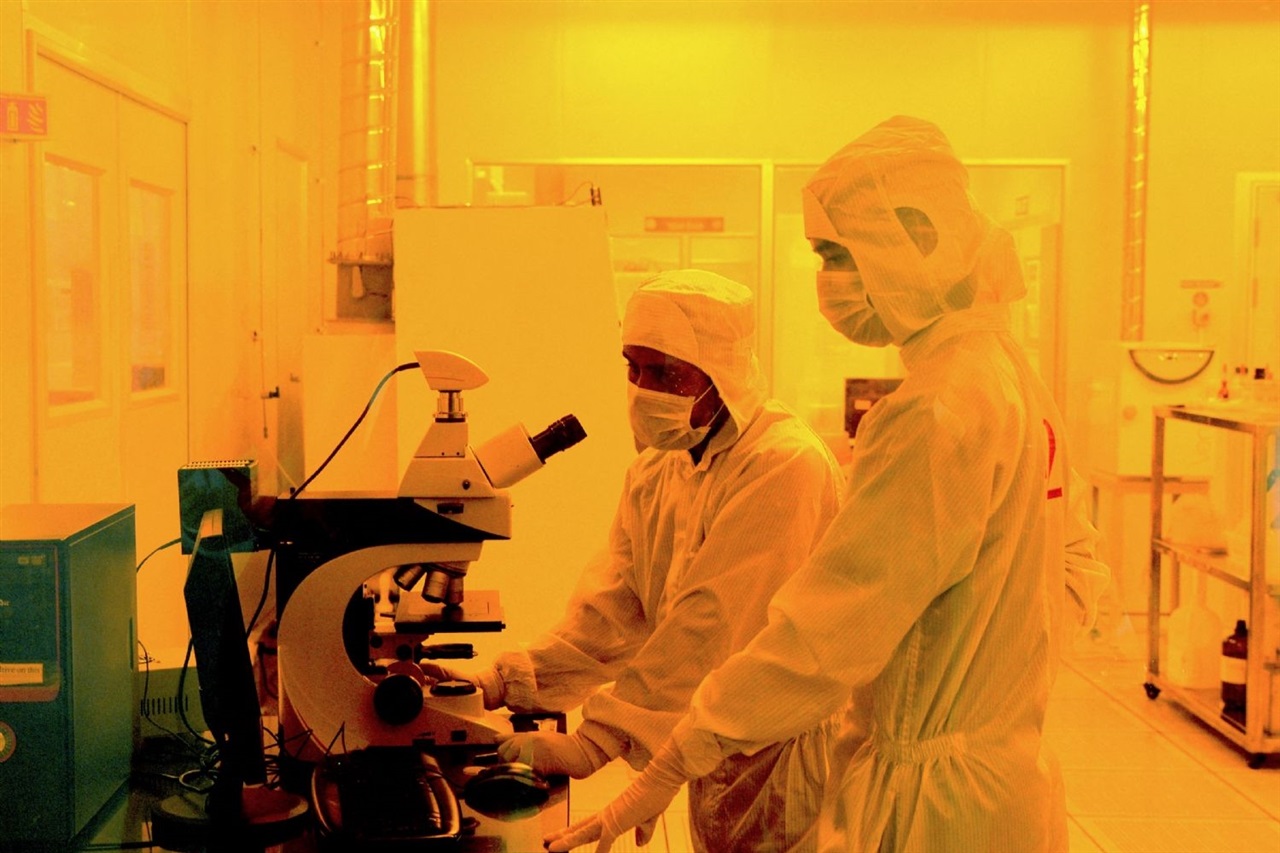
インドは5番目の半導体プロジェクトを商業生産に移行させた。SuratのSuchi SemiconのOSAT工場とMohaliのCDILのパッケージング施設が稼働を開始し、Micron、Kaynes Semicon、CG Semiに続いた。パターンこそが本当の物語である。これらのほぼすべてが前工程のウェーハ製造ではなく、後工程——組立、テスト、パッケージング——である。
この区別は戦略的であり、偶然ではない。最先端ファブの建設には数百億ドルの資本、成熟したサプライヤーエコシステム、超純水、そして10年の歩留まり学習が必要だ。パッケージングとテストははるかに達成可能な参入ポイントであり、偶然にもチップ価値の増加シェアが現在集積している場所に位置する。トランジスタのスケーリングが鈍化するにつれ、先進パッケージング——チップレット、2.5D/3D統合、ヘテロジニアススタッキング——が性能向上のフロンティアとなった。インドは最も急速に拡大しているセグメントに自らを位置づけており、競争力のあるファウンドリを10年待つことなくグローバルサプライチェーンに参加できる。'チャイナプラスワン'レジリエンスを追求するバイヤーにとって、OSAT能力の信頼できる第二供給源は、最先端ロジックノードに触れなくても本当に有用である。
しかし短期的な限界は現実的だ。OSATのマージンはファブ経済学よりも薄く、この仕事は輸入ウェーハと基板に依存し、インドは依然として台湾や韓国を置き換えることを非常に困難にしている高密度の材料・装置クラスターを欠いている。これは基盤構築段階であり、経営幹部はこれを技術的キャッチアップではなく能力分散として読むべきだ。
日本にとって、機会はほとんどの国よりも具体的だ。日本の強みは決して大量チップ製造ではなかった——すべてのパッケージングラインが依存する上流層である。Tokyo ElectronとDiscoの組立・ダイシングツール、Shin-EtuとSUMCOのウェーハとフォトレジスト、IbidenとShinkoの先進基板。インドOSATラインの波は、実質的に日本の装置・材料ベンダーにとって新しい顧客基盤であり、両国がすでに示している政府間半導体協力を補完する。
日本のSIerやエンタープライズITチームはこれからさらに離れているが、圏外ではない。RapidusやJASMなどの企業が国内能力を再構築する中、インドの後工程層の出現は日本のOEMとそのインテグレーションパートナーに、調達とBCP戦略を設計するためのより分散した調達マップを提供する。プランナーにとっての実用的な要点は、インドを早期に認定する価値のあるパッケージングサプライチェーンの成熟ノードとして扱いつつ、OSATができることとできないことに対する期待を調整し続けることだ。