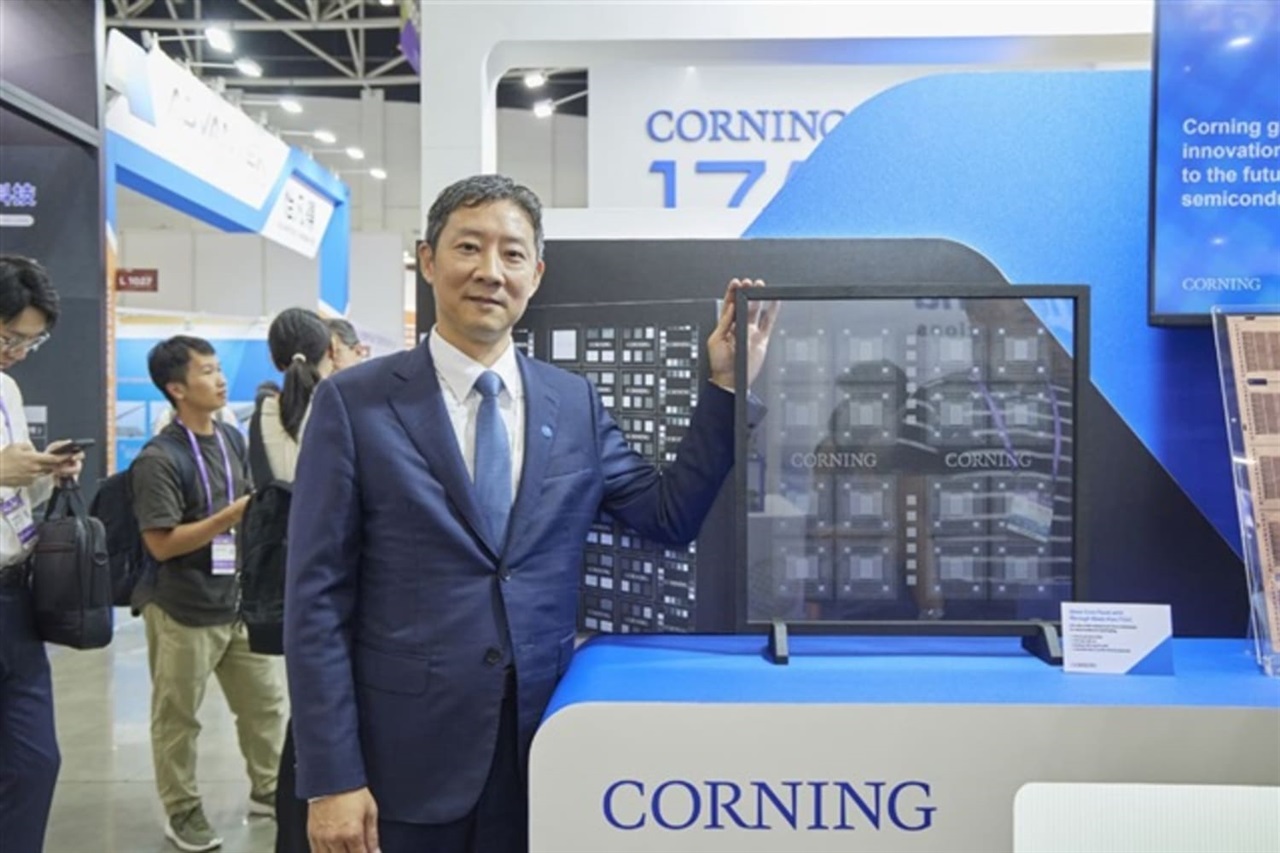
半導体における重心がウェハーから離れつつある。トランジスタのスケーリングによる収穫逓減が進む中、AI性能のボトルネックは現在、チップ、メモリスタック、ラック間でいかにデータを供給するかという点に移っている。これにより、先端パッケージング、共同パッケージ光学素子(CPO)、ガラスコア基板、パネルレベルファンアウトが、ニッチなバックエンド工程から戦略的制御ポイントへと位置付けが変わった。ガラスメーカーが自らを半導体サプライチェーンの一員と称し始めたとき、それはリソグラフィーだけでなく材料科学が次のサイクルの勝者を決めることを示唆している。
グローバルな論理は単純明快だ。AIクラスターは相互接続の帯域幅と電力効率に生死を左右される。CPOは光エンジンをスイッチやアクセラレーターの隣に配置し、銅線上で信号を往復させる際のエネルギー損失を削減する。ガラスコア基板は、今日の有機ラミネートよりも平坦で大型、電気的に安定したインターポーザーを約束する。これはパッケージサイズがレチクル限界を超えて拡大する中で重要となる。両トレンドは、ガラス配合、光ファイバー、精密パネルハンドリングに深い専門知識を持つ企業に有利に働き、材料スタックを制御する者の周囲の堀を広げる。リスクは集中だ。少数の専門サプライヤーがAIハードウェアのロードマップ全体を左右し、歩留まりのつまずきはそのままGPUの入手可能性に波及する。
日本にとって、これは破壊というより地の利に近い。同国はすでに、この移行が増幅するハイエンド基板と材料層の要となっている。Ibidenやshinko Electricはプレミアム IC基板で確固たる地位を築き、一方でAGCや日本電気硝子はガラスコアの未来が要求するガラス加工の深い知見をまさに有している。国内サプライヤー基盤全体にわたるフォトレジスト、ボンディング、検査の強みがこの地位をさらに拡大する。戦略的な問いは、日本企業が材料・部品販売から統合パッケージングプラットフォームの所有へと昇格するか、それとも米国や台湾のプレイヤーがシステムレベルの利益を獲得する中で川上の価格受容者にとどまるかである。
日本の半導体メーカー、OSATパートナー、装置エコシステムにとって、実務的な含意はパッケージングR&Dをコストラインではなく中核的な競争投資として扱うことだ。Rapidusおよびより広範な国内復興の取り組みは、最先端ロジックが国内の最先端組立・光学と組み合わされて初めて成果を生む。AI インフラを構築する企業やSIerも、これをサプライシグナルとして読むべきだ。アクセラレーターの調達リードタイムは、今後ファブのウェハー着工ではなく、パッケージングとCPOの生産能力にますます依存するようになり、キャパシティプランニングはこの新たなボトルネックを反映する必要がある。