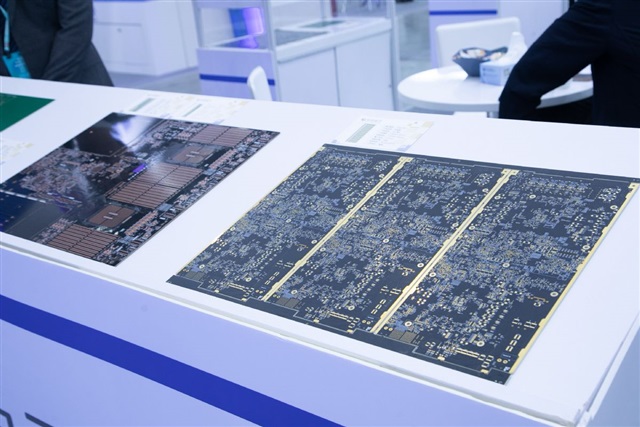
北京の新たな五カ年産業青写真は、控えめながら重大な転換を遂げている。平凡なプリント基板を汎用部品から戦略資産へと格上げしたのだ。PCB、基礎電子部品、エネルギーエレクトロニクスを半導体や先端コンピューティングと並べることで、中国はAI競争が最先端ノードだけでなく、データセンター内で電力と信号を伝送する物理スタック全体にわたって勝敗が決まることを示唆している。
この論理は理にかなっている。アクセラレーテッドコンピューティングが規模を拡大するにつれ、ボトルネックはGPUを超えて材料と相互接続層へと移行する。高層数PCB、先端基板、電力供給、熱管理といった分野だ。これらはまさに中国が既に深い製造密度とコスト優位性を持つセグメントである。2030年までに30兆元を超える収益目標は、予測というより、米国の輸出規制がスタックの最上層を絞める中でも、AIハードウェアサプライチェーンを構造的に中国の生産能力に依存させる意図の表明である。
グローバル企業の経営幹部にとって、これはチップ制裁への静かな対抗策である。EUVツールや先端ロジックを制限することは可能だが、AIサーバーを実際に機能させる数千の中堅材料・基板サプライヤーを簡単に国内回帰させることはできない。リスクは、欧米のAIインフラが誰も注意深く監査してこなかった層において、まさに中国の基板やPCBに晒される二分化されたサプライチェーンである。
日本にとって、影響は両面的だ。日本企業は重要な川上材料、ABF基板化学、特殊積層材、そして先端PCBの製造に不可欠な精密化学品を支配している。これは影響力である。しかし、それは同時に日本を標的にもする。電子部品スタック全体を内製化しようとする中国は、これらの投入材を国産化するために強力に推進し、日本の材料メーカーが何十年も防御可能と見なしてきた事業基盤を侵食するだろう。
AIデータセンターやエッジ展開を構築する日本企業やSIerにとって、戦略的な要点はサプライチェーンの地図作成である。調達チームは、チップ調達だけでなく、基板、サブストレート、パワーエレクトロニクスの依存関係をマッピングする必要がある。なぜなら地政学リスクは、かつて交換可能と見なされていた部品に存在するようになったからだ。主権AIや重要インフラについて助言するSIerは、ハードウェアの出所を調達の後付けではなく、設計要件として扱うべきである。今、物理層を監査する企業は、次の輸出規制ラインが引き直されたときの混乱を回避できるだろう。