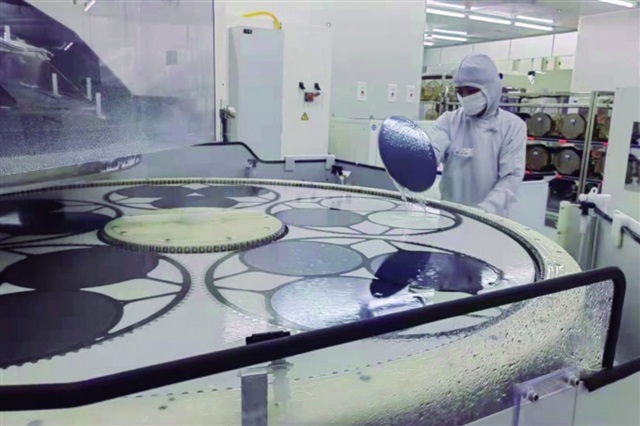
AIインフラ急拡大の裏に潜む静かな真実がある。もはやコンピューティング能力そのものが最大の課題ではない。GPUクラスターに十分なデータを供給するため、チップ間・基板間・ラック間でデータを高速に移動させることこそが問題なのだ。電気的な相互接続は帯域幅、伝送距離、消費電力の面で物理的な上限に突き当たっており、それゆえに専門家の領域として長く扱われてきたフォトニクスが、システム設計の主流へと引き込まれている。この変化を示すのは特定の製品ではなく、この分野を理解しなければならない人々の広がりだ。電圧と銅配線を考え続けてきたキャリアを持つ電子エンジニアたちが今、光・導波路・光損失について思考しなければならなくなっている。
グローバルな視点では、これは競争地図を塗り替える。AIインフラの次のフェーズを制する企業は、トランジスタ密度だけでなく、相互接続のコスト効率を解決した企業だ。コパッケージドオプティクス、シリコンフォトニクス、光スイッチングは、ロードマップのスライドから大手ハイパースケーラーの調達判断へと移行しつつある。これにより、ファウンドリとシステム構築者の間には専門サプライヤーという新たな機会の層が生まれる一方、参入障壁も高まる。電子設計と光設計の両方にまたがって考えられる人材は希少であり、そうした訓練を受けたエンジニアの供給は需要に追いついていない。
この熱気の中には、戦略的なリスクも潜んでいる。フォトニクスは、電子エンジニアが想定に慣れていない新たな故障モード、熱感受性、製造歩留まりの課題をもたらす。光的な思考を、本格的なクロストレーニングなしに電気系チームに接ぎ木した組織は、脆弱なシステムを出荷することになる。これを後の調達問題としてではなく、今のスキル投資として捉えている企業が、持続的な競争優位を手にするだろう。
日本にとって、これは近年まれに見る好ましい構造的な好機の一つだ。日本企業は光学部品・材料のサプライチェーン、すなわち光トランシーバー、レーザーダイオード、精密フォトニクス製造において深い地位を保持している。これらの領域では、数十年にわたって蓄積されたプロセス知識の再現は容易ではない。AIの設備投資が本格的に光インターコネクトへとシフトすれば、需要は日本のメーカーが論理チップで地位を譲りながらも密かに維持してきた、まさにこうした材料・部品の強みに向かって流れ込んでくる。
日本にとってのリスクは技術的なものではなく、組織的なものだ。国内のSIerやエンタープライズ開発チームは、物理インフラ層をベンダーに委ねるもの、つまり自ら設計するのではなく調達するものとして扱う傾向がある。AIデータセンターアーキテクチャが競争上の差別化要因となる中、そうした距離を置くスタンスは価値の取りこぼしに直結する。海外のリファレンスアーキテクチャを転売するのではなく、光を意識したインフラ設計における真の能力を構築するSIerは、バリューチェーンを上に移動できるはずだ。部品メーカーはすでに難しい部分を担っている。問われているのは、日本のインテグレーション・システム層が、目の前にある需要を取り込むのに十分な速さで進化できるかどうかだ。