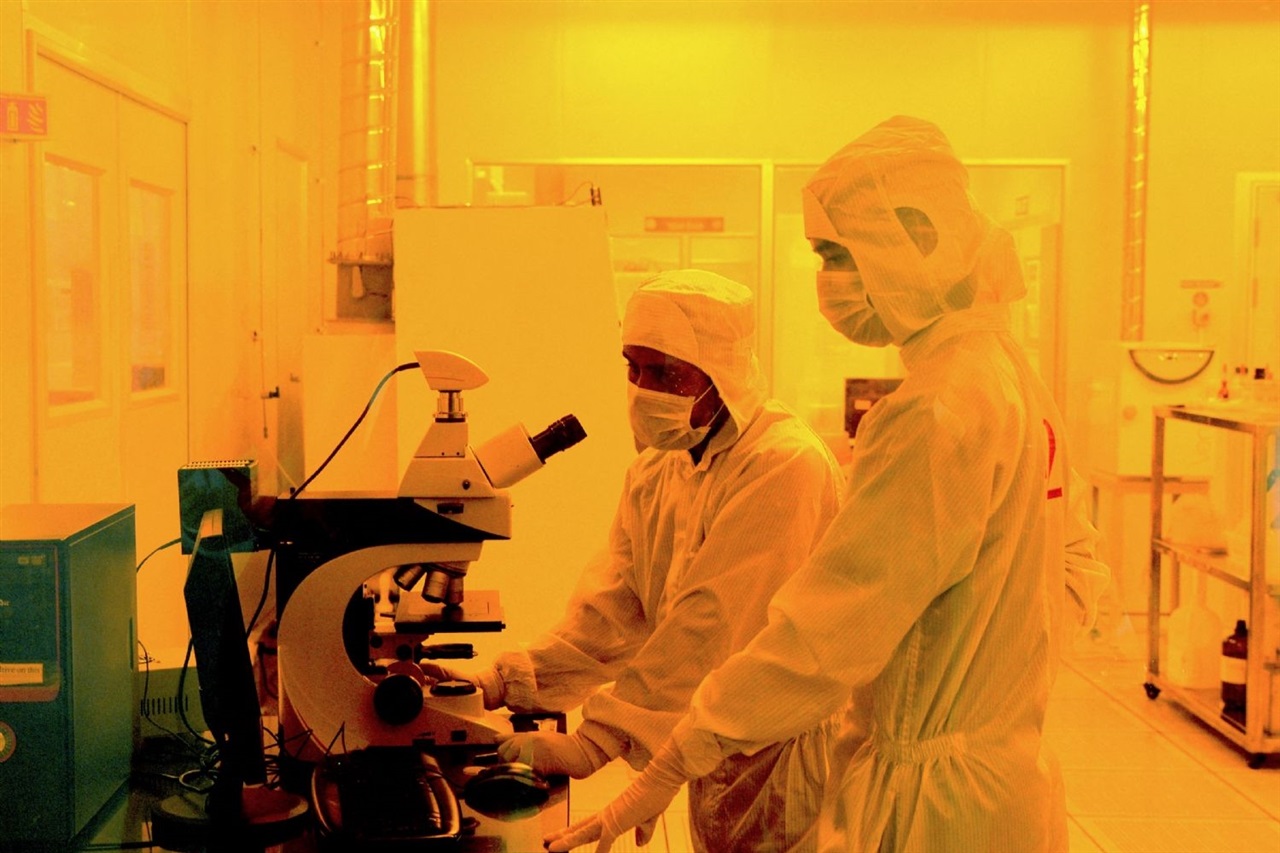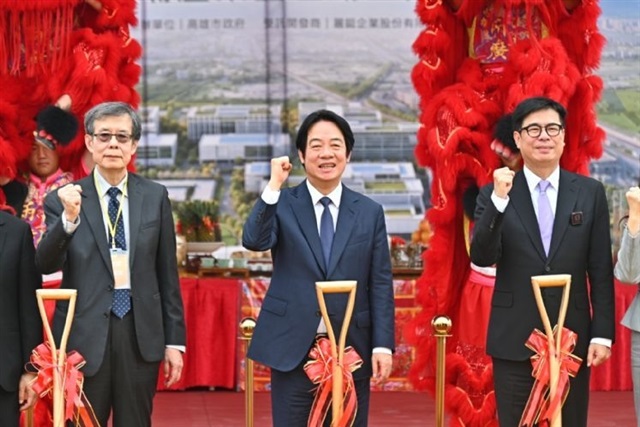
台湾は高雄近郊の白浦工業団地の起工式を行い、TSMCを含む20社以上のサプライチェーン企業を集め、同島南部の半導体回廊に先端パッケージングクラスターの種を蒔いた。
式典そのものより、戦略的シグナルの方が重要である。トランジスタの微細化が逓減する収益しかもたらさなくなるにつれ、業界の性能向上は、チップがどれだけ小さく作られるかではなく、どのように組み立てられるかにますます依存するようになっている。先端パッケージング——チップレット、2.5Dインターポーザー、ハイブリッドボンディング——は、バックエンドの付加的工程から競争の最前線へと移行しており、それはまさにAIアクセラレータが相互接続密度によって成否を分ける層である。パッケージングサプライヤーを地理的に集約することで、台湾はこれを経済的に実行可能な規模で実現するための物流と歩留まり学習のループを圧縮しようとしており、ピュアプレイファウンドリのライバルや米国のオンショアリング努力が複製に苦戦してきた堀を強化している。
グローバルな意味合いは、レバレッジの所在が微妙にシフトしていることだ。価値がリソグラフィーから組立・テストへ移行しているなら、材料、精密装置、相互接続の専門知識がチョークポイントになる。これは、AIインフラを構築する者にとってリスクマップを再編成する。容量のボトルネックは、ウエハではなくパッケージで現れる可能性がある。今後数年間にわたってアクセラレータを調達するバイヤーは、パッケージング供給をファウンドリのリードタイム内の誤差ではなく、独立した制約としてモデル化すべきである。
日本にとって、これは脅威ではなく稀な構造的機会である。日本企業は、パッケージング基板、ボンディング装置、ダイシング・研削工具、特殊化学品など、白浦のようなクラスターが大量に消費する投入物において確固たる地位を占めている。最も明確な勝者は、高雄近郊にエンジニアリングサポートを併設し、TSMCとそのエコシステムとの認証サイクルを短縮できる装置・材料サプライヤーである。リスクは自己満足である。材料における既存地位は、次のボンディングアーキテクチャにおける既存地位を保証するものではなく、韓国や台湾の挑戦者は積極的に投資している。
日本のSIerやエンタープライズITチームにとって、二次的効果は調達規律である。先端パッケージング能力がオフショアに集中するにつれ、オンプレミスAI構築のためのGPUとアクセラレータの入手可能性は、チップ設計と同程度にパッケージングスループットに左右される。プライベートAIクラスターを計画するチームは、能力ロードマップにより長く、より明示的なリードタイム想定を組み込み、単一の調達経路を想定するのではなくサプライヤーコミットメントを多様化すべきである。