およそ4倍の演算性能とハードウェア統合型AI推論を備える次世代Nintendoコンソールの報道は、単なるスペック向上より大きなものを示している。ゲームの外側にまで波及する、コンソール調達スタック全体の世代交代だ。
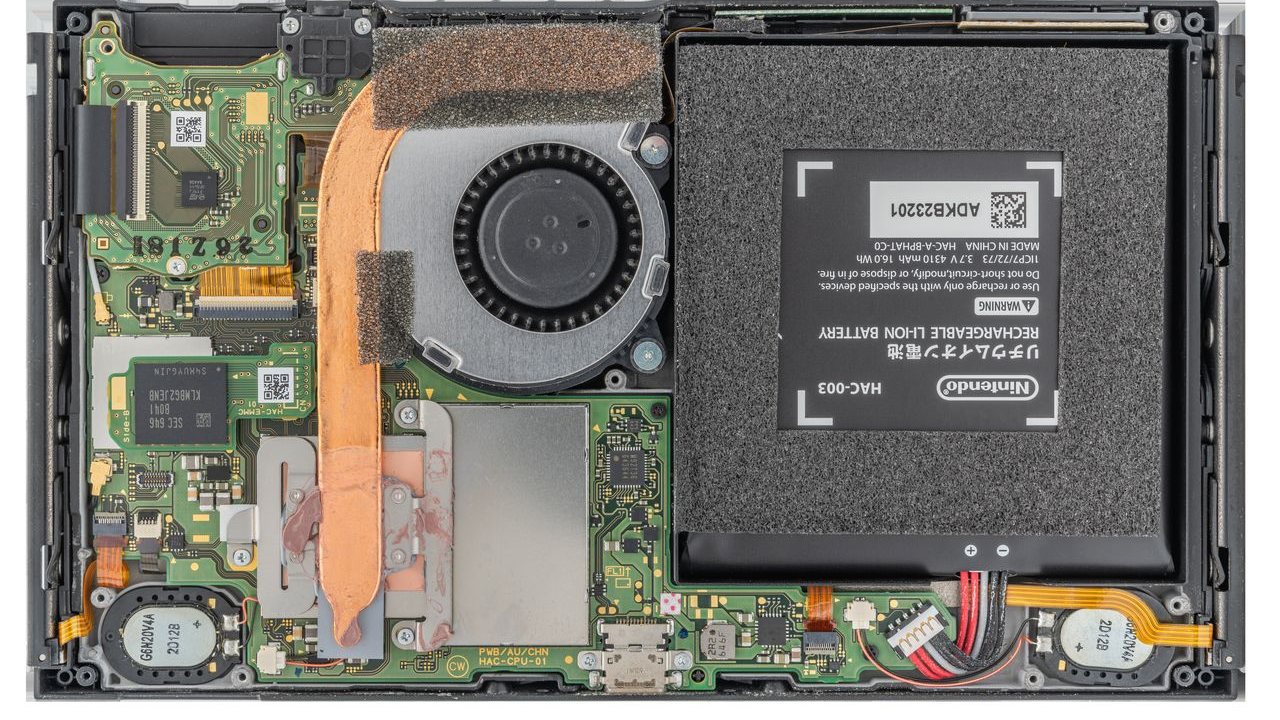
部品の物語は最も明確な機会である。年間約2000万台、128GB〜256GBストレージという現実的な稼働率なら、単一プラットフォームが複数エクサバイト規模のNAND需要を生み出し得る。これによりKioxia、Samsung、SK hynixが直接競うことになり、割当は早期に固定される可能性が高い。受動部品と電源部品には、より静かだが持続的なアップグレードサイクルが訪れる。AIワークロードによる高速な電力過渡は、MLCC、インダクタ、PMICのサプライヤー(Murata、TDK、Rohm)をより高グレードの部品へ押し上げ、2026〜2027年にかけて平均販売価格を引き上げる。投資家にとって非対称性は重要だ。メモリの勝利は数量主導で循環的だが、受動部品のアップグレードはマージンの物語である。
制約になるのは先端ノード能力だ。Nintendo-NVIDIA SoCは、TSMCの4nm/3nm枠をApple、Qualcomm、AMDと争うことになる。これらはより深く、より一貫した数量を持つ顧客だ。優先枠の確保は保証されておらず、割当が逼迫すれば発売時数量のリスクになる。今後10年の後半に、新興ファウンドリ代替がコンソール級SoCの第2供給源になれるほど成熟するかを注視すべきだ。それが実現すれば、このカテゴリーのリスクは大きく下がる。
ソフトウェアにとって経済性は厳しくなる。Nanite、Lumen、ネイティブ4Kアセットを含むUnreal Engine 5級パイプラインへの全面移行は、テクスチャ、モーションキャプチャ、ライティングの作業量を2〜3倍に膨らませ得る。中堅スタジオは生成AIアセットツールなしにそれを吸収できず、AI導入は実験ではなく生存問題になる。独自エンジンにしがみつくパブリッシャーは、近代化へ投資するか、商用エンジンに譲ってIPとコンテンツへ再配分するかという戦略的分岐に立つ。
推奨される行動は、部品メーカーが発売ウィンドウが閉じる前に技術仕様と専用ラインのコミットメントを確定すること、パブリッシャーが3年の世代横断ロードマップで現行機と次世代機の並行開発を進めること、物流プレイヤーが初年度不足によって過去にも見られたようにコンソールの勢いが制限される事態を避けるため、東南アジアの組立能力と航空貨物を事前に確保することだ。




