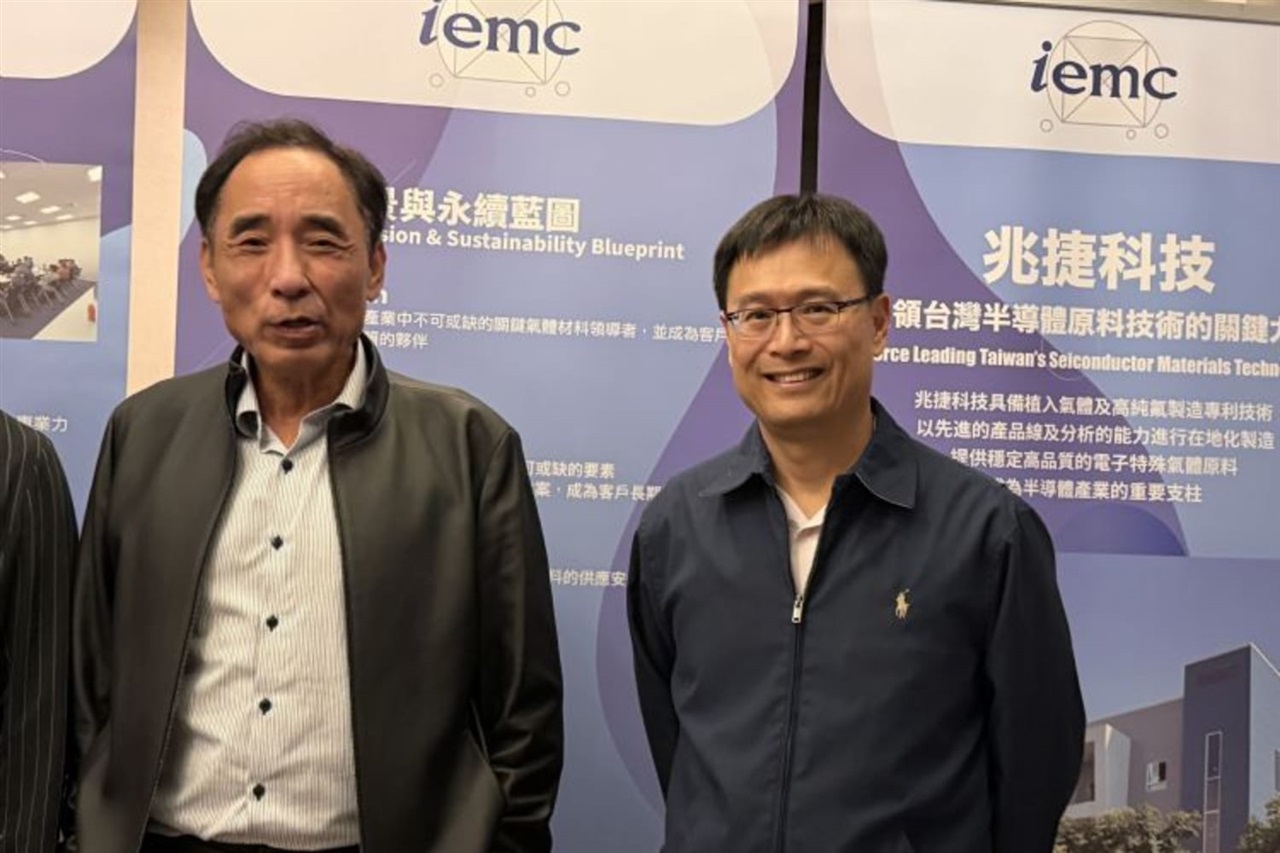
台湾のIon Electronic Materialsは、2026年第1〜第3四半期のガス事業売上高が前年同期比30%超増の5億3400万台湾ドルに達したことを受け、損益分岐点に近づいており、2027年の黒字化を目指している。業界の重鎮であるCharles Kau氏が率いる同社の成長軌道は、AIや高性能コンピューティング(HPC)向けプロセスに不可欠な電子特殊ガスの積極的な現地生産化という、半導体エコシステムにおける構造的変化を浮き彫りにしている。
世界的に見ても、上流の半導体材料市場は長らく国境を越えた寡占状態にあり、極めて厳しい純度基準と数年に及ぶ認定サイクルによって参入障壁が守られてきた。しかし、地政学的摩擦とウェーハ工場の拡張により、ファウンドリ各社は先端製造拠点の近くで国内サプライヤーを育成するようになっている。もっとも、この生産能力拡大は、台頭しつつあるマクロ経済への警戒感と衝突している。SoftBankの通信子会社やCitiを含む大手通信・金融機関が米国のAIデータセンター需要減速の可能性に疑問を呈するなか、上流の材料ベンダーは微妙なタイミングのリスクに直面している。資本集約型であるガス生産の規模拡大は、AIアクセラレータや広帯域メモリ(HBM)向けの持続的なウェーハ投入量に依存しているからだ。現地生産化された材料の供給能力が稼働し始めるまさにその時に、ハイパースケーラーのインフラ設備投資が鈍化すれば、中堅サプライヤーは完全な規模の経済を達成する前に利益率の圧迫に直面しかねない。
日本にとって、台湾による特殊ガス現地生産化の推進は、最も堅固な産業上の牙城の一つに対する直接的な戦略的挑戦を意味する。日本の化学および産業ガス大手は歴史的に、台湾の工場向け超高純度エッチングガスや成膜ガスの供給を独占してきた。台湾のファウンドリが海上物流のボトルネックや為替変動のリスクを軽減するために国内ベンダーへの分散を積極的に進めるなか、日本の既存材料メーカーはもはや輸出モデルのみに依存することはできない。次世代の分子配合に関する知的財産を保護しつつ、台湾域内での合弁製造を深める必要がある。
同時にこの動きは、日本国内の半導体復興とエンタープライズIT環境における脆弱性も露呈させている。熊本や北海道で新工場が立ち上がるなか、日本の産業コンソーシアムは、国内の化学製品生産と歩調を合わせて特殊ガスの国内物流を円滑に拡大させなければならない。日本のシステムインテグレーター(SIer)やファクトリーオートメーション(FA)部門にとって、電子材料分野での競争激化はスマートマニュファクチャリング近代化への緊急の需要を生み出している。化学メーカーが新興の地域競合他社に対するプレミアムを正当化する歩留まりの信頼性を維持するには、レガシーなRPAによる場当たり的な対応を統合されたERPおよびMESアーキテクチャに置き換え、リアルタイムのIoT品質テレメトリ、自動化されたシリンダー追跡、そして予測型サプライチェーン・ソフトウェアを導入することが不可欠となっている。