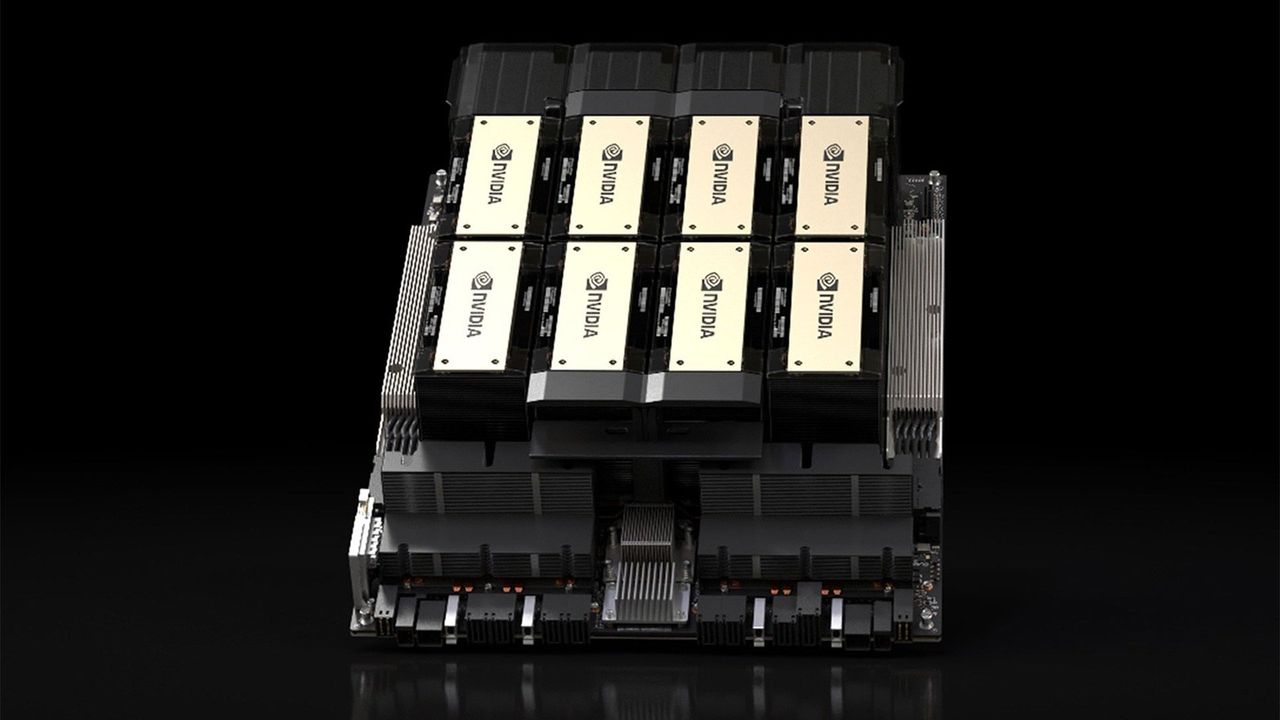
中国は初のH200輸入をByteDanceとTencent向けに個別審査ライセンスの下で承認したが、各社の米国承認割当の大部分はオフショアに留まる必要があると報じられている。重要なのは数量よりもシグナルだ。世界第2位のAI市場は今やNvidiaをデフォルトのサプライヤーではなく、条件付きで取り消し可能なサプライヤーとして扱っている。
戦略的な読み方は、信頼性のないアクセスは弱い製品だということだ。調達が太平洋両岸でケースバイケースの承認に依存する場合、ハイパースケーラーは容量計画を立てられず、計画不可能な供給は機能的に高コストの供給となる。これこそが中国の購入者がHuaweiのAscendラインや他の国内アクセラレーターに資本を注ぎ続けている理由だ。短期的な性能格差は現実だが、国家に近いテック大手にとって、主権と継続性は今や生のFLOPSを上回る。Nvidiaは今日計上できる収益を維持しながら、最大の成長市場にそれなしで生きる訓練を静かに施している。
これはより鮮明なグローバルシグナルと並行している。NvidiaはAIサーバー価格が15%以上上昇すると主要顧客に通知した。すでに消費者向けハードウェアコストを押し上げているDRAMとNANDの逼迫と合わせ、データセンター構築全体がより高コストな体制に入りつつある。コンピューティングはもはや単に希少なだけでなく、構造的により高価になっており、これは安価な推論に基づくあらゆるAIビジネスプランを再評価させる。
日本企業とSIerにとって、教訓は二重だ。第一に、チップ世界の米中スタックへの二極化は、中国で事業展開または調達する日本企業が最終的にデュアルアーキテクチャAI戦略を必要とする可能性を高める――これは実際の統合負担であり、SIerは義務化後ではなく今から範囲設定を始めるべきだ。第二に、15%のサーバー価格上昇は、日本の購入者が支払うクラウドGPU料金やオンプレミスAIアプライアンスコストに直接流れ込む。コンピューティングコスト低下の時代に書かれた予算は、2026年の価格設定との接触に耐えられないだろう。
国内開発チームとベンダーへの実践的ガイダンス:GPU容量を弾力的なユーティリティではなく、管理された配給リソースとして扱うこと。ブルートフォーススケーリングよりも推論効率、モデル蒸留、ワークロード統合を優先する。SIerにとって、差別化された提供は「最大のモデルを展開する」から「ワットあたり、円あたりのコンピューティングから最大価値を抽出する」へとシフトする――これは日本のコスト規律ある企業基盤に適したコンサルティング姿勢であり、もはや豊富さを前提とすることに報いないサプライチェーンに対するヘッジとなる。




