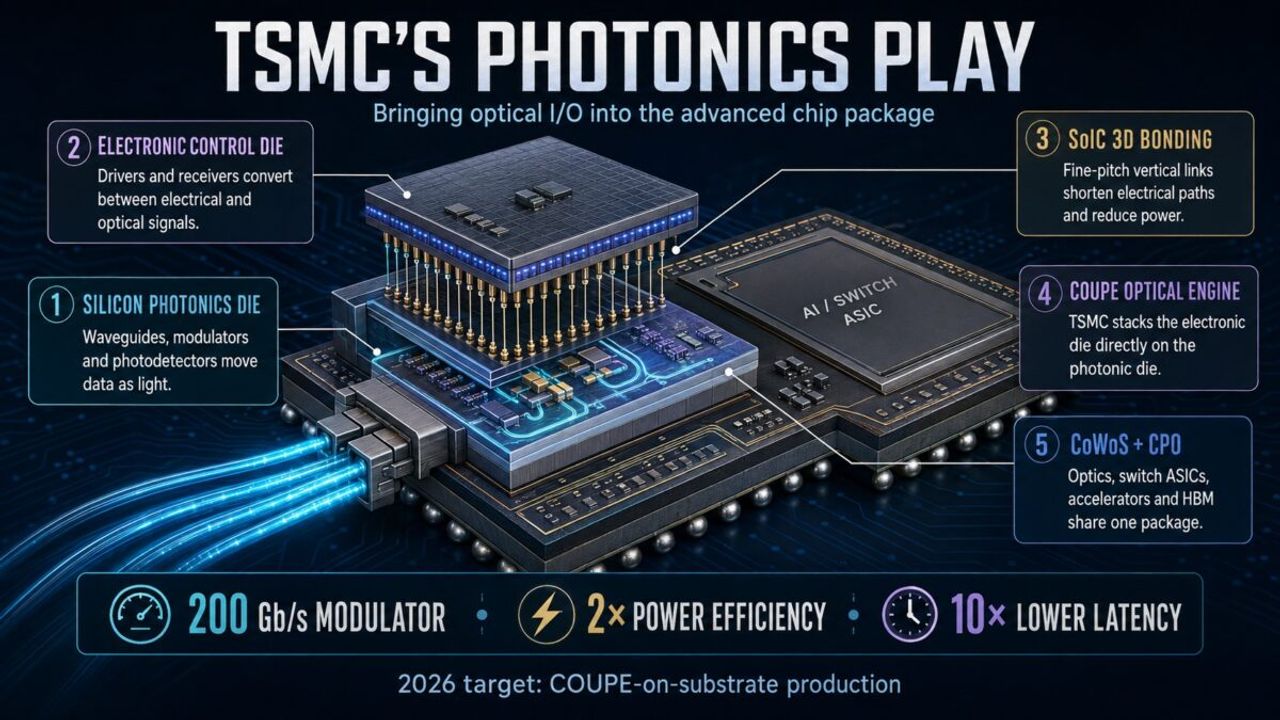
TSMCはシリコンフォトニクスファウンドリプラットフォームとパッケージングアーキテクチャCOUPEを構築しており、光入出力を別個のトランシーバーとして出荷するのではなく、先端ロジックと直接一体化させている。戦略的メッセージは、光がチップの付属品ではなく、チップの一部になるということだ。
これはNvidiaがAIサーバー価格が15%以上上昇することを示唆したのと同じ週に発表された。この2つの話は同じ話である。GPUクラスターが数十万台規模に拡大する中、制約となるのはもはやトランジスタ数ではなく、アクセラレータ間でデータを転送するエネルギーとレイテンシである。銅配線は到達距離と消費電力で壁に突き当たっており、データ転送に費やされるワットはすべて演算に費やされないワットである。パッケージングレベルで光レイヤーを所有することで、TSMCはウェハーから相互接続ファブリック自体まで支配力を拡大し、既に同社とその主要顧客が価格決定力を持つ堀をさらに深めている。ハイパースケーラーにとって、コパッケージドオプティクスは、データセンターの電力予算を爆発させることなく帯域幅あたりワットのスケーリングを維持する唯一の現実的な道である。光I/Oは次世代AIシステムにおいて、エキゾチックなものから必須のものへと移行することが予想され、価値は先端パッケージングを支配する者にさらに集中するだろう。
日本にとって、これは異例に有利なポジショニングである。シリコンフォトニクスは精密組立、基板、テストに大きく依存しており、これはまさに日本のサプライヤーが位置する領域である。イビデンや新光電気工業の先端パッケージ基板、DISCOのダイシングおよび研削ツール、アドバンテストのハイエンドテストシステムは、光パッケージングの複雑性が高まるにつれて構造的な受益者となる。NTTのIOWNおよび全光ネットワーク構想は具体的な製造面での追い風を得て、サプライチェーン全体の材料メーカーはパッケージあたりのコンテンツ増加を目にすることになる。
日本の企業やSIerにとっての注意点は需要側にある。AIサーバー価格の上昇とメモリ市場の逼迫により、AIインフラの構築またはレンタルコストは上昇し続けている。規制対象顧客向けにオンプレミスAIを設計するSIerは、相互接続と電力を脚注ではなく第一級のコスト要因としてモデル化し、容量調達をスポット購入ではなく複数四半期にわたる計画問題として扱うべきである。国内での勝者は、ピック&シャベル層を収益化しつつ、現在川下に流れている演算コストインフレをヘッジする者となるだろう。




