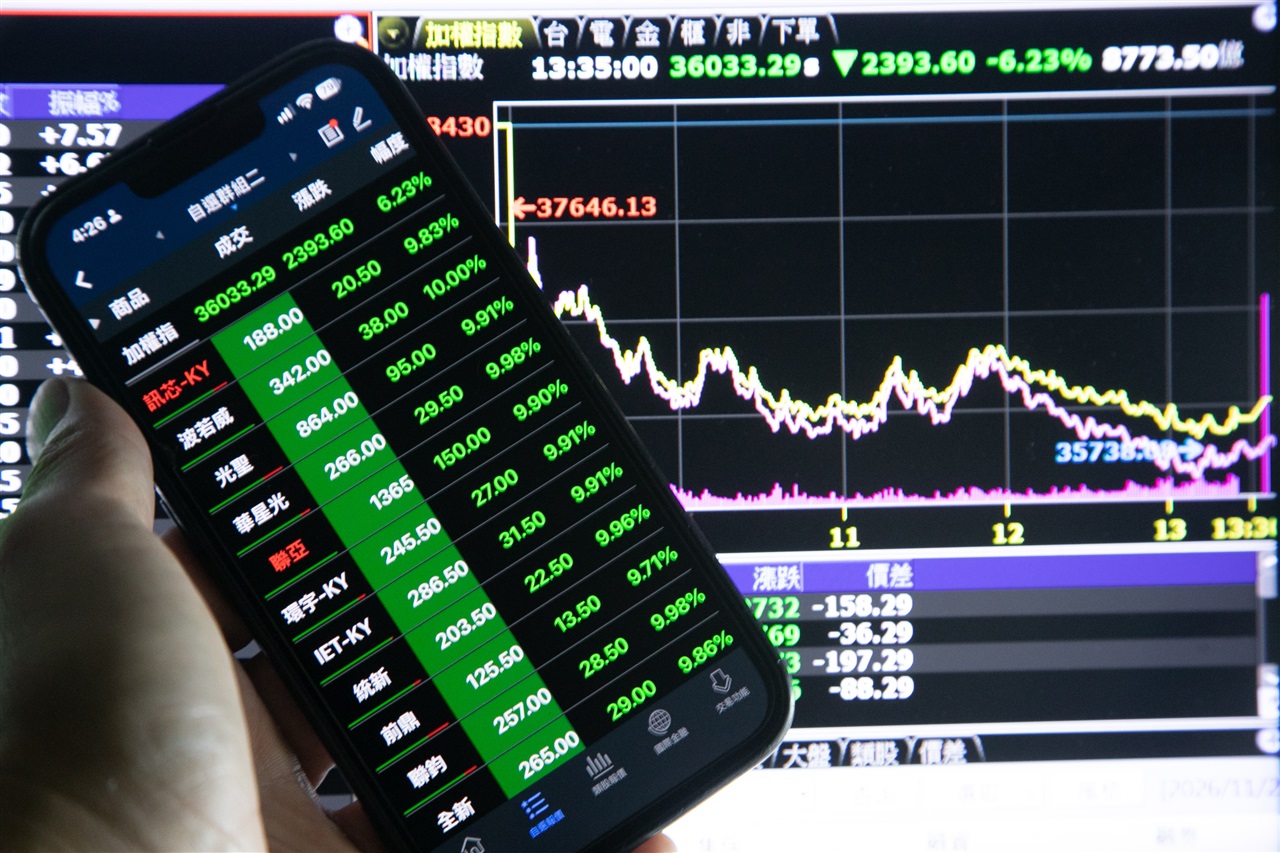
台湾のTaiexは6.23%下落し、AIサプライヤーが受注の堅調さを報告するなか、TSMC、MediaTek、Delta Electronicsも値を下げた。この動きは、記録的な規模となったAnthropicのIPOの後に起きたが、それでも市場全体の信頼感は回復しなかった。
本質はこの乖離にある。株式相場の急落と堅調な受注が併存していることは、需要が消滅したというより、市場がAI需要の質、持続期間、収益化への転換可能性を再評価していることを示唆する。投資家が問うているのは、現在の受注残が持続的なキャッシュフローに変わるのか、それともサプライヤーが顧客のコスト吸収力を上回るペースで、供給能力とR&Dを拡大し続けなければならないのかという点だ。IPOが投資家心理を押し上げられなかったことは、投資資金の選別が強まっていることを裏付ける。規模と技術的な野心だけでは、これまでのバリュエーション前提をもはや支えられない可能性がある。
グローバル企業にとって、これは二つの速度が併存するリスクを生む。コンピュート、ネットワーキング、先端製造は戦略上不可欠であり続ける一方で、収益構造は景気循環の影響をより受けやすくなり得る。顧客はAI予算を維持しながらも、コミットメントを短期化し、ワークロードを複数のベンダーに分散し、キャパシティや価格についてより厳しい条件を求める可能性がある。サプライヤーもまた、設備投資を抑え、採用を先送りし、事業性の裏付けが最も強いワークロードを優先する可能性がある。その結果、受注が直ちに崩壊しなくても、時価総額と実際の供給能力の間にフィードバックループが生じる可能性がある。したがって、見るべき指標は受注の勢いだけではない。受注残の質、顧客集中度、稼働率、利益率の底堅さ、そしてインフラ投資を再現性のある収益に変えるまでの時間も重要だ。
日本企業にとっての示唆は、台湾株が下落したからといってAIへの取り組みを凍結することではない。必要なのは、調達戦略をキャパシティ確保への賭けから、レジリエンス計画へと転換することだ。大口顧客は、コンピュートとモデルについて複数の選択肢を想定し、代替手段を選べる権利と可搬性を契約で確保するよう交渉し、重要な本番ワークロードを、経済性が急速に変わり得る実験的なワークロードから切り分けるべきだ。取締役会と投資家は、半導体需要へのエクスポージャーとAIサービスの収益性へのエクスポージャーを区別すべきだ。バリュエーションの見直し局面では、両者が大きく乖離し得る。
日本のシステムインテグレーターとRPAチームには、こうした規律を売り込む好機がある。プロジェクトを単一のアクセラレーター、モデル、クラウドに固定するのではなく、ワークロードのルーティング、コスト監視、評価、アクセス制御、フォールバック運用を担う、特定のアーキテクチャに依存しないレイヤーを構築できる。開発チームはアプリケーション単位の採算性を可視化し、本番投入前からモデルの差し替えを前提に設計すべきだ。そうすれば、問いは組織がどれだけのAIを購入できるかから、複数の供給・価格シナリオの下でどのプロセスが持続的な価値を生むのかへと変わる。