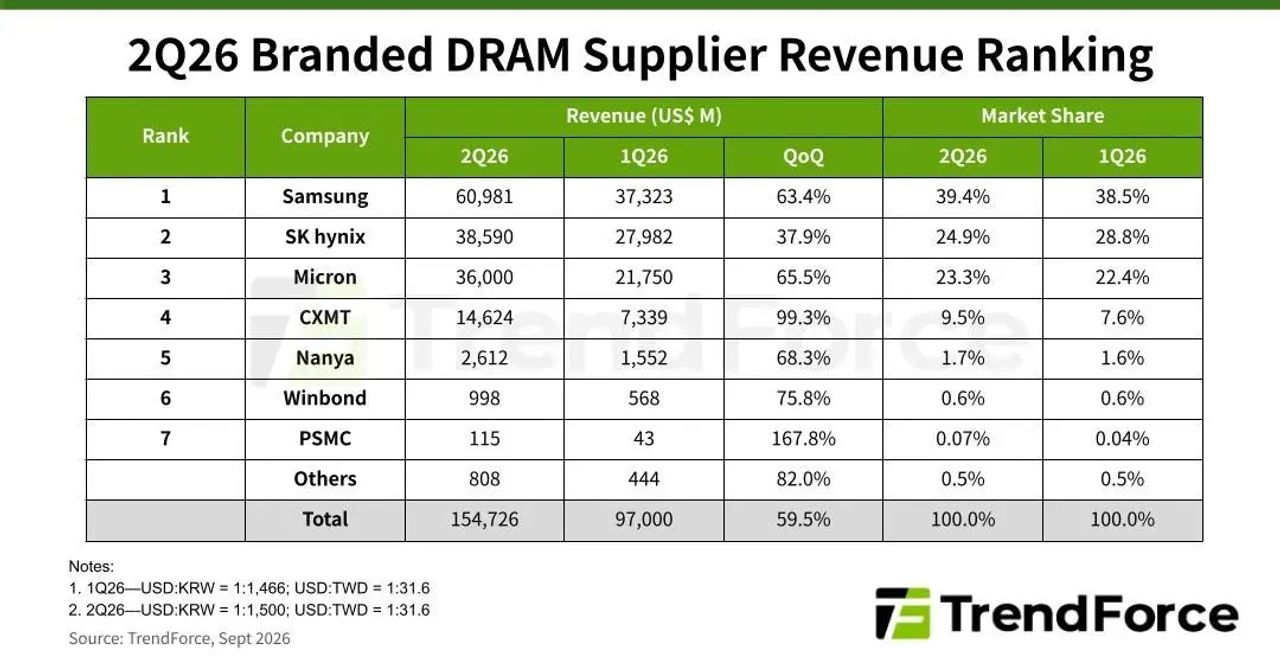
数字は明快だ。DRAMの契約価格は第2四半期に前四半期比59.5%上昇し、セグメント収益は1,547億3,000万ドルに迫る一方、TrendForceによればサプライヤーの在庫は過去最低水準に落ち込んでいる。だが、この急騰の背景にある構造こそが数字そのものより重要だ。
これは従来型のメモリサイクルではない。過去の価格回復局面では、需給過剰の後に需要が正常化する過程で価格が戻っていた。今回は、AIアクセラレーター・プラットフォーム向けのHBMおよびサーバーグレードDRAMがウェーハ生産能力を吸収しており、本来であればコモディティDDR5に振り向けられるはずの供給が構造的に枯渇している。サプライヤーが増分生産を利益率の最も高いAI向けに割り当てれば、他の買い手は縮小する残余プールを奪い合うことになる。結果として、需要ショックと意図的な供給再配分が重なる形となっており、だからこそ在庫の枯渇が積極的な再入荷割引につながっていないのだ。
買い手にとっての世界的な含意は、コストの底値が恒久的に切り上がったということだ。ハイパースケーラーはメモリのインフレをクラウド料金に転嫁できるが、システムインテグレーター、PCおよびスマートフォンOEM、エッジハードウェアベンダーは2026年に向けて利益率の圧縮か価格引き上げを迫られる。2024年時点のメモリ単価でサーバー更新やオンプレミスAIインフラの予算を組んだ企業は、すでに古い数字で動いていることになる。調達における主導権は決定的にサプライヤー側へと移った。
日本にとって、この影響は両方向に及ぶ。同国はMicronの広島工場やKioxiaのNAND拠点を通じて実質的なメモリ生産能力を抱えており、需給逼迫による高価格市場は国内の製造投資や、Rapidus時代に向けたサプライチェーン強靭化の取り組みを後押しする。しかし日本企業の大半が直面するのは購買側の問題だ。固定価格契約で大規模なシステムインテグレーション案件を受注しているハードウェア依存度の高いSIerは、プロジェクト進行中にサーバーのBOMコストが上昇することで利益率が侵食される。特に今回の価格高騰前に締結した複数年にわたる公共・金融セクター案件では影響が大きい。
日本のITリーダーおよびSIerへの戦略的示唆は、メモリを安定した固定費ではなく、変動する原材料コストとして扱うことだ。具体的には、インテグレーション契約に価格変動条項を盛り込むこと、ロードマップが許す範囲で前倒し調達を行うこと、そしてメモリコストリスクをプロバイダーが負担するクラウドへのコンピュート集約型AIワークロード移行を加速することが求められる。オンプレミスのRPAや社内AIパイロットについては、現在の高騰した部品価格で資本を投下する前に、そのワークロードが本当にローカルのシリコンを必要とするかを検証したうえでハードウェアを適正規模に抑える判断が、今や合理的な選択となっている。