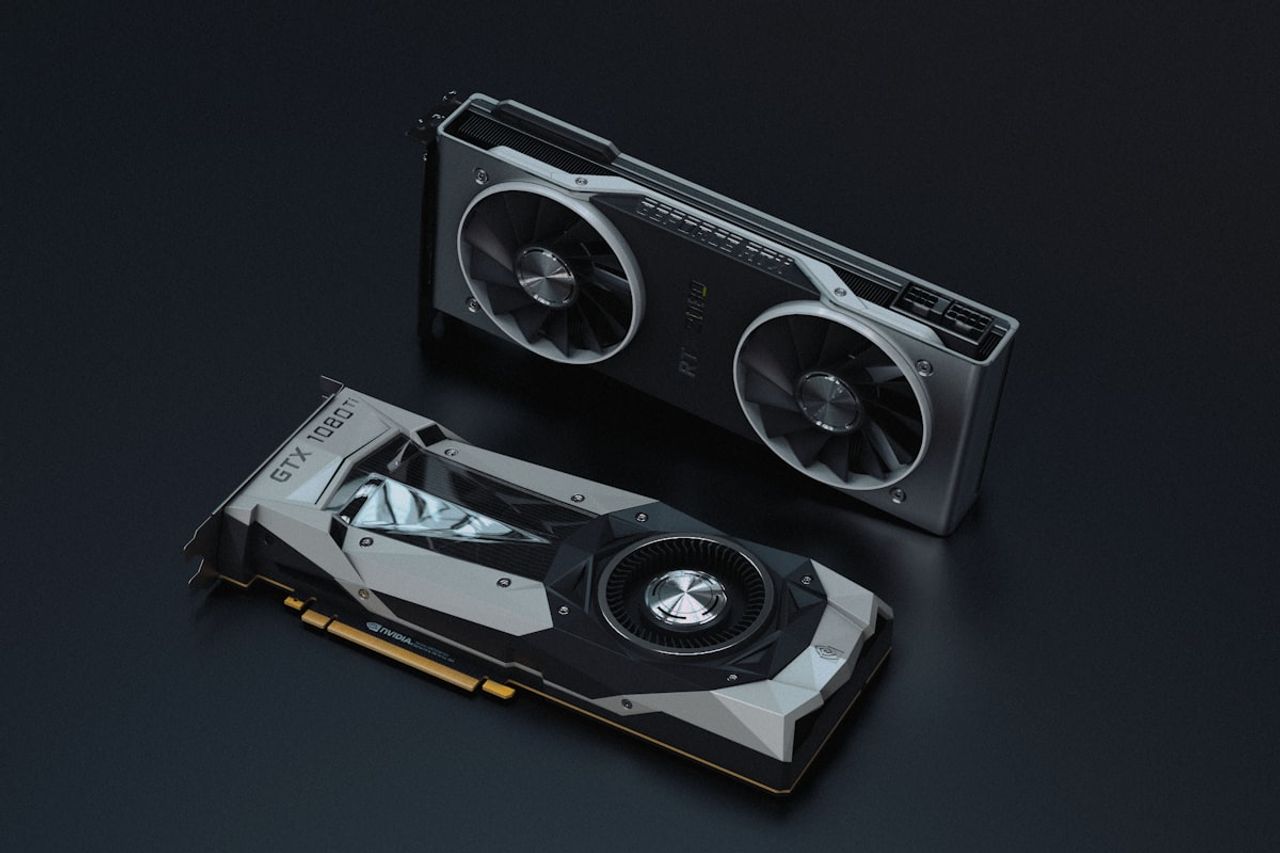
ミッドレンジGPUがフラッグシップモデルの希望小売価格を上回るとき、価格体系は崩壊している。Best BuyがAsus ROG RTX 5080をRTX 5090の希望小売価格1,999ドルを上回る価格で掲載しているのは小売業者の異常に見えるが、これはシステム的な圧迫の先行指標である。メモリはコンピューティングスタックにおいて最も希少で高価な投入要素となりつつある。
根本原因は本日のより大きなストーリーに直結している。QualcommがDRAMコストの急騰を受けてプロセッサラインナップ全体で価格を引き上げているのだ。AIデータセンターの構築がHBMおよび先進DRAMの生産能力をNvidia、AMD、ハイパースケーラー向けアクセラレータに振り向け、コンシューマーおよびモバイルチャネルを枯渇させている。GDDR7、HBM3E、標準DDR5はすべて、Samsung、SK Hynix、Micronの制約のある製造施設から供給される。同じサプライヤーがすべてのウェハーを高利益率のAIメモリ向けに販売できる状況では、下流のすべて、つまりグラフィックスカード、スマートフォン、ノートパソコン、組み込みデバイスがプレミアムを引き継ぐことになる。
経営幹部にとって戦略的な読み取りは、ロジックではなくメモリが現在ハードウェアマージンの制約要因となっているということだ。2024年に長期DRAM供給契約を確保した企業は、2026年まで持続可能なコスト優位性を保持するだろう。Appleの垂直統合と数量レバレッジは同社を守る。一方、小規模OEM、アドインボードパートナー、家電ブランドは、需要破壊を招かずには完全に転嫁できないマージン圧縮に直面している。
機会はメモリサプライヤーと希少性に対応して最適化する企業にある。効率的モデルのトレンド、つまり2GBのRAMで動作するオープンLLMに注目すべきだ。これはヘッジとして機能する。メモリがボトルネックとなっている状況では、メモリフットプリントを削減するソフトウェアが競争上の武器となる。デバイスリフレッシュサイクルやエッジAI展開を計画している企業は、2026年の予算にハードウェアコストの15~30%のインフレを織り込むべきだ。
推奨される行動:複数年のコンポーネント契約を今すぐ交渉し、単一ソースのメモリ依存から分散し、ハードウェアインフレを抑制するためにソフトウェア側の効率性を優先すること。投資家は、マージンが最初に圧迫を吸収する汎用デバイス組立業者よりも、DRAMメーカーとメモリ関連ツール企業を優先すべきだ。