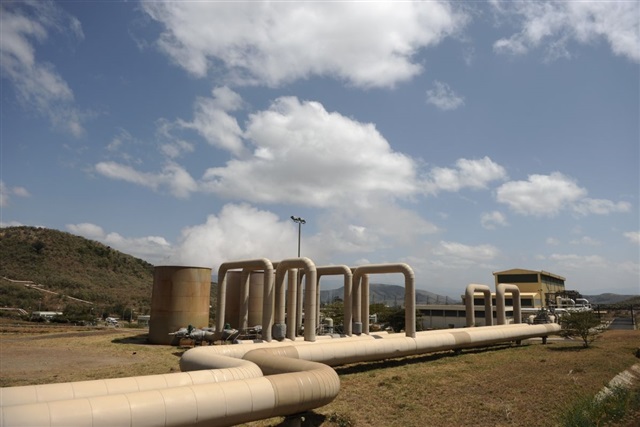
台湾電力は、ロジック工場、メモリ、先端パッケージング、サーバー組立による需要増加を受け、TSMCを含む大口産業ユーザーに専用発電施設への出資協力を求めていると報じられている。金額は非公開だが、その枠組みこそが重要だ。
数十年にわたり、電力は工場の運営コストに静かに織り込まれた主権国家の公共財として扱われてきた。その前提が崩れつつある。国営電力会社が最大顧客に発電容量への共同出資を求めるとき、電力は間接費ではなく、EUV装置や水と同等の戦略的投入要素となる。協議はまだ構想段階かもしれないが、方向性は明確だ。先端ノードにおいて、制約要因はリソグラフィーから電力網へと移行しつつある。ノードが進むごとに、AIアクセラレーターのラックが増えるごとに、ウェハーあたりのエネルギー消費は増大し、予測可能な産業負荷向けに構築された電力会社は、その曲線をバランスシート単独で吸収できない。
世界的に見て、これは工場建設地の経済性を再構築する。立地選定はかつて人材、補助金、サプライチェーンの近接性を重視していた。今や安定的で低炭素なベースロード電源が決定的な重みを持つ。イタリア議会の原子力再開決議や、データセンター主導による原子力への関心の広範な復活は、需要側から見た同じ物語だ。計算集約型産業は静かに、エネルギー企業にとって最も重要なパートナーとなり、ますます共同投資家となりつつある。
日本にとって、その影響は即座かつ不快なものだ。TSMCの熊本工場(JASM)と北海道のRapidusは、いずれも福島原発事故後の原子力縮小とLNG依存によって形作られた電力網に依存しており、日本の電力はOECD諸国で最も高額な部類に入る。台湾がすでに産業界との費用分担を交渉しているとすれば、日本の工場も同様の圧力に直面し、政府の半導体補助金は着地時の電力コストを競争力ある水準に保つため、静かにエネルギーインフラ補助金へと変容する必要があるかもしれない。北海道の再生可能エネルギーの可能性は現実的だが、確実なバックアップのない間欠性は24時間365日稼働の工場負荷とは相性が悪い。
日本のSIerや企業IT部門にとって、このシグナルは半導体製造を超えて広がる。工場を圧迫する同じ電力不足は、生成AI負荷が拡大する中、国内のデータセンター容量と価格を逼迫させる。オンプレミスのGPUクラスターやソブリンクラウド構築を計画するSIerは、確保され価格設定された電力を、設備の脚注ではなく第一級の設計制約として扱うべきだ。電力を意識したアーキテクチャ、電力網の状況に応じたワークロードスケジューリング、エネルギー調達が技術ロードマップに組み込まれることを予想すべきだ。大規模なAI統合契約を勝ち取る企業は、計算をどこで実行するかだけでなく、電力がどこから来るかを答えられる企業となるだろう。