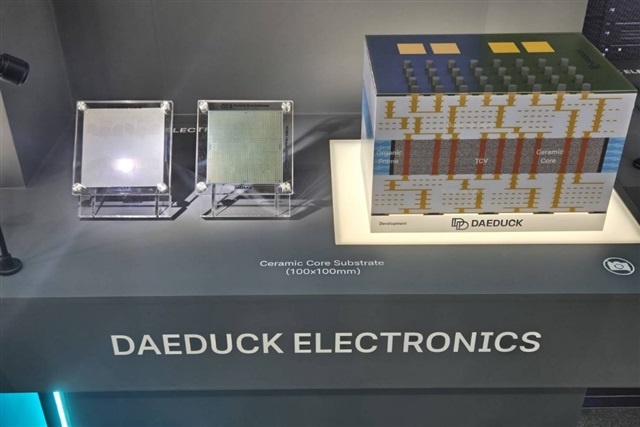
サンフランシスコで開催されたSEMICON West 2026は、米国の足並み揃えの場となった。米政府当局者と装置・材料エコシステムは、資本、プロセス技術、サプライチェーン、人材のあらゆる面で、台湾を国内半導体製造の再建に不可欠な存在として位置づけた。
外交的な建前を剥ぎ取ると、本質はより鮮明になる。ワシントンはCHIPS法と関税圧力でファブに資金を投入できるが、歩留まりを法制化することはできない。希少な資産は暗黙のプロセス知識、つまり台湾のファブチーム内に蓄積された工学的判断であり、これはフェニックスの建設現場にきれいに移転できるものではない。'信頼できるパートナー'という表現は、実際には最先端製造が購入可能な製品ではなく関係性であり続けることの容認である。経営幹部にとっての戦略的問いは、米国の生産能力が構築されるかどうかではなく、マージンが高く複製困難な知的財産がどれだけ移転するか、あるいはアジアに留まるかである。二層構造の地理的配置が予想される。先端ノードとR&Dは人材密度が既に存在する場所に集約され、汎用化された防衛関連の生産能力は、最終的に顧客が負担するコストプレミアム付きで国内回帰する。
日本にとって、これは機会であると同時に警告でもある。日本は米国が容易に代替できないスタックの部分を握っている。少数の国内サプライヤーによるフォトレジスト、シリコンウェーハ、特殊化学品、そしてTokyo Electronなどによる成膜・検査装置である。米国と台湾の新しいファブはすべて、まさにこれらの投入材への需要を深め、ウェーハがどこで完成するかに関係なく日本の影響力を強化する。TSMCの熊本拠点とRapidusの2nmへの野心は、日本がもはや単なるサプライヤーではなく、信頼できるパートナーネットワーク自体の一つのノードであることを意味する。
リスクは人材と資本の重力である。重心が米国の建設に傾けば、日本のファブとRapidusは同じ希少なプロセスエンジニアと同じ装置納入枠を奪い合うことになる。日本企業とSIerエコシステムは、これを今すぐ部品調達の前提を固める信号として読み取るべきだ。複数年の材料契約を確保し、関税と輸出規制のシナリオを調達にモデル化し、地理的集中を物流の脚注ではなく取締役会レベルのリスクとして扱う必要がある。直接の半導体ベンダーだけでなく、二層深くまでシリコン依存を可視化する企業は、今後の再編成をはるかに少ない混乱で乗り切るだろう。