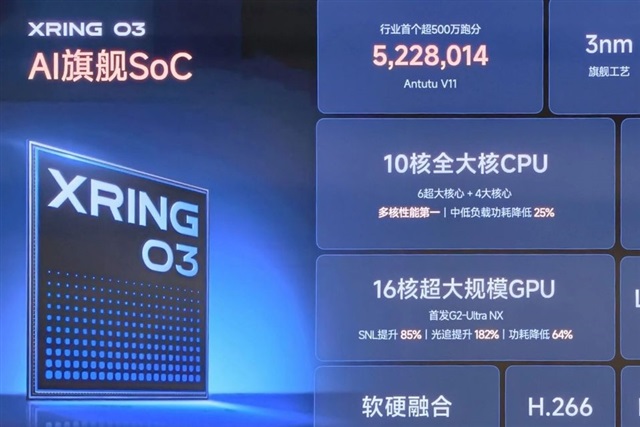
Xiaomiは、Xringシリコンプログラムをスマートフォンの枠を超えてAIアクセラレーションと自動運転に拡大している。この動きは、チップベンダーへの依存を減らす一方で、単一の最先端ファウンドリへのエクスポージャーを高めるものだ。
この戦略的ロジックはAppleのプレイブックを踏襲している。ロードマップを管理し、自社ソフトウェアに合わせてシリコンをチューニングし、Qualcommや MediaTekに流れるはずの利益を確保する。注目すべきは、その幅広さだ。スマートフォン、エッジAI、運転スタックを同時に設計することは、Xiaomiが自社の演算ニーズが既製品から十分に乖離していると判断し、設計コストを正当化できると考えていることを示唆している。トレードオフは明白だ。設計面でサプライヤーロックインから脱却する一方で、製造面での集中度を深めている。これらのノードを大量に確実に供給できるのはTSMCだけだからだ。地政学的には、中国企業にとって鋭い皮肉である。アーキテクチャでのチップ独立性を得る一方で、米国の輸出規制下で操業する台湾のファブへの結びつきを強めているのだ。ツールやノードアクセスの締め付けがあれば、その計算は一夜にして変わる。
より広範な業界にとって、これは垂直統合の波におけるもう一つのデータポイントだ。デバイスメーカーが独自のアクセラレーターを設計すると、商用シリコンの対象市場はハイエンドで狭まり、チップベンダーはIPライセンス、チップレット、パッケージングサービスへと向かい、完成したSoCから離れていく。
日本にとって、示唆はハンドセットではなく自動車および装置レイヤーを通じて読み取れる。Xiaomiの自動運転シリコン野心は、日本の自動車メーカーとそのティア1サプライヤーに圧力をかける。そこでは社内運転演算が断片化したECUモデルに後れを取ってきた。また、日本のマテリアルおよび装置エコシステム、フォトレジストから検査装置までの事例を強化する。先端ノードでのカスタムシリコンが増えれば、チップに誰のロゴが付いているかに関係なく、上流の需要が増えるからだ。Rapidusの最先端野心が関連性を持つのは、TSMC集中への信頼できる代替案を提供できる場合のみだ。
日本のSIerおよびエンタープライズ開発チームにとって、実用的なシグナルは、自動車およびエッジAIソフトウェア作業がベンダー管理のシリコンスタックに集約されつつあることだ。ポータブルでハードウェアに依存しないツールチェーンと抽象化レイヤーに賭けることが、より多くのクライアントが自ら制御できない独自アクセラレーターを標準化する中で、より安全なエンジニアリング姿勢となる。




