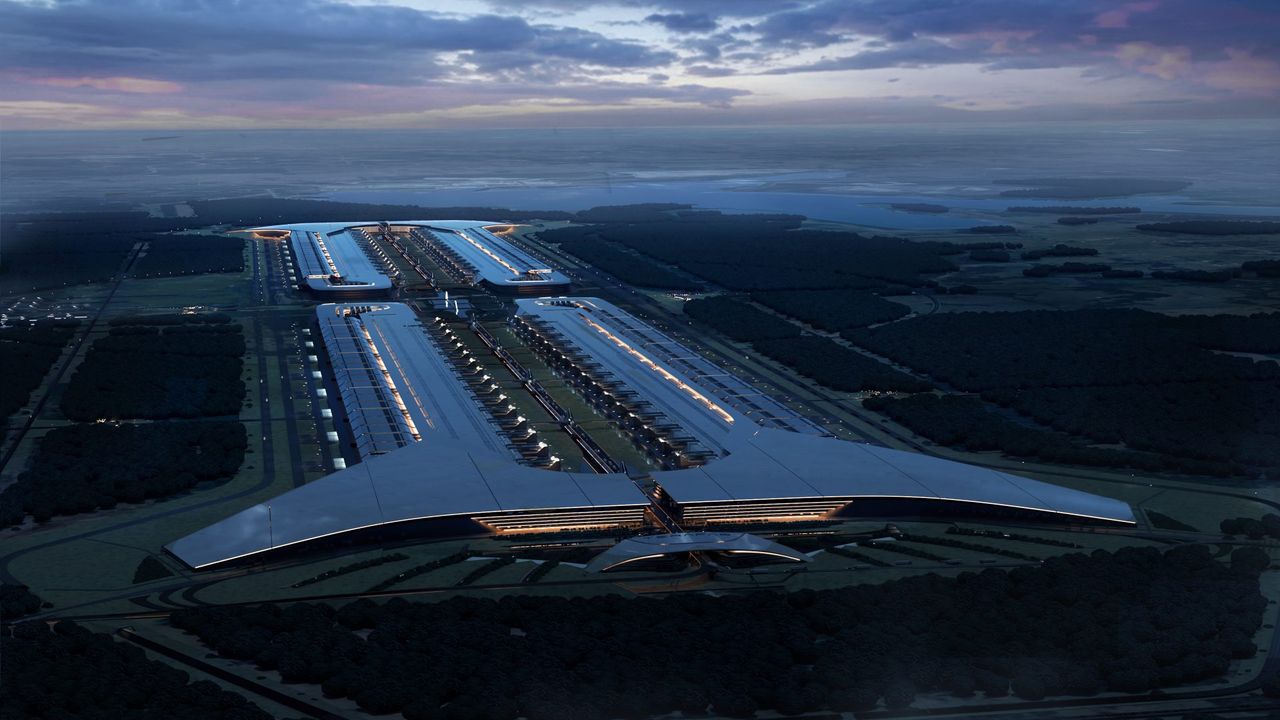
SpaceXとTeslaを結び、Intelの技術支援を受ける半導体事業Terafabは、サプライヤーに対し月産約70万枚のウェハーというメモリ目標を示した。これはSamsungのDRAM生産量全体にほぼ匹敵し、Optimusロボットと軌道上データセンターに供給するため、2032年までに100万枚規模への拡大を目指している。
戦略的論理は自社供給にある。Muskは商業メモリ市場で勝とうとしているのではなく、自身が管理する2つの演算集約型ロードマップにおいてメモリを制約要因から排除しようとしている。これはプロジェクトの枠組みを変える。この生産能力の半分でも実現すれば、オープン市場で決済されることのない需要となり、さらに景気後退時に余剰ビットを投入できる潜在的なスイングプロデューサーとなる。メモリが周期的である理由は、供給が塊状で3社に集中しているからだ。この規模の第4の参入者が、買い手が自社であるためスポット価格に無関心であれば、それは他の全ての企業のマージンを圧縮する構造変化となる。
留意点は大きい。この規模のグリーンフィールドメモリ工場は、持続的な数百億ドルの資本、成熟したプロセス歩留まり、そして数年の立ち上げを必要とする。Muskが示す期限は常に遅延し、Intelの製造立て直しも実証されていない。2032年はスケジュールではなく願望として扱うべきだ。今日重要なシグナルは意図であり、それが既存企業の長期生産能力計画にかける圧力だ。
日本にとって、影響は両面的だ。日本のメモリメーカーKioxiaとRapidusのロジック野心は新たな構造的競合に直面し、供給過剰はビジネスケースが前提とする価格に圧力をかけるだろう。より明確な機会は上流にある。この規模の工場建設は、Tokyo Electron、Advantest、Screen、Disco、そしてShin-EtsuやJSRなどの材料サプライヤーにとって数年分の受注残となる。これらの装置と化学品は、所有者が誰であれすべての工場が必要とするものだ。
日本のSIerやエンタープライズチームにとって、二次的な読み取りはスタック自体にある。チップからロボットまで垂直統合されたパイプラインは、エンボディドAIとエッジコンピューティングが向かう方向を示している。プレミアムを命じる統合スキルは、クラウド移行よりも、物理的自動化、ロボティクスミドルウェア、オンデバイス推論の統合に関するものだ。RPAとレガシーシステムに依然として固定されている企業は、Terafabを、自社ロードマップの下にあるハードウェア基盤がいかに急速に変化しているかを示す指標として扱うべきだ。