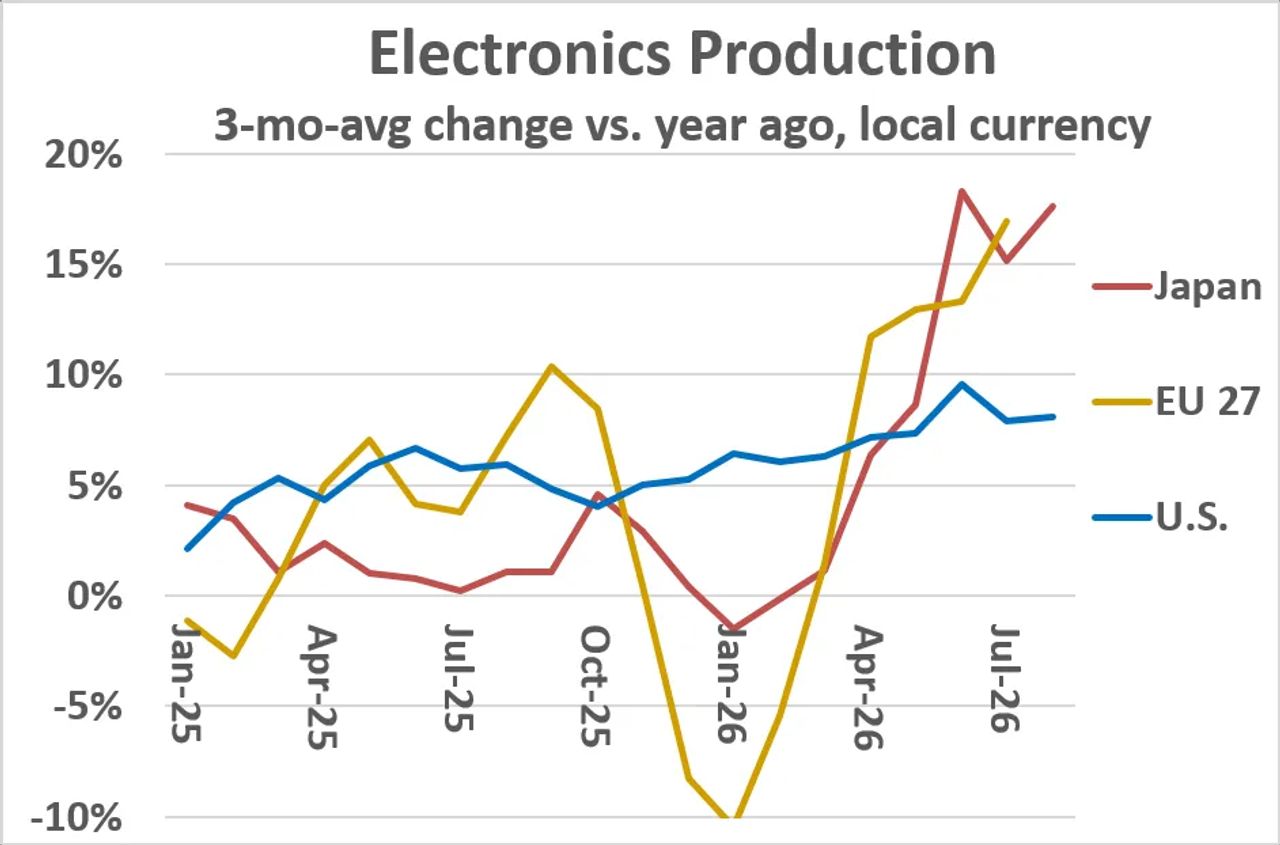
電子機器産業全体で生産回復が形成されつつあり、米国の生産高は2026年8月に3カ月平均ベースで前年同期比8.1%上昇した。この数字自体よりも、その形状が重要である。急騰ではなく加速する成長は、一時的な在庫調整ではなく、在庫補充に加えて真の最終需要を反映する傾向がある。世界産業にとって、これは2022年以降の低迷期とは異なるサイクルであり、慎重姿勢ではなく設備計画が再びデフォルトの態勢になりつつあることを示唆している。
戦略的リスクはタイミングのミスマッチである。半導体工場、基板サプライヤー、組立ラインはリードタイムが長いため、月次データでは控えめに見える上昇局面でも、2~3四半期以内に特定のノードや受動部品で深刻な供給不足に転じる可能性がある。加速を早期に読み取る企業は価格決定力を獲得し、確認を待つ企業は割り当て待ちキューを引き継ぐ。ヘッドラインのウエハー供給量に関係なく、実際の生産を繰り返し制約する2つのボトルネック、成熟ノード生産能力と先端パッケージングをめぐる競争の再燃が予想される。
日本にとって、このサイクルは構造的強みを活かす一方で、よく知られた弱点を露呈させる。上流材料、精密部品、パッケージング化学分野における日本の支配力は、広範な生産回復が受動部品および装置レイヤーの各企業に直接流れ込むことを意味する。持続的な需要曲線は、日本のサプライヤーが優位性を複利的に積み上げる理想的な環境である。ただし、シグナルが出た後ではなく、その前に資本をコミットすることが条件だ。
弱点は下流、つまり回復がどのように実行されるかにある。日本の製造業者は依然として、SIerによってつなぎ合わされた断片的なシステムで生産計画、調達、需要予測を実行しており、多くの場合、真の予測的統合ではなく、レガシーERPにRPAを接ぎ木している。加速するサイクルにおいて、この遅延はコストが高い。需要シグナルから発注書までのギャップが、マージンを獲得するか逃すかのギャップになる。
これは日本のSIerが自らの提案を再構築する好機である。もはや価値はバックオフィス業務の自動化にあるのではなく、マクロの生産統計を工場現場の意思決定に変換する、応答性の高いサプライチェーン・インテリジェンス、AI支援需要検知、在庫最適化、サプライヤーリスクモデリングの構築にある。RPAシートライセンスを売り続けるSIerはサイクルの受注者として乗るだけだが、予測とレジリエンスを売るSIerはそれを定義する。回復はスピードを報い、日本においてスピードは依然として主にソフトウェアの問題である。