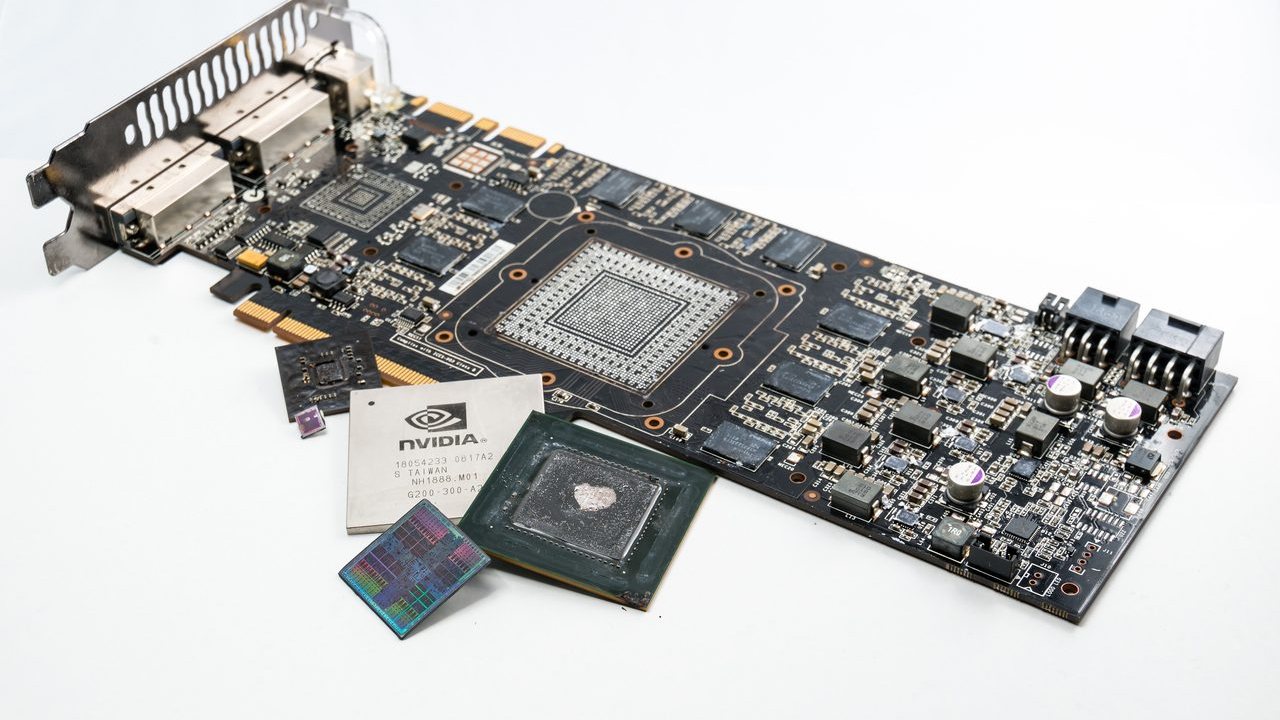
NvidiaがグラフィックスだけでなくCPUとGPUを組み合わせた完全なPCチップを出荷する動きは、Intel、AMD、Apple、Qualcommが長く保持してきた領域への、同社にとってこれまでで最も直接的な攻撃である。RTX Sparkは製品ローンチというより、NvidiaがデータセンターからノートPCに至るまで、コンピュートスタック全体を所有する意図を示す宣言だ。
戦略ロジックは明確である。NvidiaはすでにAIアクセラレーター市場を支配し、70%を超える粗利益率を誇る。その支配を消費者向けシリコンに広げれば、現在CPUベンダーに譲っている価値を取り込める。同時に、ローカルAI推論がアドオンではなくデフォルト機能になる、ArmベースでCUDAネイティブなプラットフォームを作れる。'これまで作られた中で最も効率的なPCチップ'という打ち出しは、現在の性能あたり電力のベンチマークであるAppleのM-seriesとQualcommのSnapdragon Xに向けた意図的な一撃である。
リスクはいくつもの方向に及ぶ。ファウンドリ損失と縮小するクライアント事業ですでに傷ついているIntelにとって、信頼できるNvidia参入は存亡に関わる圧迫を加速する。ゲーミングでNvidiaと共栄してきたAMDにとって、これはパートナーがモバイルで正面の競合に変わることを意味する。Qualcommにとって、苦労して築いたWindows-on-Armの橋頭堡は、開発者の認知がはるかに深い、より強力なArm競合に突然直面する。そしてMicrosoftにとって、Nvidiaの到来はCopilot+ PCロードマップとOEM交渉における力学を作り替える。
実行が未解決の問いである。ゲーミングGPUを作ることは、高歩留まりで電力制約の厳しい消費者向けSoCを大規模に出荷し、OEMの設計サイクルを支え、断片化したWindowsエコシステム全体でドライバとソフトウェア互換性を管理することと同じではない。先端ノードをTSMCに依存するNvidiaは、データセンター部品に必要な同じ容量をめぐる競争も激化させる。AI需要が飽くことを知らない中では、これは本物の機会費用のトレードオフである。
経営者と投資家には三つの行動が続く。PC OEMは、第一世代部品を中心に2026年設計をコミットする前に、Nvidiaの供給コミットメントをストレステストすべきである。投資家はSparkがNvidiaのディスクリートGPU収益をカニバリするのか、それとも総アドレス可能市場を広げるのかを見極めるべきだ。競合は、Nvidiaが純粋なシリコン仕様では捉えきれないAIソフトウェア上の利点をバンドルすると想定すべきである。堀はますますトランジスタではなくCUDAになっている。




