米政府は、AIデータセンター内でサーバー間のデータ転送を担う中国製光トランシーバーの輸入規制を検討している。アナリストらは、米国企業が短期的にその供給量を代替できないと警告しており、この政策が保護しようとしているハイパースケーラー自身にとって自ら招いたボトルネックとなる恐れがある。
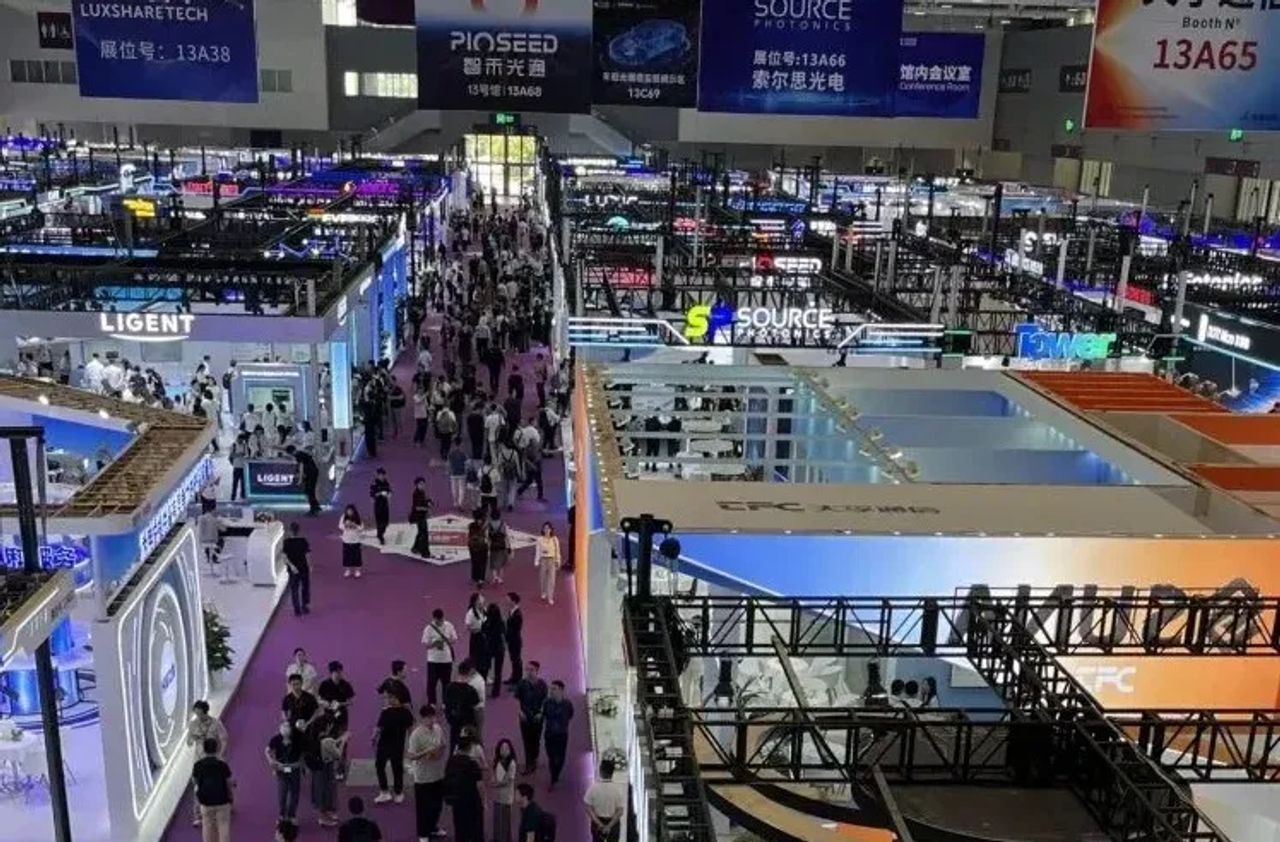
戦略的な皮肉は鋭い。誰もがGPUに注目しているが、光インターコネクトは何千ものアクセラレーターを一つのマシンとして機能させる地味な配管設備である。クラスターが800Gや1.6Tリンクへとスケールアップするにつれ、トランシーバーの需要はコンピュート自体よりも速く成長している。InnolightやEoptolinkといった企業を中心とする中国のサプライチェーンが、Microsoft、Meta、Amazon、Googleが数千億ドルを投じて容量拡大を進めているまさにこの時期に、コスト競争力のある製造を支配している。この流れを制限すれば、単価が上昇し、リードタイムが延び、データセンターの稼働開始日が数四半期遅れる可能性がある。
勝者と敗者は急速に分かれる。Coherent、Lumentum、Fabrinetといった欧米のモジュールメーカーは価格決定力を得るが、一夜にして移転した供給量を吸収できる製造拠点を持っていない。レーザー、DSP(Marvell、Broadcom)、co-packaged opticsなど部品レベルのサプライヤーは、ハイパースケーラーがリスク軽減のため垂直統合を進めることで恩恵を受ける立場にある。NvidiaとIntelがすでにポジションを確立しているシリコンフォトニクスとCPOロードマップへの関心が加速することが予想される。
経営幹部にとって、教訓は一つの部品を超えて広がっている。AIインフラのリスクは、チップから、政策が露呈するまで集中が見えなかった特殊部品のロングテールへと移行した。取締役会は、看板となるシリコンだけでなく、第二階層および第三階層の依存関係をマッピングすべきである。
推奨される対応策:トランシーバーを今すぐ二重調達し、2026年の生産能力を事前予約すること、長期引取契約を通じて欧米のフォトニクス規模拡大を支援すること、インターコネクトのリードタイムが倍増するシナリオに対して設備増強スケジュールを圧力テストすること。投資家は、AIサプライチェーンにおける次の再評価候補として、フォトニクス純粋プレー企業とCPO実現企業に注目すべきである。