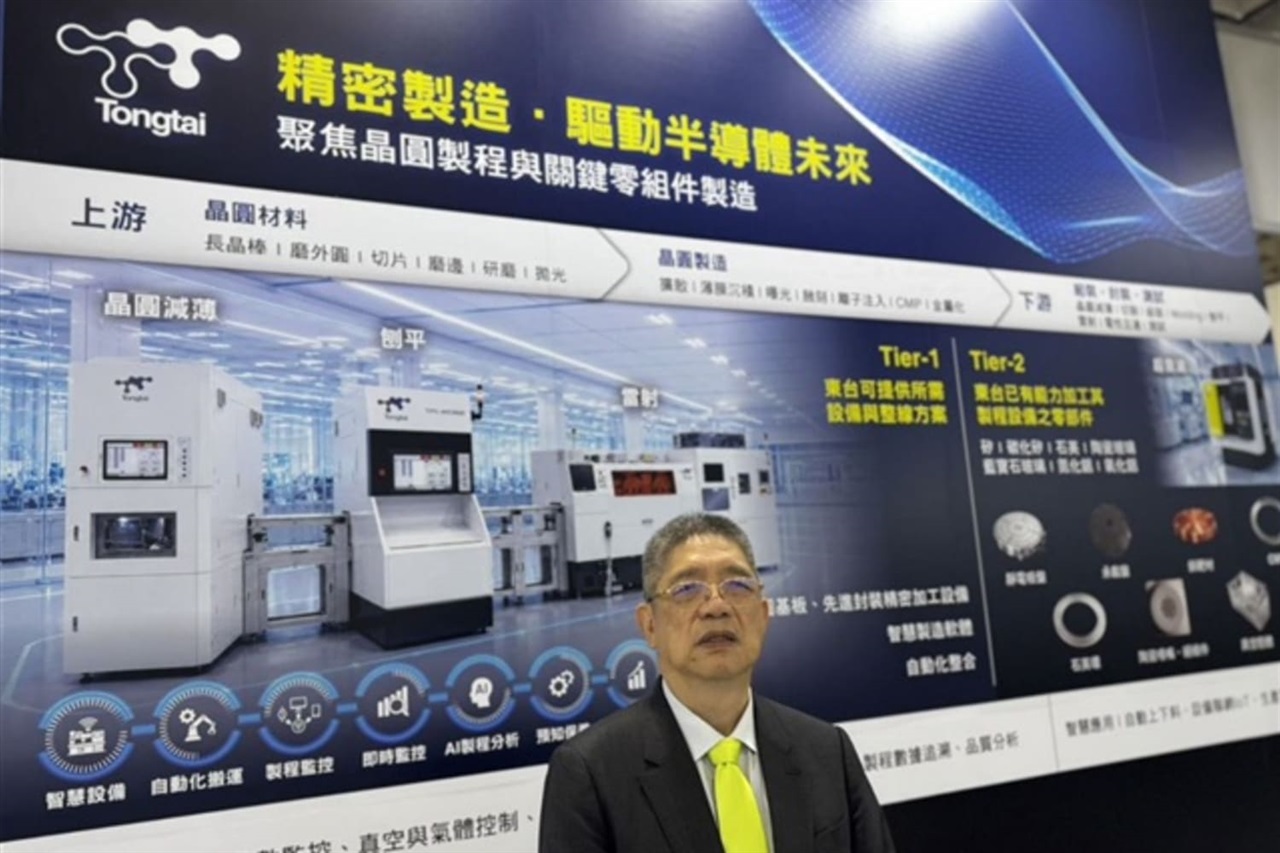
同泰(Tongtai)が工作機械分野での実績を基盤に、硬脆材料加工、先進パッケージング、スマート製造ラインへと事業を拡張するという決断は、大きな構造的変化を示す小さなシグナルだ。AIコンピューティングの投資サイクルは、もはやGPUやハイパースケールの設備投資だけの話ではない。需要はサプライチェーンを下流へと波及し、先進パッケージングを実現するグラインダー、ダイサー、精密搬送システムといった地味な装置層にまで達している。中堅工具メーカーがAI需要を背景に受注残を倍増させているという事実は、ボトルネックがウェーハ製造から後工程パッケージングおよびそれを支える装置へと移行しつつあることを裏付けている。
より重要な動きは「内製化(ローカリゼーション)」だ。同泰が明確に打ち出す輸入代替の姿勢は、コストと地政学的リスクの両面における外国装置サプライヤーへの依存度を下げようとする、台湾全体の広範な意志を反映している。これは、インドのギガワット級キャンパスから欧州のソブリンコンピュート構想に至るまで、世界各地でデータセンターの自国管理化を推進する論理と同じだ。装置層はもはや戦略的な競争の場であり、コモディティの後方地帯ではない。需要側は選択肢を求め、各地域は自国の産業基盤を欲している。
日本にとって、重要な節目はここにある。日本企業は長年にわたり、半導体製造装置と精密工作機械の双方において高付加価値領域を支配してきた。とりわけ先進パッケージングが依拠する硬脆材料の研削・ダイシングプロセスにおいて強みを持つ。輸入代替を明確な目標として掲げる台湾の新興勢力は、まさにその地位を狙い撃ちにしている。技術格差を考えれば近い将来の脅威は限定的だが、国内需要を足場にローカルプレーヤーが価値連鎖を上昇すれば、中期的なシェア侵食リスクは現実のものとなりうる。
日本の賢明な対応策は守りに入ることではない。統合能力、信頼性、プロセスノウハウが依然プレミアムを生み出すスマート製造の生産ライン層に、より積極的に踏み込むことだ。日本の製造SIerやファクトリーオートメーションのインテグレーターにとっても、ここに見過ごされがちな好機がある。パッケージングラインが複雑化するにつれ、価値の重心は個別装置の販売から、MES(製造実行システム)、品質分析、予知保全と装置を結びつけた生産システム全体のオーケストレーションへと移行する。自らをコンポーネントベンダーではなくラインレベルのソリューションパートナーとして再定義する日本企業は、装置のスペックだけで市場シェアを守ろうとする企業よりも、利益率をより確実に維持できるだろう。
経営幹部はこれを早期の警告シグナルとして受け止めるべきだ。AIインフラブームは静かに装置層の競争地図を書き換えており、精密製造における先行者の地位は、もはや自ずとして守られる堀ではなくなっている。