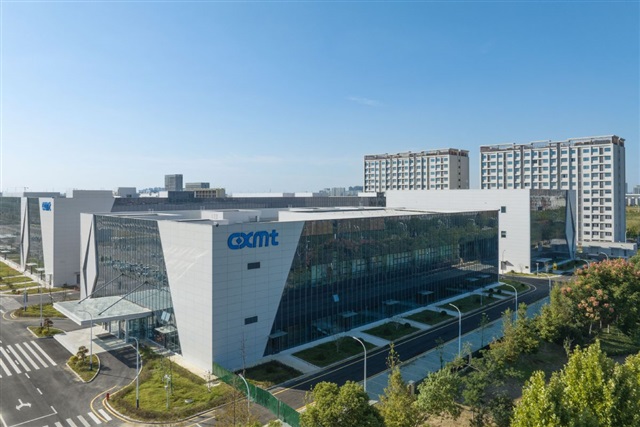
元Samsung研究者による、CXMTが当初からSamsungのプロセスデータを基にDRAMを製造する意図を持っていたとする証言は、中国のメモリ企業の旗手が上海上場を前に投資家に語った創業物語と真っ向から対立する。法廷での証言と目論見書との乖離こそが本質的な問題であり、その影響は一企業の枠を遥かに超える。
戦略的なシグナルは、CXMTの台頭が論争の的となる基盤の上に成り立っている可能性があるということだ。韓国と米国の規制当局や訴訟関係者が18nmクラスのレシピ移転を既成事実として扱えば、CXMTは拡大する脆弱性の包囲網に直面する。特許訴訟、Entity List指定強化の可能性、そして汚染された知的財産を警戒するティア1顧客の躊躇である。これは、Hanwha Securitiesが描く、CXMTが2026年にDRAM市場成長の11.3%を獲得した後、2027年までに勢いが6.9%に失速するという商業的展望を再構成する。外部から借用したプロセス知識に依存する企業は、外部データの供給源が枯渇し、ノード移行に独自のエンジニアリングが求められるようになれば、ロードマップの維持に苦戦する。Appleのような買い手からの関心が報じられていることで、大手欧米顧客はサプライベースにおける知的財産の汚染を許容できないため、賭け金はさらに高まる。
業界にとってより深い意味合いは、メモリが地政学的な手段になりつつあることだ。プロセスレシピ盗用の疑惑が出るたびに、先端DRAMツールに対する輸出規制の根拠が強化され、メモリ市場の中国国内向け層と、Samsung、SK hynix、Micronが主導する信頼できるサプライヤー層への二極化が加速する。
日本にとって、影響は間接的だが現実のものだ。同国はもはや商用DRAMメーカーを擁していないが、その立場はこの争いの上流と下流に位置している。Tokyo Electron、Screen、Advantest、信越化学、JSRといった装置・材料サプライヤーは、信頼できる工場と中国の工場の両方に販売しているため、規制の拡大はリスクにさらされる売上とコンプライアンス負担のモデル化を迫る。Kioxiaは、DRAMへの依存度が低くNANDに注力しているが、貿易摩擦がメモリカテゴリー全体に広がれば、ほとんど保護されない。
日本企業、SIer、調達チームにとって、実務的な教訓は、構造的に安定性の低いメモリ供給を前提とした計画である。サーバー、RPAホスト、AIインフラのリフレッシュサイクルは、価格変動と、データに敏感な顧客が拒否する法的・評判リスクを低コストの中国製DRAMが抱える可能性を想定すべきだ。規制対象セクターに助言するSIerは、サプライヤーの出所をデューデリジェンスの項目として扱い、脚注としてではなく、複数年のハードウェアロードマップにデュアルソーシングの前提を組み込むべきである。