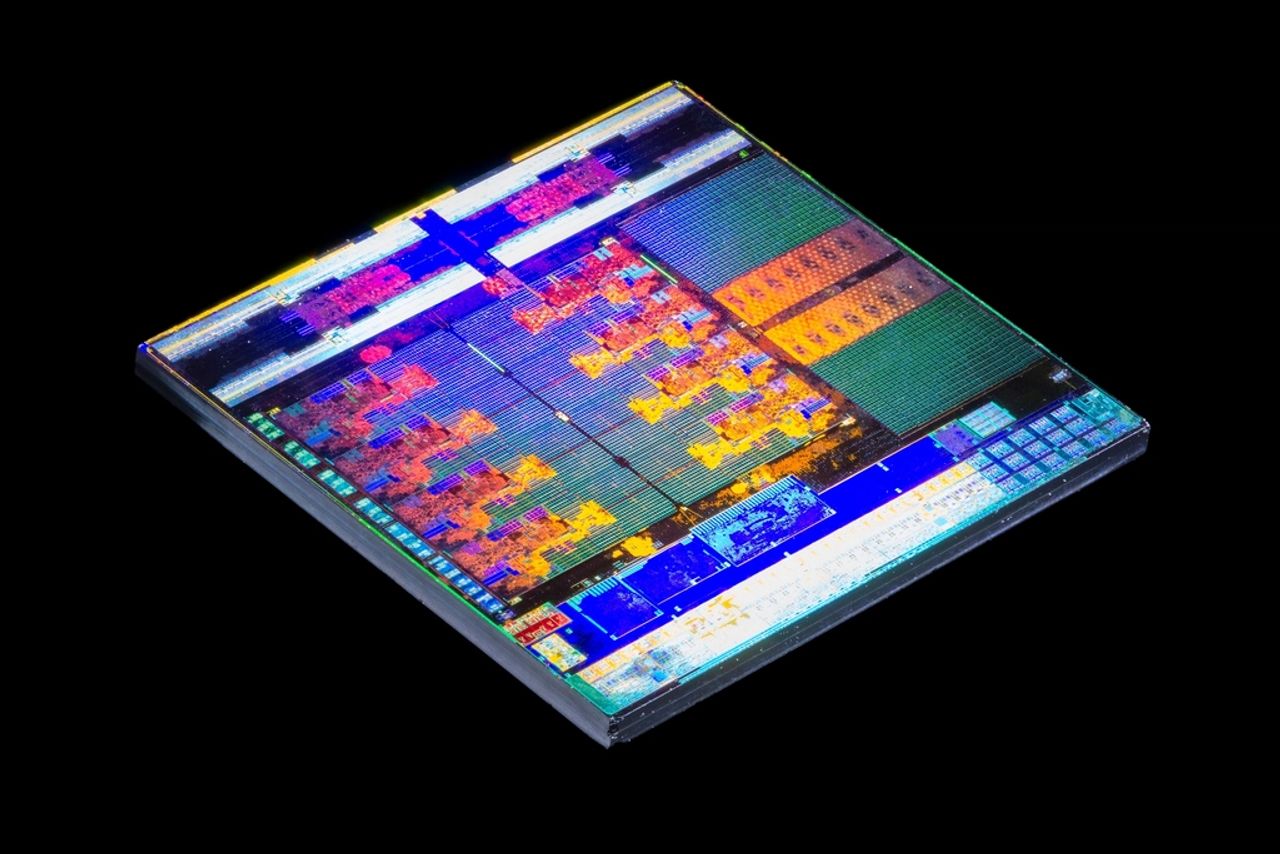
事実は限定的だ。垂直トランジスタと集積キャパシタをカバーする特許出願は、TSMCが3D DRAMアーキテクチャを研究していることを示唆しており、支配的なロジックファウンドリがいつの日かメモリ既存企業と競合する可能性があるかという疑問を提起している。
重要なのはそのタイミングだ。AIデータセンターの構築により、ロジックではなくメモリが制約要因となっている。高帯域幅メモリは来年まで売り切れており、ウェハ生産能力と先端パッケージングのHBMへの転用が従来型DRAM供給を枯渇させている。この希少性は今や最終市場で顕在化している。部品価格は上昇しており、メモリを押し上げるのと同じ需要の波が、AI後進企業と見なされる企業を罰しており、米国政府のIntel株式から約120億ドルが消失し、市場はAI配当を獲得する企業とそのコストを負担する企業を再評価している。
TSMCのDRAM参入は構造的に困難であり、経営幹部は見出しを割り引くべきだ。メモリは資本集約的なコモディティビジネスであり、歩留まり経済と価格の周期性はファウンドリの設計受注モデルとは全く異なる。しかし特許は現実の転換点を指し示している。平面DRAM スケーリングは停滞しており、業界の次の動きは垂直方向であり、NANDの以前の3D積層への移行を反映している。ロジックファウンドリを含め、3D DRAMプロセス統合を習得する者は、コンピューティングで最も争われている投入材に対する影響力を獲得する。それが戦略的シグナルであり、差し迫った製品ではない。
日本にとって、示唆は直接的だ。Kioxiaの3D NAND専門知識とMicronの広島DRAM事業は、日本を垂直メモリへの移行の内側に位置づけており、一方でRapidusはロジックに国家の注目を集中させている。より深いエクスポージャーは装置と材料にあり、Tokyo Electron、Advantest、Screen Holdings、Lasertecがエッチング、テスト、検査ツールを供給しており、あらゆる3D DRAMの立ち上げに必要とされ、どのチップメーカーが勝利しても日本のサプライヤーに上昇余地を与えている。
短期的な痛みは他の場所に降りかかる。日本のPCメーカー、エンタープライズハードウェアベンダー、そしてそれらのプラットフォーム上で構築するSIerは、サーバー、ワークステーション、オンプレミス更新の見積もりに直接流れ込むメモリコスト上昇に直面している。2025年から2026年のデータセンターとクラウド移行予算を計画する調達チームは、DRAMを毎年安価になるトレンドのコモディティではなく、変動的で供給制約のある項目としてモデル化し、その前提を今すぐ容量計画に組み込むべきだ。