中国の国有メーカーが深紫外線(DUV)リソグラフィシステムの量産を開始したニュースを受け、ASMLの株価が下落した。市場の反応は短期的な収益よりも、むしろ心理的な上限の崩壊に関するものだ。それは、中国が実用的な国産リソグラフィ技術から何年も遅れているという前提である。
文脈が重要だ。DUVはEUVではない。中国の生産ラインから出てくる装置は、技術的ハードルが低く、輸出規制が最も深刻な需要を生み出している成熟ノードと中級ノード(28nm以上)を対象としている。ASMLは最近の受注の約4分の1から半分近くを中国から得ており、買い手は規制強化に先立って在庫を積み増していた。この先食いは常に逆転する運命にあり、国産化がそのタイムラインを圧縮している。戦略的脅威は、中国製装置がASMLと精度で匹敵することではなく、最先端の微細化を必要としない自動車、産業、民生用チップという広大な市場において「十分に良い」ことだ。
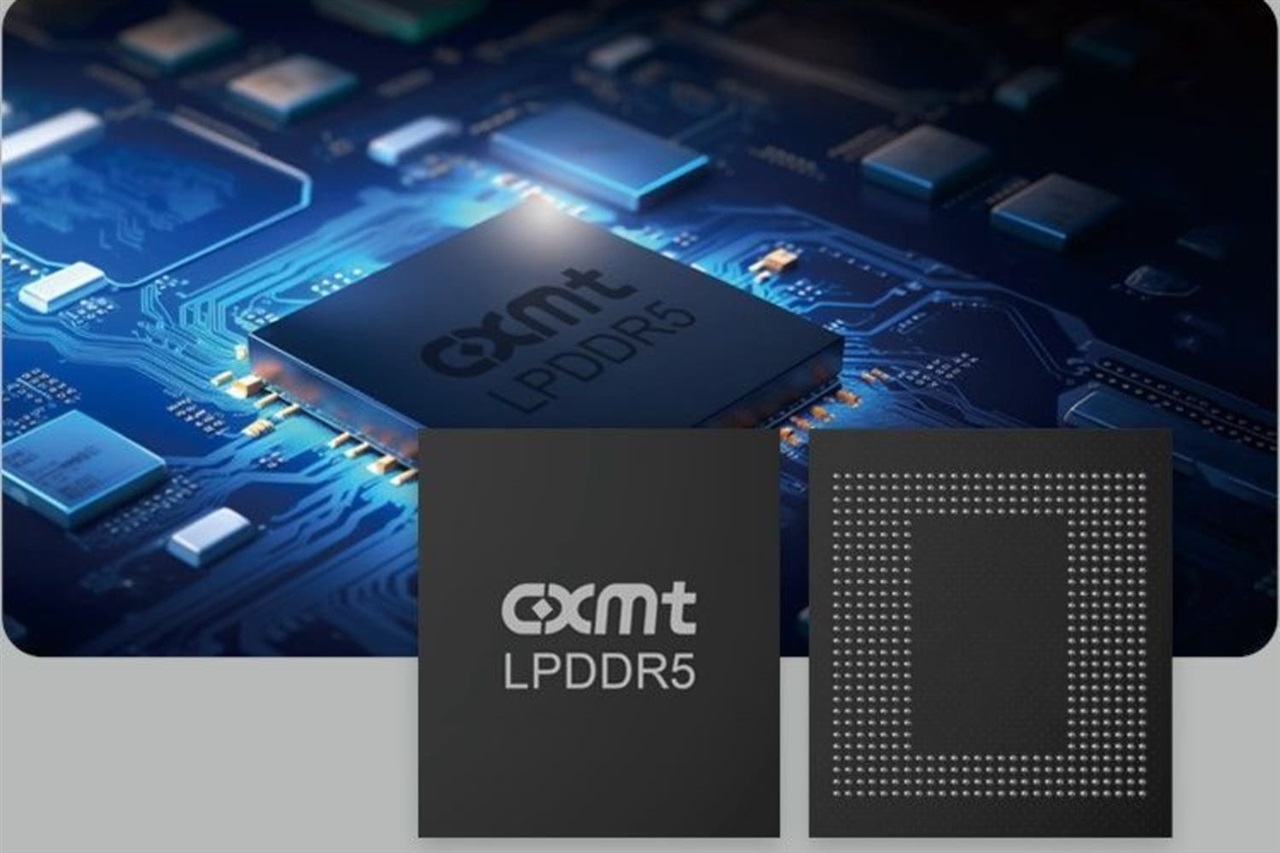
CXMTが上海で466%の爆発的デビューを果たしたことと合わせると、状況がより鮮明になる。中国は垂直統合されたスタック——メモリファブ、ファウンドリ生産能力、そしてそれらに供給する資本設備——を構築している。これは国家規模で実行される輸入代替であり、補助金を受け、外国競争から保護されている。ASMLにとってのリスクは、1四半期の業績未達ではなく、最も利益率の高い成長地域の構造的喪失である。
二次的な影響は供給過剰だ。中国が国産装置を備えたファブで成熟ノード生産能力を溢れさせれば、レガシーチップの世界的な価格設定は持続的なデフレに直面し——欧米のファウンドリに圧力をかけ、補助金を受けていない生産能力拡張の経済性を圧迫する。GlobalFoundries、UMC、Towerのような企業は、ASMLが受注残高への完全な打撃を感じる前にマージン圧縮を感じる可能性がある。
推奨される行動:ASMLは、リードが10年以上続くEUV/High-NAの堀を倍増し、中国での侵食を相殺するためにサービスと既設ベースのアップグレードを収益化しなければならない。投資家は、ASMLとApplied Materialsの評価額に組み込まれている「永続的独占」プレミアムを再評価し、中国製装置が信頼性と歩留まりのハードルをクリアするかどうかを注視すべきだ——真のテストは発売時ではなく、設置後12〜18ヶ月で訪れる。