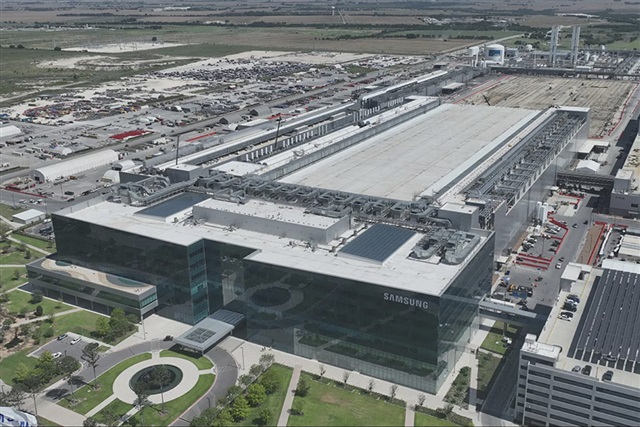
Samsungは、Texas州Taylorの第2工場でAMD向けHBMベースダイを製造する計画で、AMDが生産能力の大半を確保し、Nvidiaが第2の顧客候補として挙げられていると報じられている。いずれの受注も確定していない。
戦略上の要点は、メモリスタック自体ではなくベースダイにある。HBMがHBM4に移行するにつれ、スタック底部のロジックベースダイは、受動的なインターポーザー的層から、先端ロジックプロセスの恩恵を受ける性能を決定する部品へと変化する。これにより競争の構図が変わる。もはやSK Hynix、Samsung、Micron間のDRAM競争だけでなく、どのファウンドリプロセスがスタック下に位置するかという問題になる。Samsungは、自社の先端ノードでベースダイを製造し、それを自社DRAMと組み合わせることで、主要顧客獲得に苦戦してきたファウンドリ事業という弱点を、NvidiaでリードするSK Hynixに対する統合的な強みに転換しようとしている。
AMDにとって、Samsungの米国ファブを通じたベースダイ生産は2つの目標を同時に達成する。Nvidiaに対抗してMIアクセラレータラインを拡大する中で第2のHBM供給源を確保することと、Washingtonが国内での先端パッケージングとメモリ含有を求める中で地理的なサプライチェーンのレジリエンスを構築することだ。Nvidiaの躊躇も同様に示唆的である。Samsungが歩留まりと信頼性をまず証明しない限り、機能しているSK Hynixとの関係を希薄化する理由はほとんどない。それゆえAMDが、Samsungが実績を構築できる主要テナントとなる。
日本にとって、示唆はチップ製造そのものではなく、材料・装置レイヤーを通じて読み取れる。ベースダイとHBM生産の拡大は、日本のサプライヤーが強い地位を持つフォトレジスト、精密化学品、ボンディングおよび検査ツールへの需要を押し上げる。今サイクルにおけるFujifilmのテープ生産能力拡張とこのHBM推進は同じ方向を指している。AIはメモリとストレージスタックのあらゆる階層への投資を引き寄せており、その支出は、どのファウンドリやメモリベンダーがソケットを獲得するかに関わらず、特殊化された日本製投入物に不均衡に流れ込んでいる。
日本企業とSIerにとって、実務的なシグナルはアクセラレータ市場におけるサプライチェーンの多様化である。AMDが信頼できる第2のHBM供給源を獲得すれば、AIインフラの購入者は交渉力を得て、Nvidiaの割当制約に対するヘッジを得る。規制の厳しい日本の顧客向けにオンプレミスまたはハイブリッドAI構築を設計するSIerは、AMDのアクセラレータロードマップをより真剣に追跡し、単一ベンダーGPU依存を、デフォルトで受け入れるのではなく、計画的に回避すべき調達リスクとして扱うべきである。