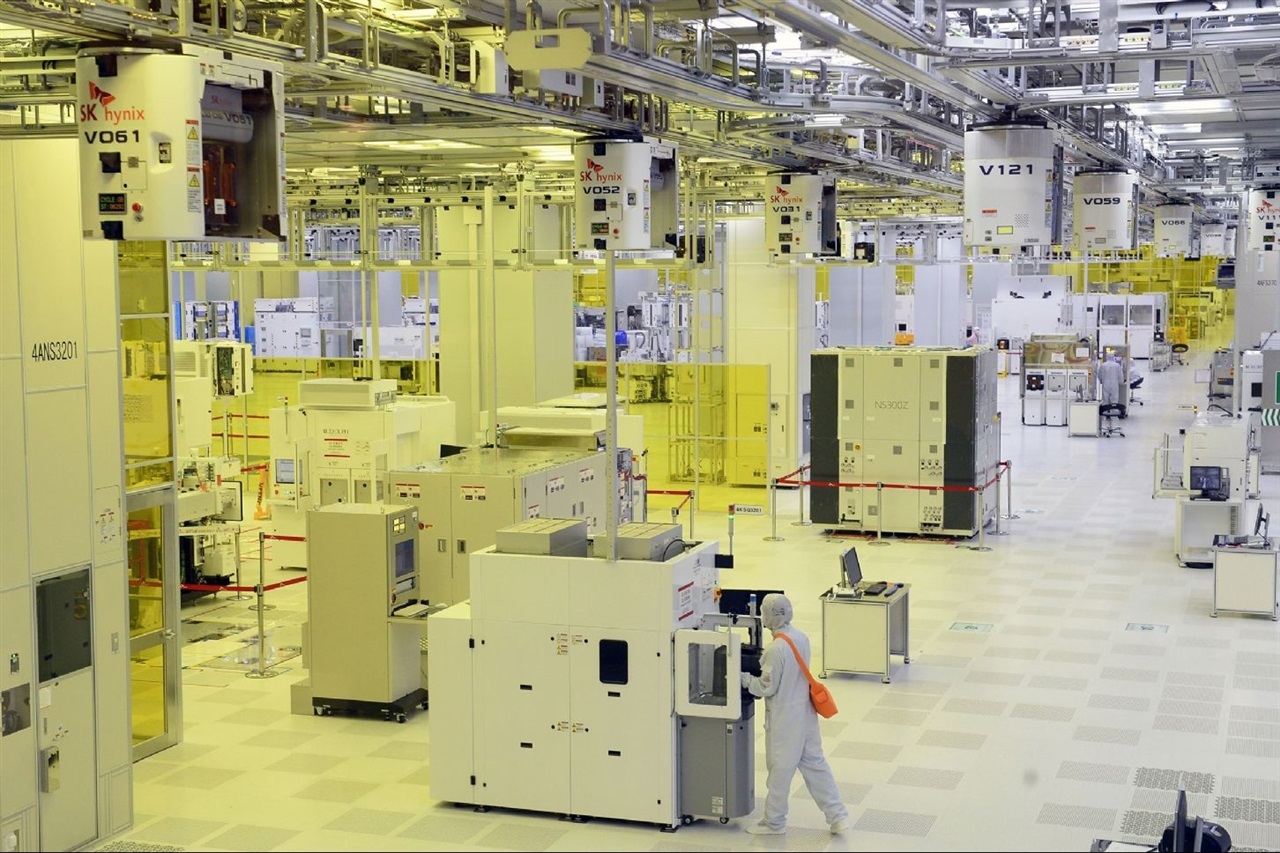
今回の動きは狭い範囲だが戦略的には大きな意味を持つ。SamsungとSK Hynixが中国拠点のNAND工場を200層を超えるチップ生産にアップグレードする準備を進めている。これは国家支援を受けるYMTCからシェアを奪還する試みだが、形式上は米国によるこうした施設のアップグレード制限が依然として効力を持っている。
ここでの真のシグナルは層数ではなく、規制執行の環境である。過去3年間、韓国メモリメーカーは中国国内での先端生産を徐々に縮小するという前提が支配的だった。ワシントンが装置輸出の免除を認めることはないという想定があったからだ。静かにアップグレードを決定したということは逆を意味する。つまり、中国拠点での生産能力に対する実質的な上限が緩和されつつあるか、少なくとも厳格化はもはやしていないということだ。これはデカップリングを前提に構築されたあらゆる資本計画を再調整させる。
これは競争上の脅威の枠組みも変える。YMTCは西側アナリストの大半の予測より速く高層3D NANDの技術格差を縮めており、ビット単価が設計採用を左右するコモディティ化セグメントで価格競争力を持つ。SamsungとSK Hynixが中国工場を停滞させれば、補助金を受ける競合に成長する中国国内需要基盤を譲り渡すことになる。AIデータセンター向け先端DRAMに関する並行報道は同じ論理を浮き彫りにしている。メモリ市場はAI投資で支えられるプレミアムHBM層と、中国が勢力を伸ばしている激しい競争下のレガシー層に分裂しつつある。両方の戦線を同時に守ることが戦略的プレッシャーとなっている。
日本にとって最も影響を受けやすいプレイヤーはKioxiaで、ほぼ完全にコモディティおよびクライアントNANDセグメントに位置し、韓国勢を支えるHBM収益源を持たない。中国と韓国による高層NANDへの活発な取り組みは、Kioxiaが依存する市場をちょうど上場後の安定化を図る時期に圧迫する。日本の装置・材料サプライヤーは逆の立場にある。Tokyo Electron、Screen、信越化学、SUMCO、JSRは中国拠点でのアップグレードサイクルが再開すれば恩恵を受ける。工場のロゴが誰のものであれ、製造装置の刷新がツールや化学品の受注を促進するからだ。
日本企業、システムインテグレーター、データセンター事業者にとって、実務上の要点は地政学ではなく供給と価格リスクである。韓国、中国、Kioxia間のメモリ容量競争は短期的にNAND価格を圧縮する傾向があるが、調達計画にボラティリティを注入する。ストレージ更新やAI推論クラスタを計画するIT部門は、2026年のメモリ価格を一本線ではなく変動幅として扱い、その振れ幅を念頭に契約を構築すべきである。