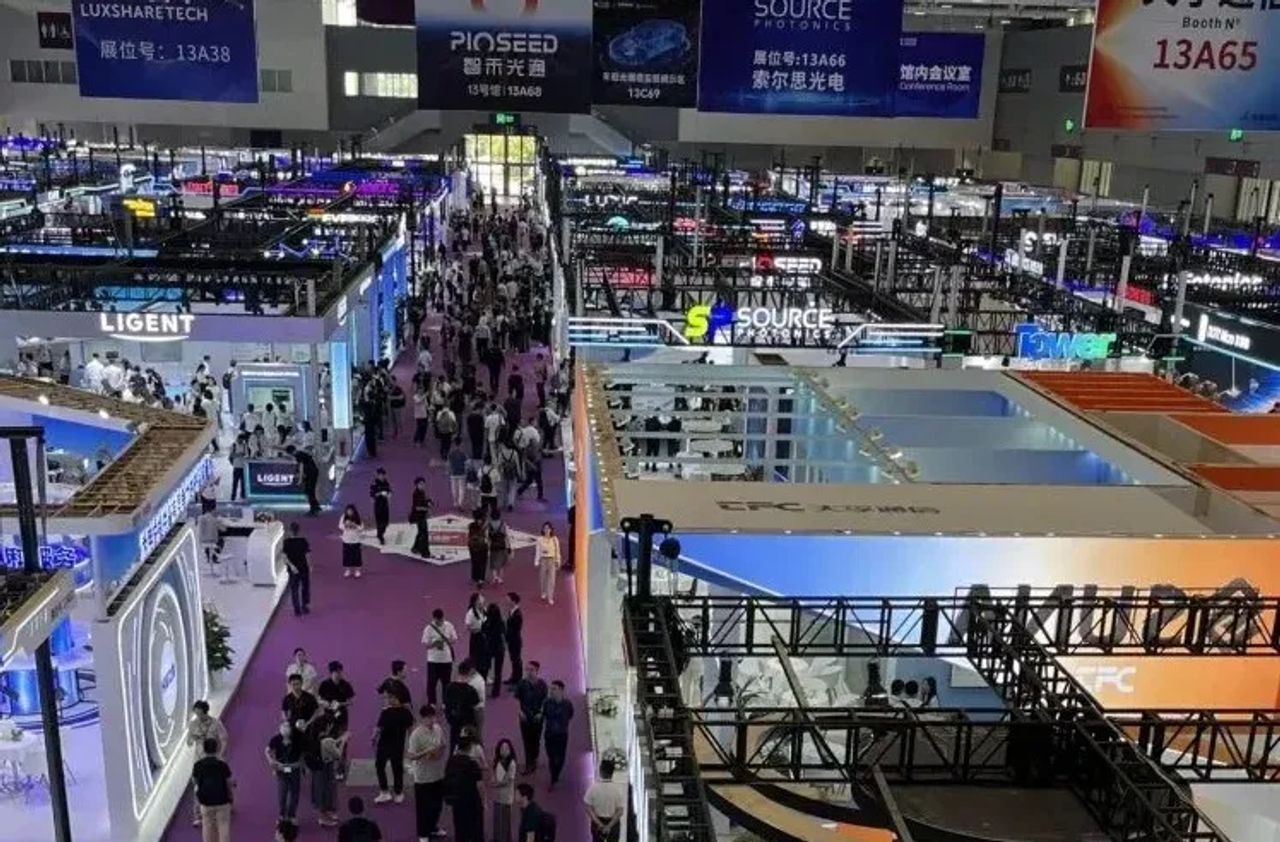
最先端ではなく特殊用途チップを製造する米国のファウンドリーであるGlobalFoundriesは、中国製光ネットワークモジュールへの需要に公に注力している。この動きは売上高以上に重要なシグナルだ。AIインフラ構築における希少性をめぐる議論が、GPU単体からそれらを接続する配管へとシフトしたことを裏付けている。
光モジュールは、AIクラスターが要求する速度でサーバー、ラック、建物間のデータを移動させる部品である。モデルトレーニングが数万台のアクセラレーター間で水平方向にスケールするにつれ、相互接続ファブリックは計算能力そのものと同じくらい決定的になる。クラスターの速度は最も遅いリンクで決まり、これらのデータレートでは銅線は限界に達する。この構造的現実こそが、フォトニクス需要がGPUサイクルとは独立して複利的に増加している理由だ。
戦略的な複雑さは地政学的なものである。GlobalFoundriesが国内顧客にサービスを提供するために中国でのプレゼンスを深めることは、先進コンピューティングに対する米国の輸出規制強化と齟齬をきたす。フォトニクスと特殊シリコンは現在、最も制限的な規則の対象外であることが多く、これが収益の現実的な経路となる一方、将来的には政策精査の対象となる可能性が高い。投資家は、相互接続レイヤーを半導体貿易紛争の最後の戦線ではなく、次の戦線として注視すべきだ。
中国はすでに量産レベルの光トランシーバー製造で支配的地位にある。これは、以前の少数の最先端ファブへの依存を反映した供給集中リスクを生み出している。AIデータセンターブームが本物で持続的であれば、光リンクを支配する企業は、市場が現在アクセラレーターメーカーと比較して過小評価している価値を獲得する可能性がある。
日本企業にとって、これは潜在的な強みを持つまれなポジションだ。日本はフォトニクス材料、光学部品、精密製造において、エレクトロニクスおよび材料サプライチェーン全体のプレーヤーを通じて真の深みを持っている。ハイパースケーラーの日本への投資と国家的AI戦略に牽引される国内データセンター構築は、この相互接続容量を国内で必要とするだろう。日本のサプライヤーが部品ベンダーから統合モジュールおよび共同パッケージ光学パートナーへと移行し、組立価値を中国や台湾の既存企業に譲らないことが好機となる。
SIerやエンタープライズインフラチームにとって、実践的な教訓は、ネットワークファブリックをAIインフラプロジェクトにおける後回しではなく、第一級の設計制約として扱うことだ。オンプレミスまたはコロケーションAIクラスターの調達と容量計画では、GPU割り当てに適用されるのと同じ厳密さで、相互接続の可用性とサプライヤーの地理的位置をモデル化すべきである。真のボトルネックがどこにあるかを理解するチームは、顧客が支払った対価に見合うスループットを実際に提供するシステムを設計するだろう。