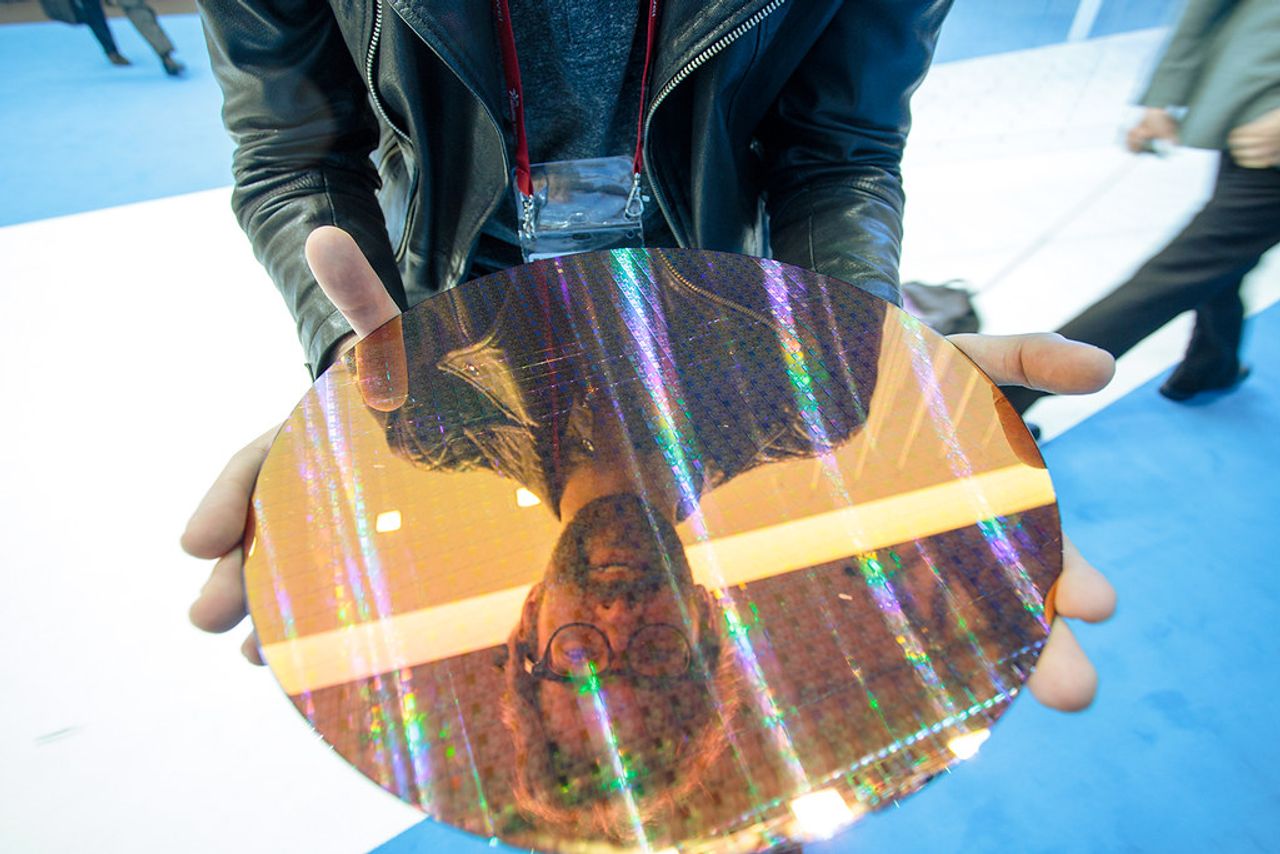
緩やかな採用曲線は死刑宣告ではないが、市場はこの2つを混同し続けている。High-NA EUVは残酷なほど高額な初期コストと、設計チームがパターンをつなぎ合わせることを強いるより小さい露光フィールドを伴うため、主要ファウンドリからの明白な反応は、マルチパターニングを通じて既存の0.33 NAツールからより多くの寿命を絞り出すことだった。その延長は拒絶のように見える。実際にはそれは待ちのゲームであり、様子見している企業は時間を買っているのであって、撤退しているわけではない。
世界的な関心事は、誰が最初に折れるかということに集中している。High-NAを早期に習得するチップメーカーは、痛みを伴う学習コストを吸収するが、最先端ノードでサイクルタイムと欠陥リスクを削減するよりクリーンな単一露光ステップを獲得する。マルチパターニングに依存するライバルは、当面は設備投資を低く抑えるが、ノードごとに複雑さが増すプロセスの複雑性を積み上げる。投資家にとっての真の問いは、High-NAが到来するかどうかではなく、どちらのコスト曲線が最初に交差するか、そして既存のツールセットがギャップを隠せる期間が、それが歩留まりとスループットの負債になる前にどれだけ続くかということだ。
これはまた、すでに集中しているサプライチェーンをさらに緊密にする。1社のスキャナーベンダー、一握りのマスクと計測の専門企業、そして狭い範囲のレジストとブランクのサプライヤーがチョークポイントに位置している。High-NAの遅延はすべて、彼らの受注残と下流のすべてのファウンドリの計画前提に直接波及する。
日本にとって、立ち上がりのタイミングは見出しが示唆するよりも重要だ。日本のサプライヤーはフォトレジスト、マスクブランク検査、成膜およびエッチング装置を含むEUVスタックの重要な層を所有しており、その地位は業界が0.33 NAをより長く稼働させるか、0.55 NAにより早く移行するかにかかわらず維持される。遅延した移行は実際には、これらの企業が最も強いマルチパターニング材料とツールへの需要を延長し、一方で最終的なHigh-NAへの移行は新たなアップグレードサイクルを開く。どちらの道も同じベンダーに恩恵をもたらす。
Rapidusはより鋭い賭けだ。北海道で最先端の生産に到達する計画は、競合他社が蓄積してきた数十年にわたる段階的な学習なしに、先進的なリソグラフィを吸収することに依存している。High-NAに早期に賭けることで、一世代分のマルチパターニングの複雑性をスキップできる可能性があるが、業界の残りがまだリスク低減中のツールクラスに実行リスクを集中させることにもなる。日本の装置・材料メーカーにとって、戦略的な動きは、単一の移行日にロードマップを賭けるのではなく、意図的にノード非依存を維持し、延長された0.33 NAの世界と新興のHigh-NAの両方に販売することだ。