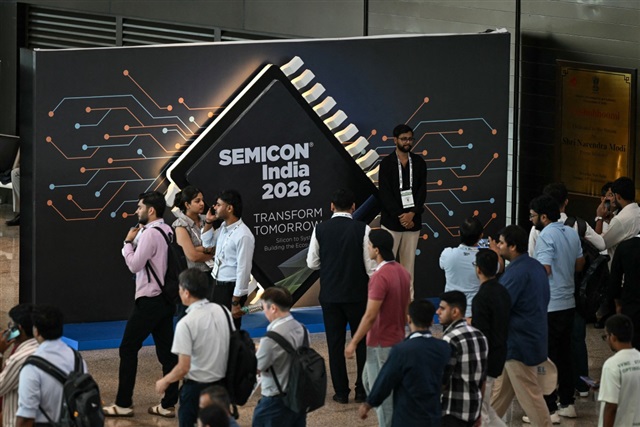
Semicon India 2026から発せられたシグナルは、ファブ発表の不在ではなく、意図的な代替である。Applied Materials、Lam Research、Micron、ASML、Infineonは、顧客のウェハー生産開始を待たずに収益を生み出すバリューチェーンの各層——装置、シリコン部品、組立・検査、研究パーク、設計センター——を選択した。これは合理的な資本規律である。最先端ファブは、不確実な現地需要と薄い人材基盤に対する数年・数十億ドル規模の賭けとなる。対照的に、支援エコシステムは即座に収益化し、グローバルな受注残高に応じてスケールし、将来のファブが必要とする労働力を構築する。インドのSemicon 2.0フレームワークはこの順序を理解していた。多国籍企業は単に小切手でそれを検証したに過ぎない。
グローバルな意味合いとしては、「半導体主権」の物語が成熟しつつあることだ。国家能力をフロントエンド製造と同一視する反射的思考は、材料、パッケージング、設計が持続的な戦略的重要性とより良いリターンを持つポートフォリオ視点へと移行している。特に先端パッケージングは、性能向上とマージンがますます集中する領域である。今後、より多くの政府が、稼働率の低いままとなる可能性のある看板ファブを追うのではなく、中流を誘致すると予想される。インドにとってのリスクは、アンカーとなるファブを持たない支援産業が、需要センターではなく輸出加工拠点に留まることだ——有用ではあるが、それが可能にする価値の獲得は限定的となる。
日本にとって、これは好機でもあり圧力でもある。日本の構造的強みは、まさにインドが今構築している層——フォトレジスト、シリコンウェハー、特殊化学品、プロセス装置——に存在する。資金を得たインドの支援産業は、日本の材料・装置メーカーにとって対応可能市場を拡大し、多くの経営陣が既に求めているチャイナプラスワンの製造拠点を提供する。しかし、それは将来の現地代替品の種も蒔く。したがって戦略的な手は早期の現地化——合弁事業、技術センター、インドの能力が成熟する前にポジションを確保する長期供給契約——である。
日本のSIerや企業ITチームにとって、短期的なアクションはクリーンルームではなく設計センターや研究パークにある。これらの拠点には、EDA統合、PLMシステム、セキュアなIPパイプライン、そして半導体設計を取り巻くエンジニアリング人材インフラが必要だ。これは、インドにおける既存のオフショア関係と整合する、請求可能で輸出可能な業務である。インドの半導体構築におけるシステムおよびプロセス層として位置づけるSIerは——シリコン自体ではなく——ファブ規模の資本リスクを負うことなく複数年の投資サイクルに参画できる。インドの半導体野心を製造のヘッドラインとしてだけでなく、サービスと材料の機会として扱う企業こそが、この瞬間を正しく読み取るだろう。